Bengt J. Olsson
LinkedIn: beos
X/Twitter: @bengtxyz
AI-sammanfattning
- Del 2 handlar om prisbildningen i delscenario 2 (baseline + 1,5 GW ny kärnkraft i SE-S, ungefär LMA26 Mixat Medel). Den nya modellen (run533) jämförs med originalbloggen från juni (run191) och med LMA26.
- Topparna är borta, vanliga timmar dyrare. De extrema priserna i run191 (1 980 €/MWh i Sverige, 15 195 i Finland) var modellartefakter. Nu är taket 500 €/MWh i Sverige och 184 i Norge, men medianen stiger med 16 €/MWh i Sverige och 6–13 i Norge. Vattenvärdet lånas inte längre från historiska priser, och den kalibrerade vattenkraften är trögare.
- Mot LMA26. Sverige och Norge ligger cirka 2 €/MWh över LMA26 (i originalbloggen låg de under). Danmark ligger 4,6 och Finland 11 €/MWh över, för Finland främst i många måttligt dyra timmar och knapphetstimmar.
- Lager sätter priset. Vattenkraften sätter priset i knappt hälften av timmarna i Sverige och 55–64 % i Norge, kontinenten i 44 % i Danmark. Elbilsladdning och batterier sätter priset i 10–18 % av timmarna. De dyraste timmarna sätts av förbrukning som avstår: industrins efterfrågeflex och, bara i Finland, bortkopplad last.
- Vattenvärdet är en prognos. Dess nivå ankras av kontinentpriset men dämpas av investeringar: 10 % högre kontinentpris ger drygt 4 GW mer sol, och vattenvärdet stiger bara knappt 5 %.
- Fyra nedslag. En vindfattig decemberdag, då batterierna sätter priset 256 €/MWh i prisön SE/DK/FI och Norge är transitland från kontinenten. En vintermorgon, då norsk vattenkraft sätter priset i nästan hela Norden. En solig sommardag, då vattenkraften dämpar priset i SE/NO medan Danmark får negativa priser. Slutligen en dag då hela Norden har ett gemensamt pris via en mycket komplex prisbildning.
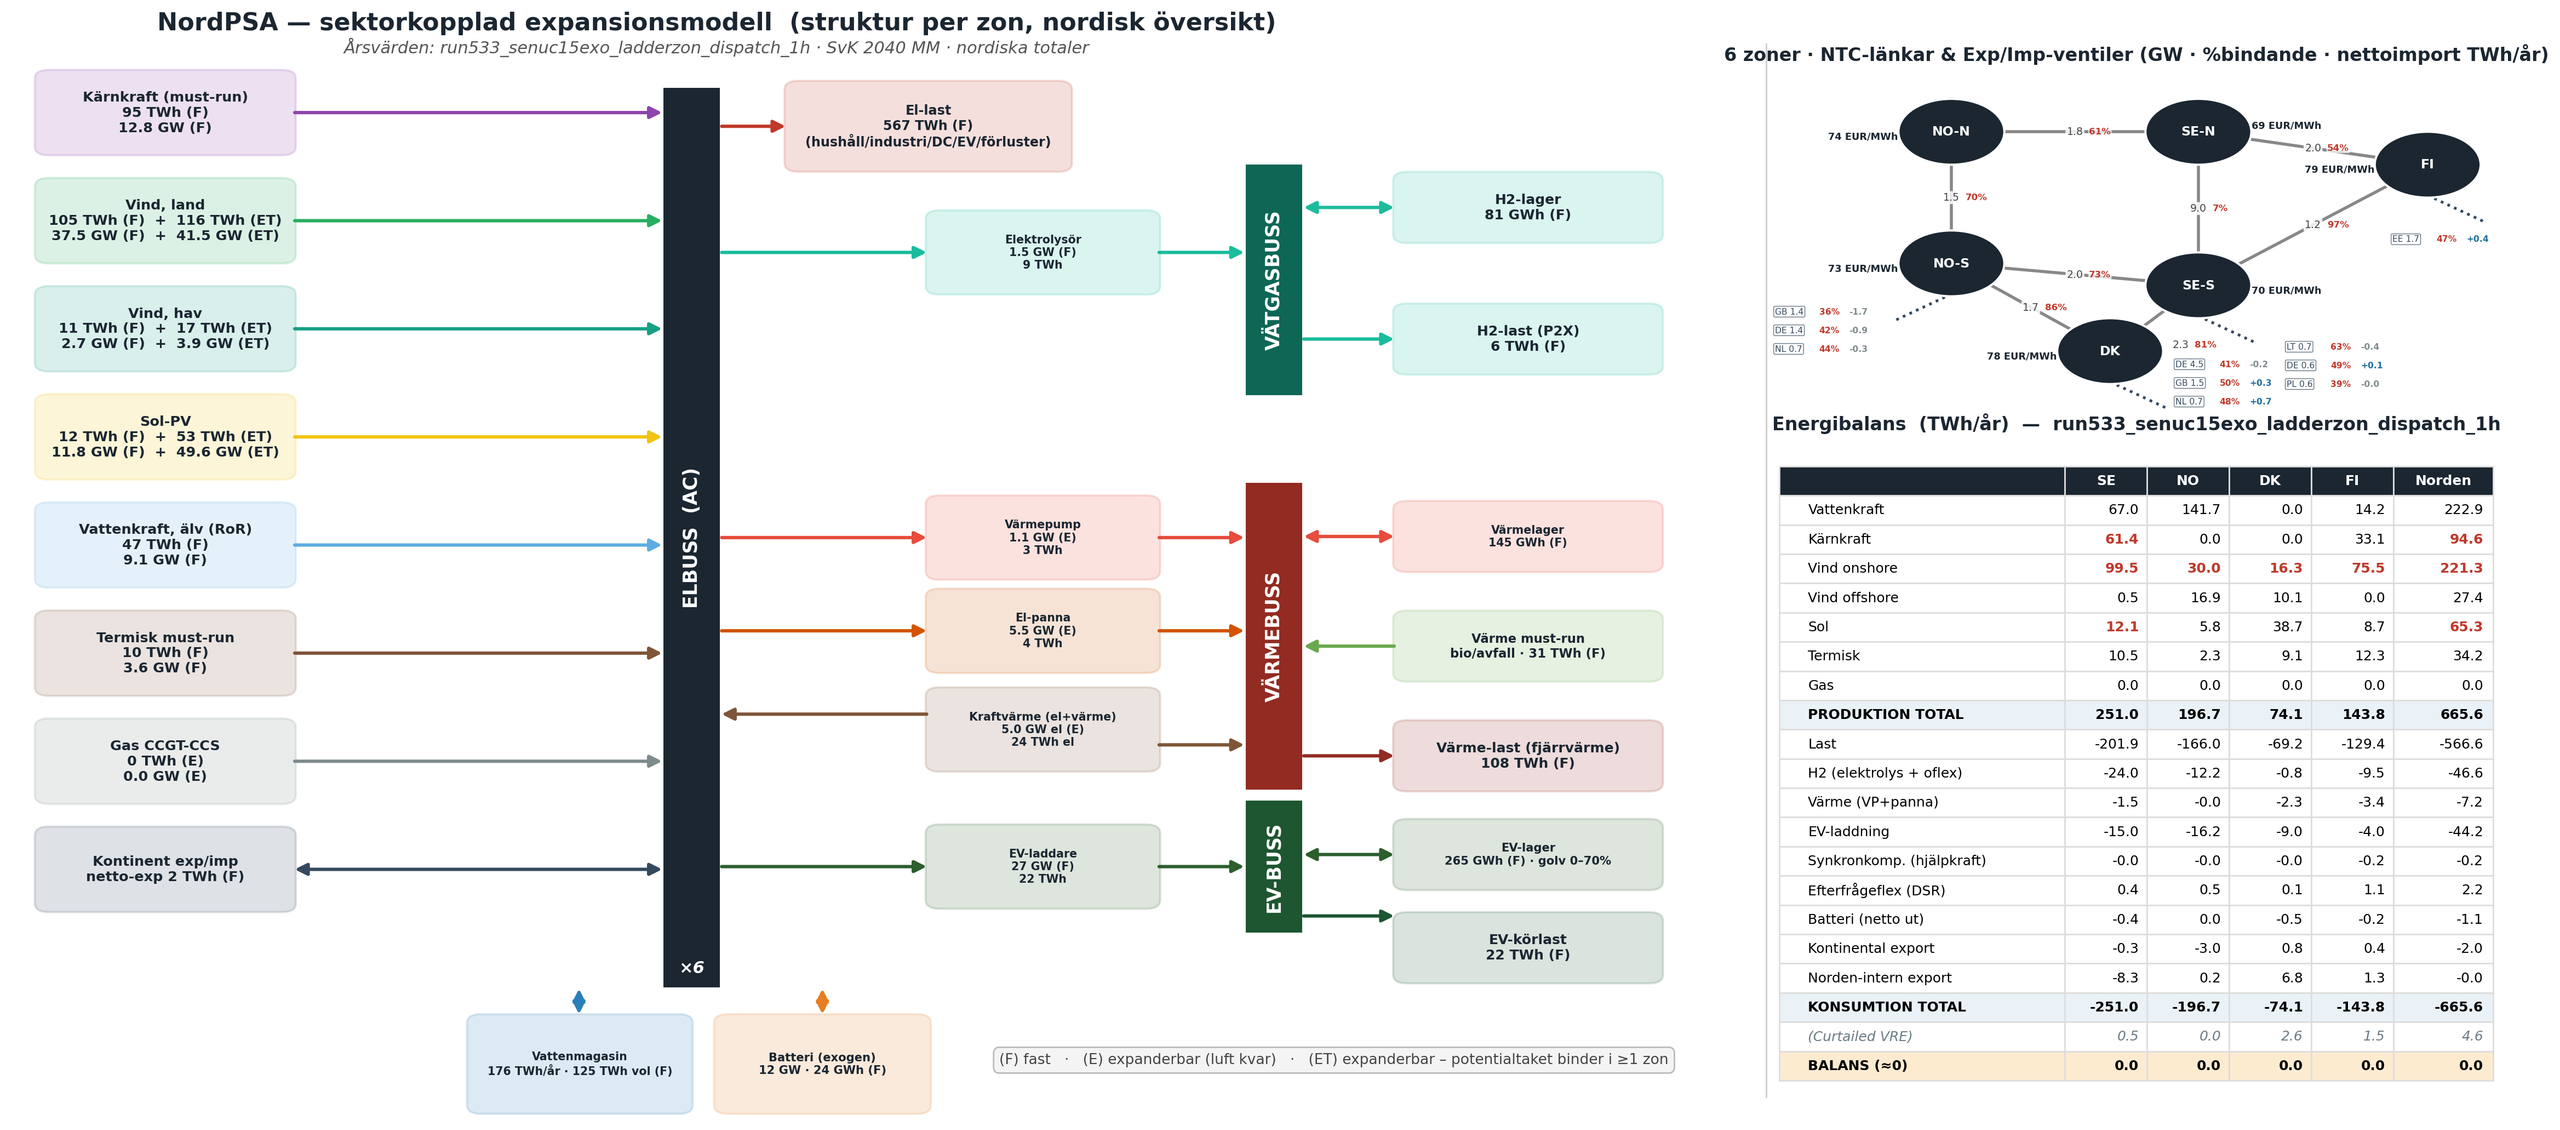
I den här Del 2 om delscenario 2 (Baseline + 1,5 GW exogen kärnkraft = LMA26 Mixat Medel scenario) diskuteras prisbildningen i systemet. Dels en redovisning av vad som ändrats from orginalbloggen till den nya modellen, dels en listning av prissättande teknologier i systemet.
Därefter följer flera exempel på hur prisbildningen går till vid olika tidpunkter i det Nordiska systemet. Visar sig att prisbildning även i denna förenklade modell av elsystemet, är en komplex process som det i princip behövs en AI för att reda ut.
Prisjämförelse mot tidigare modell
| €/MWh | run191 | run533 | LMA26 MM | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Medel | Median | Max | h/år > 200 | Medel | Median | Max | h/år > 200 | ||
| Elområden | |||||||||
| SE-N | 63,0 | 54,8 | 1 980 | 42 | 69,0 | 70,5 | 500 | 25 | – |
| SE-S | 64,4 | 55,7 | 1 980 | 52 | 70,2 | 71,5 | 500 | 25 | – |
| NO-N | 66,9 | 59,6 | 331 | 16 | 73,7 | 72,6 | 184 | 0 | – |
| NO-S | 70,0 | 66,3 | 533 | 36 | 72,7 | 72,0 | 184 | 0 | – |
| DK | 74,8 | 76,8 | 727 | 62 | 77,6 | 81,2 | 842 | 74 | – |
| FI | 76,9 | 60,6 | 15 195 | 150 | 78,8 | 70,8 | 3 000 | 271 | – |
| Länder (LMA26-viktning) | |||||||||
| Sverige | 64,0 | – | – | – | 69,8 | – | – | – | 67,6 |
| Norge | 68,9 | – | – | – | 73,0 | – | – | – | 70,8 |
| Danmark | 74,8 | – | – | – | 77,6 | – | – | – | 73,0 |
| Finland | 76,9 | – | – | – | 78,8 | – | – | – | 67,8 |
run191 → run533: topparna är borta, vanliga timmar dyrare och mindre sol
Sedan juni har modellen byggts om på en rad punkter. Den största förändringen gäller vattenkraften. Den budar inte längre efter 2023–2025 års spotpriser, som gjorde 2040 års prismönster till en kopia av de åren, utan efter en vattenvärdeskurva som bygger på magasinsnivå och årstid. Budet är dessutom utspritt i en budtrappa som är kalibrerad mot hur den verkliga vattenkraften svarar på priset, vilket gör den trögare än förut. Modellen har också fått stabilitetskrav (se Del 1), flexibel vätgas och industriell efterfrågeflex enligt LMA26, ett pristak på 3 000 €/MWh i alla zoner, negativa priser, omkalibrerade överföringskapaciteter och ingen elskatt på värme-el i Danmark och Finland. Se baseline-inlägget för en detaljerad beskrivning av modelländringarna.
Det ger följande effekter:
- De extrema topparna är borta. Toppen på 1 980 €/MWh (42–52 h/år i Sverige) kom från finska elektrolysörer utan vätgaslager, och 15 195 €/MWh i Finland var batteriets skuggpris under perfekt framsyn. Nu är det högsta priset 500 €/MWh i Sverige (efterfrågeflex), 184 i Norge och VOLL 3 000 i Finland.
- Vanliga timmar har blivit dyrare. Medianen stiger med 16 €/MWh i Sverige, 6–13 i Norge, 4 i Danmark och 10 i Finland. Medlet stiger mindre (Sverige +5,8, Norge +4,1), eftersom topparna har krympt.
- Mindre sol, mer havsvind. Solkraften minskar med 13 GW (södra Sverige −9,4, södra Norge −6,7, Finland +2,6), och havsvinden ökar med 3,9 GW i södra Norge. När vattenkraften inte jämnar ut middagsöverskottet lika lätt blir solkraften mindre värd, och i södra Sverige krockar solen dessutom med kravet på nätstyrka.
- Mindre export. Sveriges nettoexport minskar från 18,3 till 8,6 TWh/år (LMA26: 5).
Per land
- Sverige: medel +5,8, median +16 €/MWh. Störst förändring: den lånade historiken gav låga priser i SE-N, och mindre sol i SE-S ger färre billiga soltimmar.
- Norge: medel +4,1 (NO-N +6,8, NO-S +2,7), median +6–13 €/MWh. Inga timmar över 200 €/MWh, mot 16–36 h/år tidigare.
- Danmark: medel +2,8, median +4,4 €/MWh. Danmark prissätts mest av kontinenten. Timmarna över 200 €/MWh ökar något (62 → 74 per år).
- Finland: medel +1,9, median +10 €/MWh. Fler timmar över 200 €/MWh (150 → 271 per år) men lägre toppar: timmarna över 200 bidrar med 6,7 €/MWh till medelpriset, mot 12,8 i run191.
Mot LMA26 MM
Sverige (+2,2) och Norge (+2,2) ligger något över LMA26; i bloggen låg de under (−3,6 och −1,9). Den trögare vattenkraften lyfter priserna med ungefär 2 €/MWh. Danmark (+4,6) och Finland (+11,0) ligger kvar över. För Finland sitter överskottet i många måttligt dyra timmar och fler knapphetstimmar; Finland har antagligen för låg flexibilitet i modellen. För Danmark kan frånvaron av energiöar, som LMA26 har men NordPSA saknar, vara en bidragande orsak.
Prisbildning
Vem sätter priset?
I en marknadsmodell sätts priset varje timme av den enhet som är marginell: den som är delvis utnyttjad och vars bud är lika med priset. Tabellen visar hur ofta varje teknik har den rollen i run533, timme för timme under tre väderår.
| % av timmarna | SE-N | SE-S | NO-N | NO-S | DK | FI |
|---|---|---|---|---|---|---|
| Vattenkraft | 48,3 | 46,5 | 64,0 | 54,6 | 22,0 | 37,4 |
| Kontinenten (marknadsventil) | 14,9 | 15,7 | 13,2 | 21,4 | 44,4 | 16,4 |
| Elbilsladdning | 16,5 | 16,5 | 11,2 | 12,8 | 13,9 | 17,5 |
| Batterier | 10,0 | 10,8 | 4,9 | 4,6 | 11,0 | 13,4 |
| Kraftvärme | 4,0 | 4,0 | 1,4 | 1,2 | 3,4 | 4,5 |
| Efterfrågeflex (DSR) | 1,3 | 1,4 | 1,3 | 1,4 | 0,6 | 3,4 |
| Elektrolys (vätgas) | 1,6 | 1,6 | 2,1 | 1,9 | 0,8 | 2,1 |
| Elpanna/värmepump | 1,6 | 1,6 | 0,6 | 0,6 | 1,8 | 3,4 |
| Ny kärnkraft | 0,5 | 0,5 | 0,1 | 0,3 | 0,2 | 0,5 |
| Vind/sol (spill) | <0,1 | <0,1 | <0,1 | <0,1 | 0,5 | <0,1 |
| Bortkopplad last (VOLL) | – | – | – | – | – | 0,1 |
| Ej identifierad | 1,3 | 1,3 | 1,3 | 1,3 | 1,3 | 1,3 |
| varav satt i annan prisö | 9,4 | 9,6 | 5,6 | 4,5 | 13,6 | 15,4 |
- Vattenkraften sätter priset i knappt hälften av timmarna i Sverige och i 55–64 % i Norge. Det är mindre än i den tidigare modellen, eftersom den trögare vattenkraften oftare låter något annat sätta priset. Dess bud är vattenvärdet, alltså värdet av att spara vattnet, som i sin tur speglar förväntade priser framöver.
- Kontinenten sätter priset i 44 % av timmarna i Danmark, främst via förbindelsen till Tyskland, och i 13–21 % i Sverige och Norge.
- Elbilsladdningen sätter priset i 11–18 % av timmarna, i billiga timmar (41–65 €/MWh i snitt). Laddningen flyttas till billiga timmar tills priset där stiger till laddningens eget värde. Elpannor och kraftvärme spelar samma roll.
- Batterierna sätter priset i 10–13 % av timmarna i Sverige, Danmark och Finland. Liksom vattenkraften budar de ett lagervärde, ett eko av priserna i andra timmar.
- De dyra timmarna sätts av förbrukning som avstår. Efterfrågeflex (DSR) sätter priset på 100–160 €/MWh, oftast i Finland (3,4 %). Bortkopplad last vid 3 000 €/MWh förekommer bara i Finland (0,1 %), och tyder på för lite flexibilitet där.
- Kärnkraft, vind och sol sätter nästan aldrig priset, och när de gör det ligger priset lågt eller är negativt.
Vattenvärdet i sig är i grunden en prognos om framtida priser. När vattenkraften sätter priset i dag är det egentligen de förväntade priserna senare som styr, och de sätts i sin tur av det som är dyrt eller knappt då: kontinenten, flexibel förbrukning, efterfrågeflex. Vattenkraften fungerar som ett lager som jämnar ut priserna över tid. Det är därför de nordiska priserna är så jämna jämfört med kontinentens.
Det är också samma logik som för batterierna i tabellen, bara på timmar och dagar i stället för veckor och månader.
Vattenvärdets “ankare” sätts av två faktorer: kontinentpriset, som är en exogen indata i modellen, och investeringskostnaderna. Kontinentpriset sätter nivån i grunden, men investeringarna dämpar genomslaget när det ändras. Antag att kontinentpriset stiger. Då blir el i Norden mer värd, både att använda och att exportera, och vattenvärdet och priserna börjar följa med uppåt. Men då lönar det sig att bygga t ex mer sol, och det byggs tills den extra solelen inte längre betalar sig. Det extra utbudet håller tillbaka priset. Hur mycket som byggs, och därmed var priset stannar, bestäms av vad solelen kostar. I modellen ger 10% högre kontinentpris drygt 4 GW mer sol och mer export, men vattenvärdet stiger bara knappt 5 %, ungefär hälften av kontinentens ökning. (Att inte vindkraft ökar nämnvärt beror sannolikt på att den redan ligger nära taket i modellen.)
Hur sätts priset? Några nedslag i tid och plats
Ur simuleringarna kan vi hitta ett antal exempel på hur prisbildningen går till. Det är många faktorer som bestämmer priset och de samverkar på ett komplext sätt, men grafiken nedan kanske kan ge vissa insikter.
En vindfattig dag i december 2023
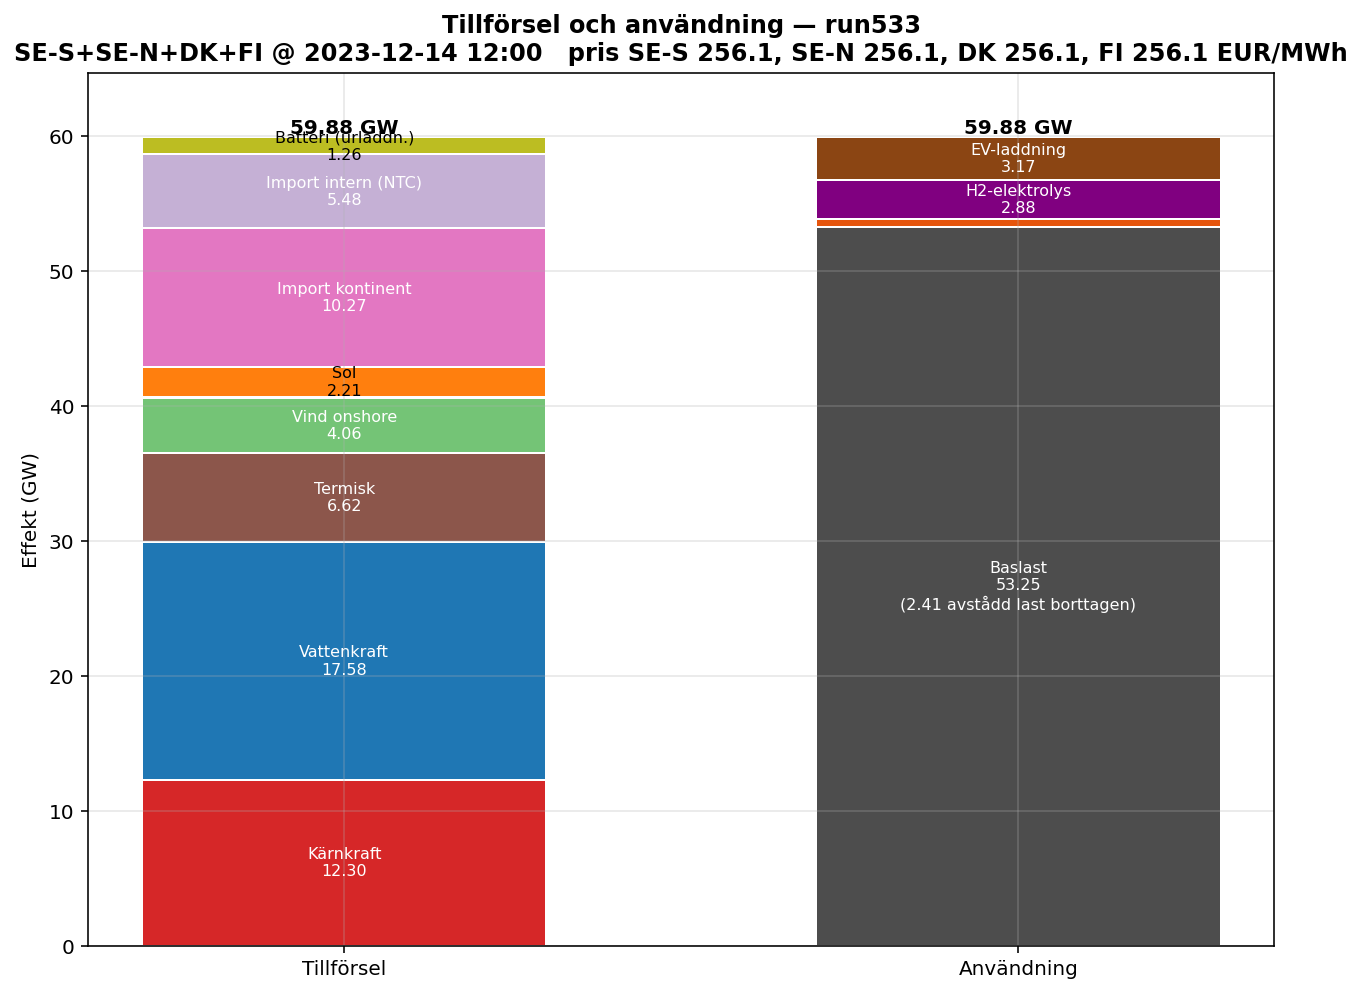
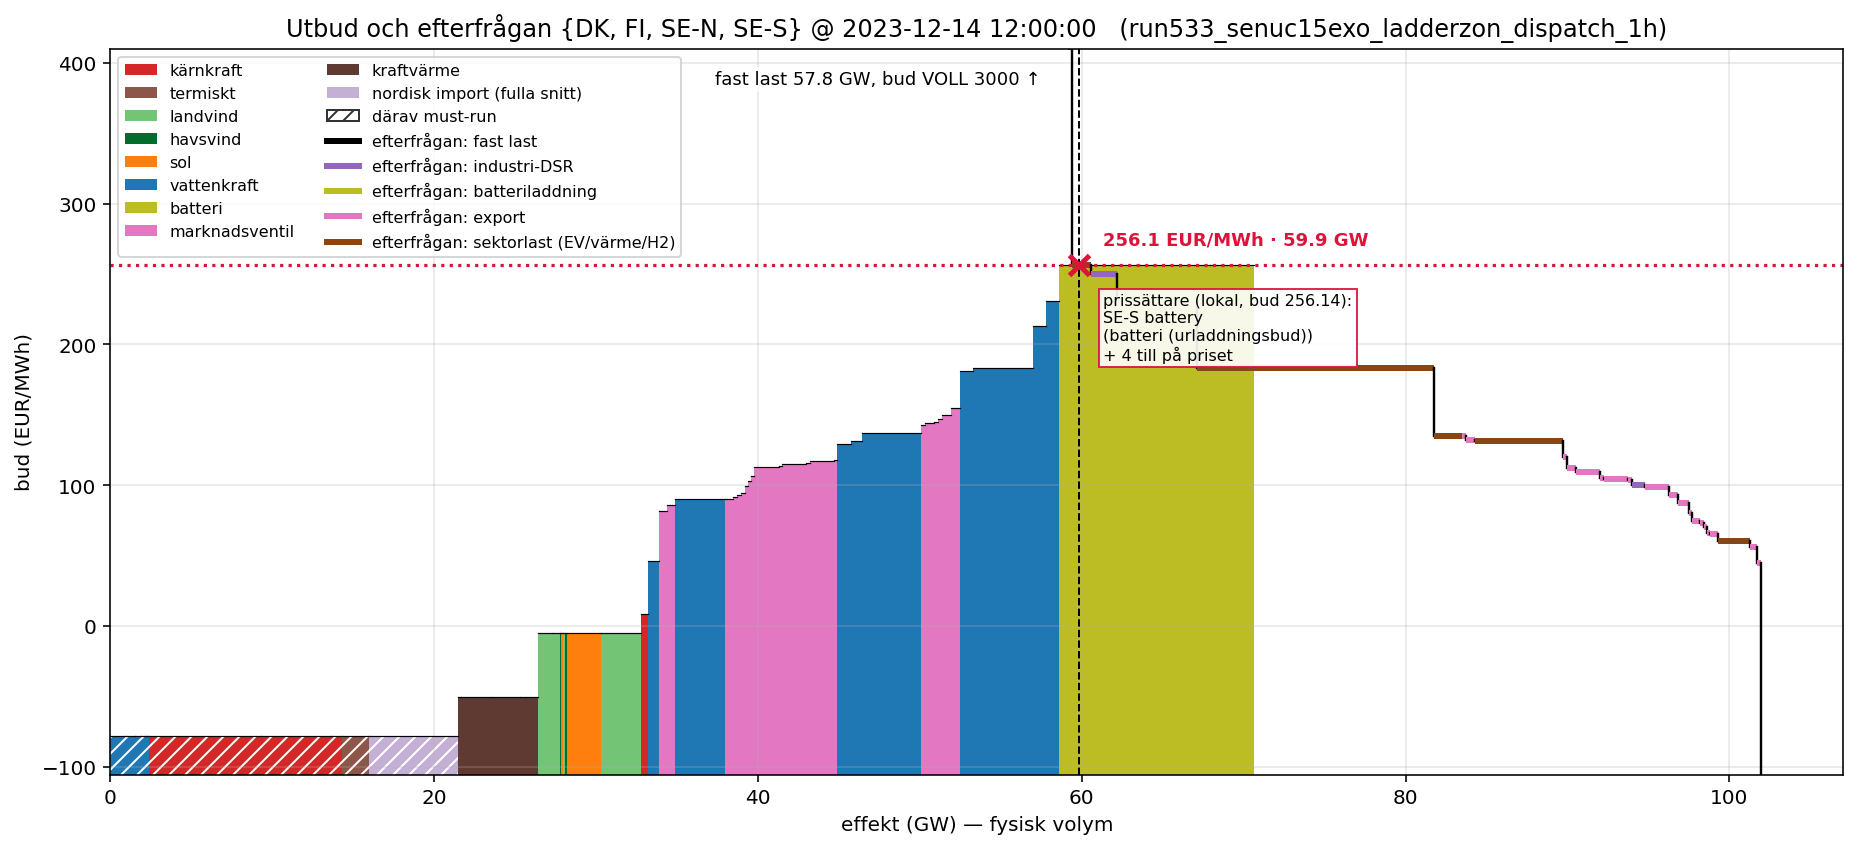
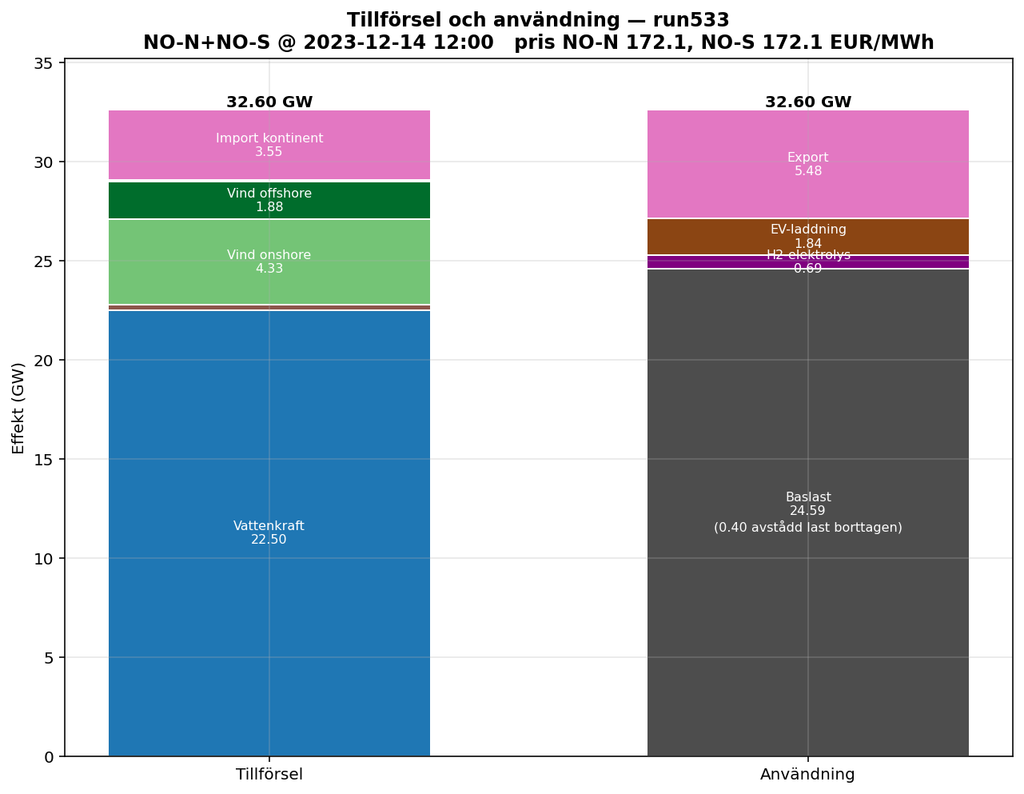
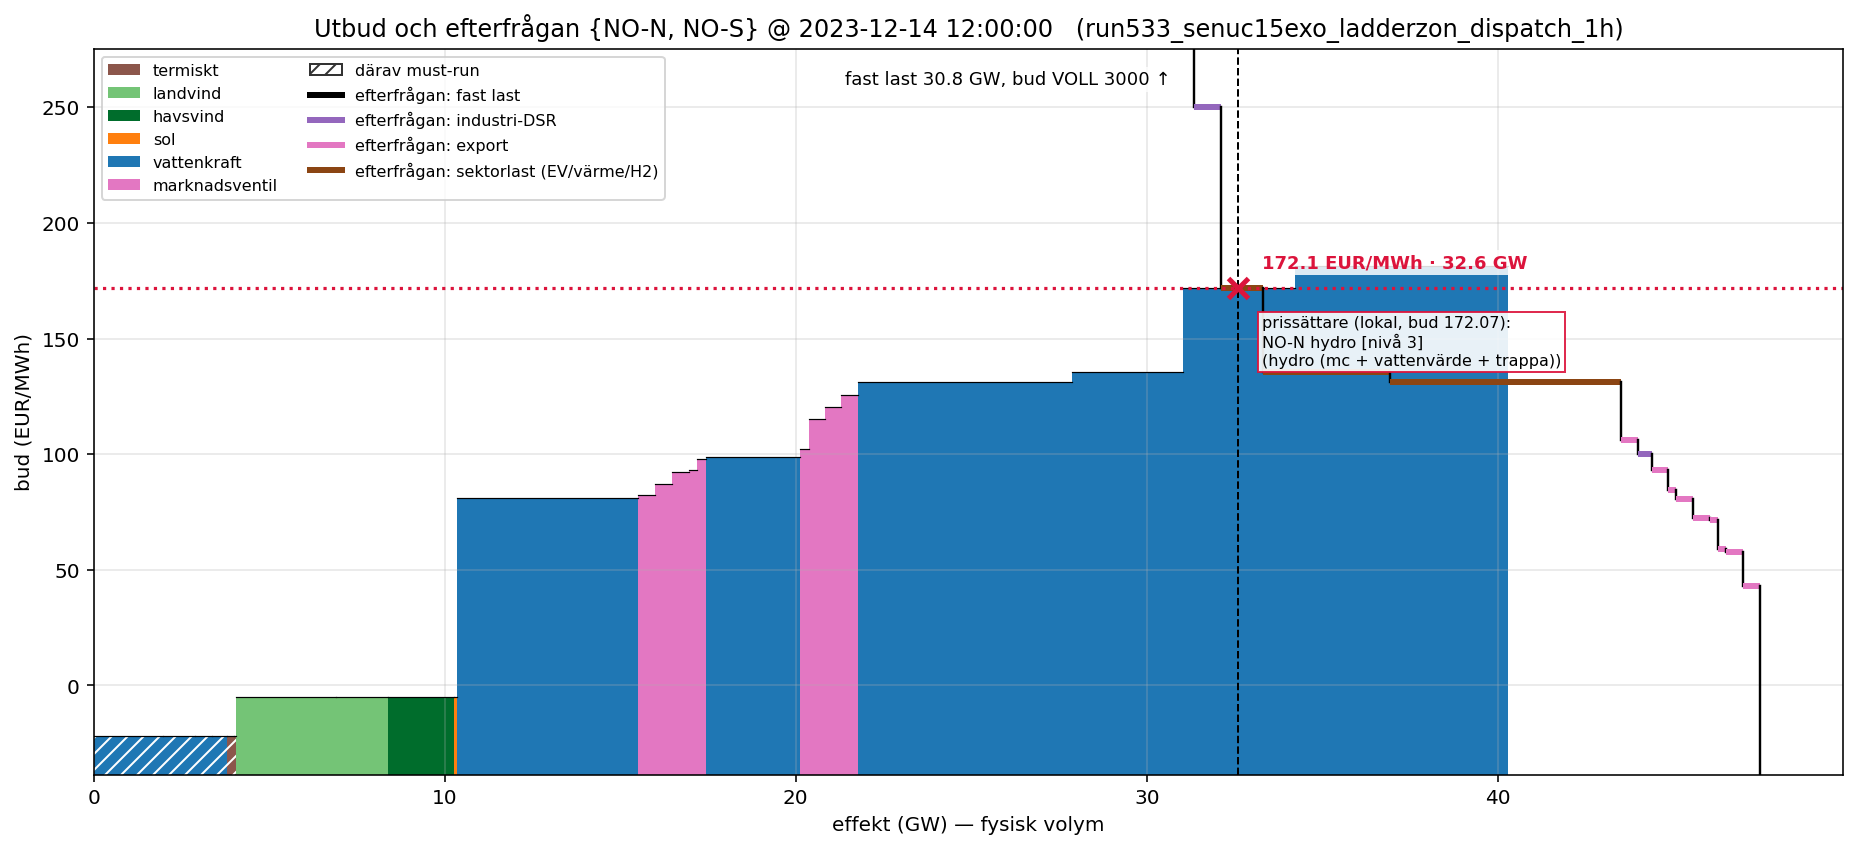
Den här timmen kl 12 den 14:e december 2023 bildar SE/DK/FI en prisö med samma pris. NO, som är mindre vindkraftsberoende, har ett lägre pris och exporterar för fullt till SE. Även kontinenten exporterar för fullt till SE/DK/FI, och alla interna kraftkällor (i prisön) körs för fullt. Industrin har dragit ner på sin förbrukning 2,4 GW vid DSR nivåerna 100 och 250 €/MWh. Batterier ligger på marginalen och levererar 1,3 GW.
Norge fungerar här som ett transitland för import, importerar för fullt från GB/NL/DE och vidarexporterar till SE/DK/FI. Vattenkraften är (som vanligt…) marginell och budar in till ett högt pris men sparar samtidigt en del vatten för ännu dyrare tillfällen.
Men vad bestämmer batteriets marginalpris i SE/DK/FI? Tekniskt sett är det batteriers “intertemporala lagringsdual”, men på mer normal svenska så optimerar batteriet sitt pris efter hur länge batteriets lagrade energi behöver räcka. Antag att priset var lägre än 256,1 €/MWh. Då skulle mer el köpas, bland annat av sektorlasterna som fyller på sina värme-, elbils- och vätgaslager. Då skulle batterierna vara tomma redan på eftermiddagen, och de sista timmarna skulle få ett ännu högre pris som batteriet då missar. Om priset istället vore högre skulle det tvärtom bli energi över i batterierna när priset sjunker på kvällen. 256,1 €/MWh är alltså den nivå där batterierna räcker precis till kvällen.
Notera att batterierna i modellen har perfekt framsyn inom optimeringsfönstret (fyra veckor), dvs de vet exakt hur produktion och konsumtion ser ut under de kommande dagarna och kan bestämma sin laddningsstrategi och pris efter det. Men det gäller ju i ganska hög grad i verkligheten också, ett dygn framåt vet man ganska väl hur marknaden uppför sig och kan manuellt optimera sin laddningsstrategi.
En typisk vintermorgon
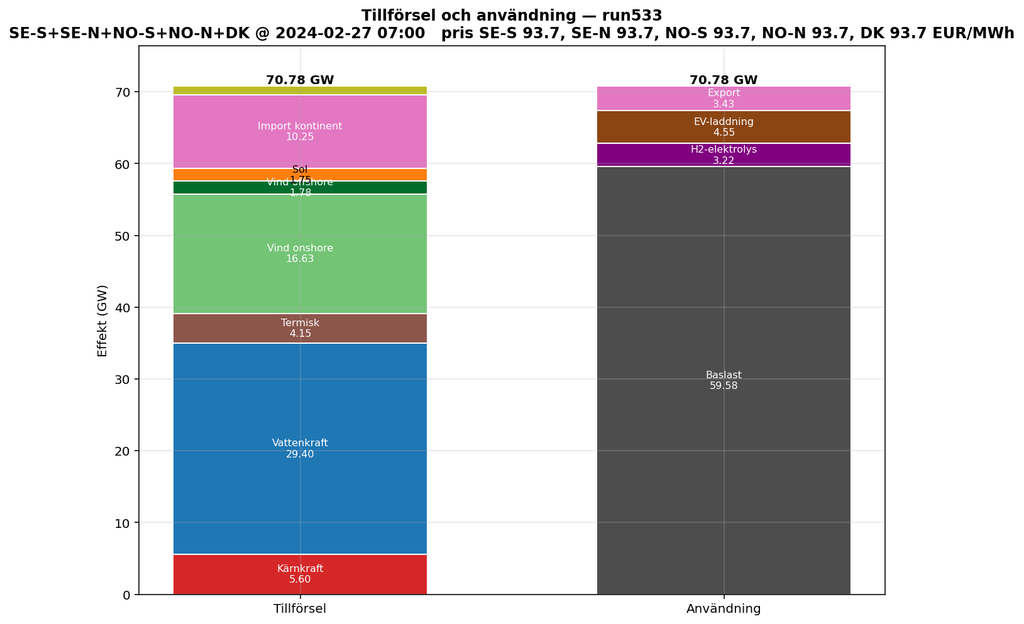
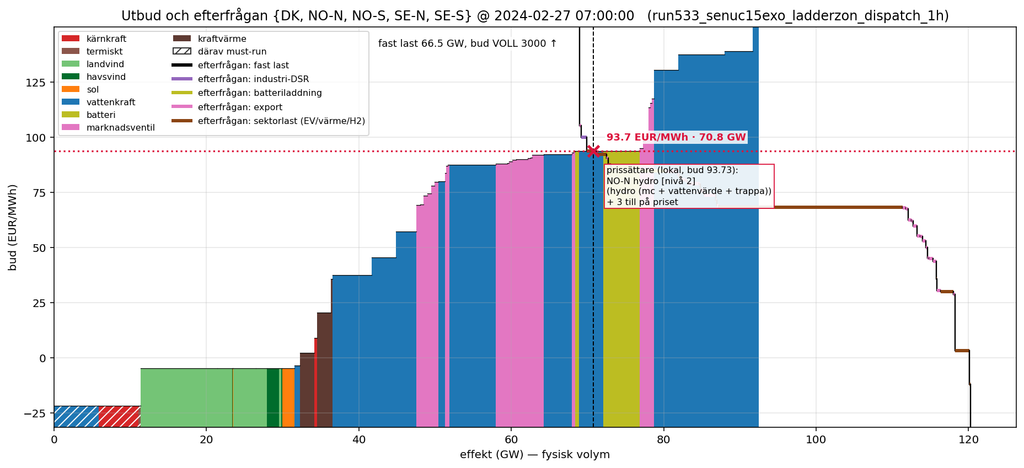
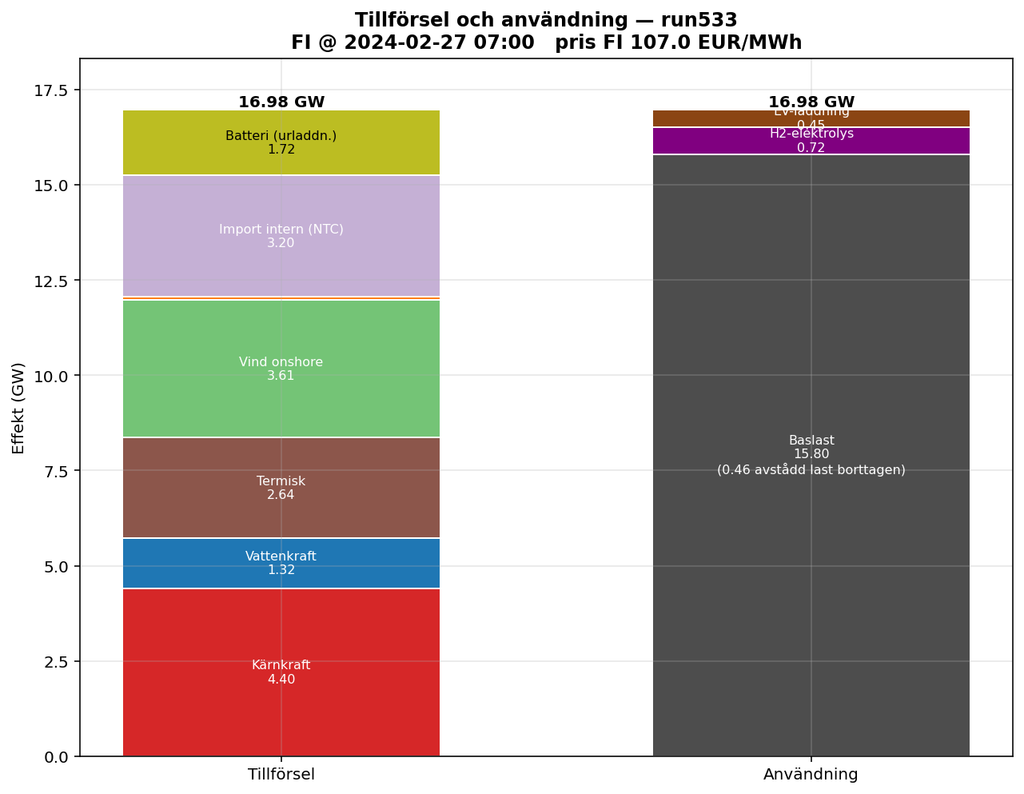
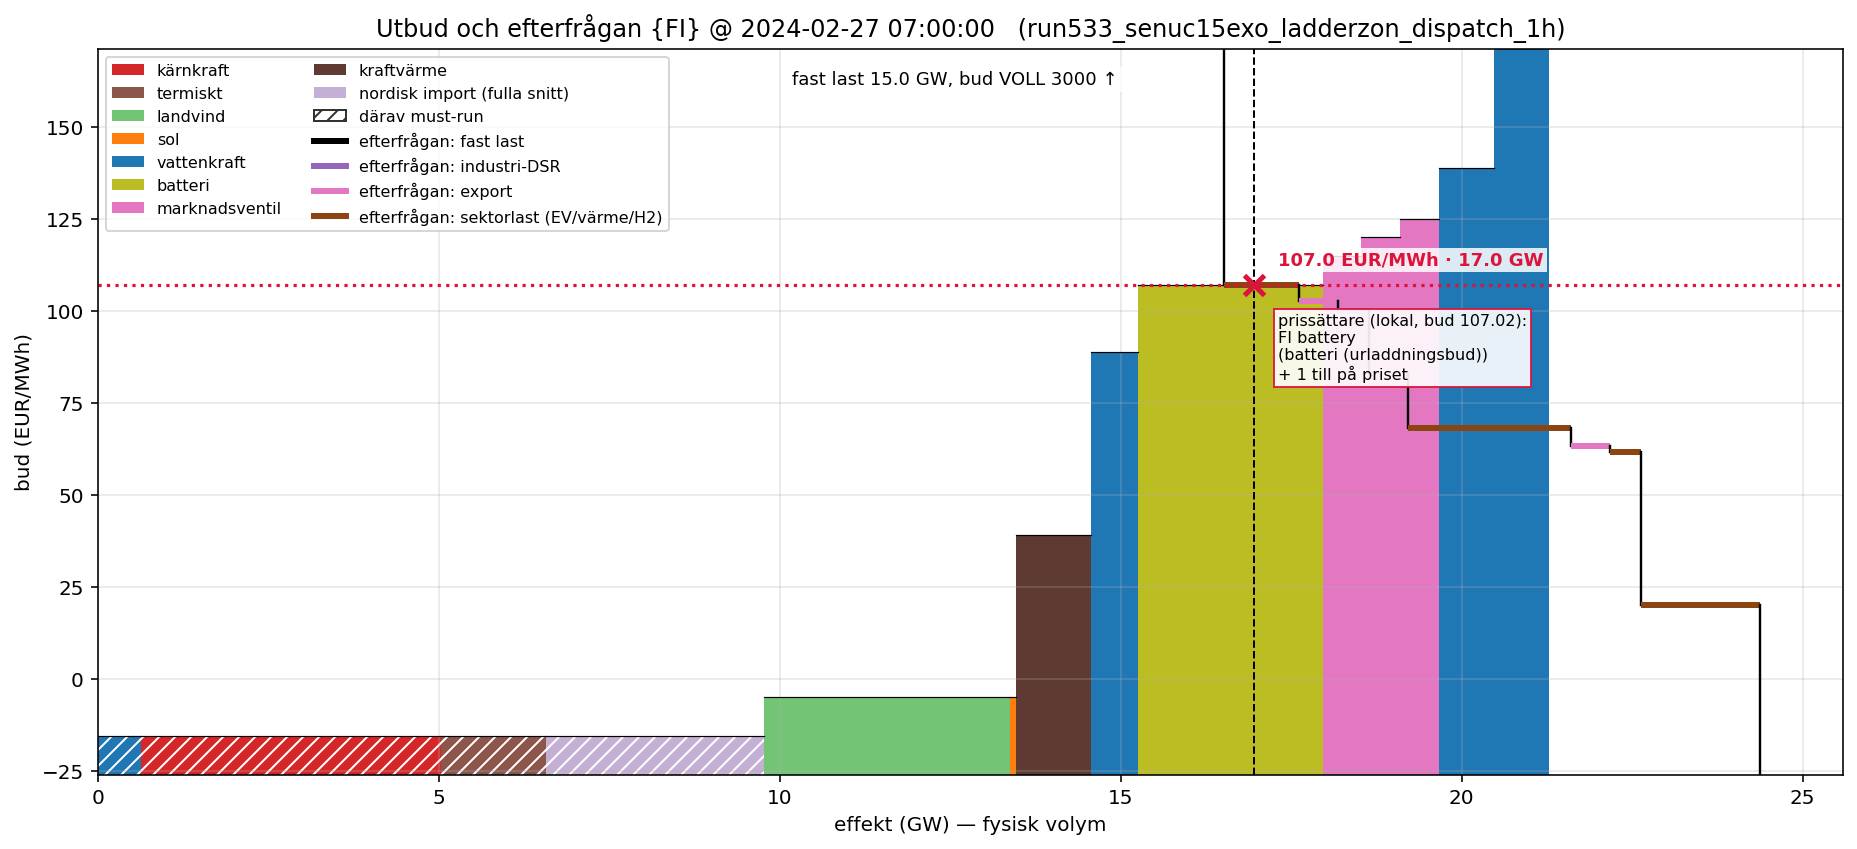
Den här februarimorgonen kl 07:00 bildar hela Norden, utom Finland, en prisö. Finland ligger lite högre i pris just den här morgonen. I övriga Norden är priset 93,7 €/MWh. Av sektorförbrukarna lyser elpannor och VP med sin frånvaro, vilket är naturligt när elen är dyr och KVV går istället. Norsk hydro sätter priset.
Finland importerar för fullt från Sverige och marginalpriset sätts av batterier som lägger sig mellan det lokala hydropriset och den dyrare importen från Estland.
Om batterier har “perfekt framsyn” så gäller det ju inte vattenreservoarer som måste agera på osäkra prognoser månader och år framåt. I modellen hanteras detta genom att i driftsoptimeringen bara köra en vecka i taget och begränsa framsynen till fyra veckor. Vattenvärdet måste då bestämmas enligt någon långsiktigt strategi, som i NordPSA’s fall är baserad på reservoarnivå och var i säsongen vi ligger. Sen har vattenkraften även en budtrappa som avspeglar att en zon inte bara har en reservoar och en generator, utan är uppdelad på flera generatorer som släpper sitt vatten till olika pris.
Typisk sommardag
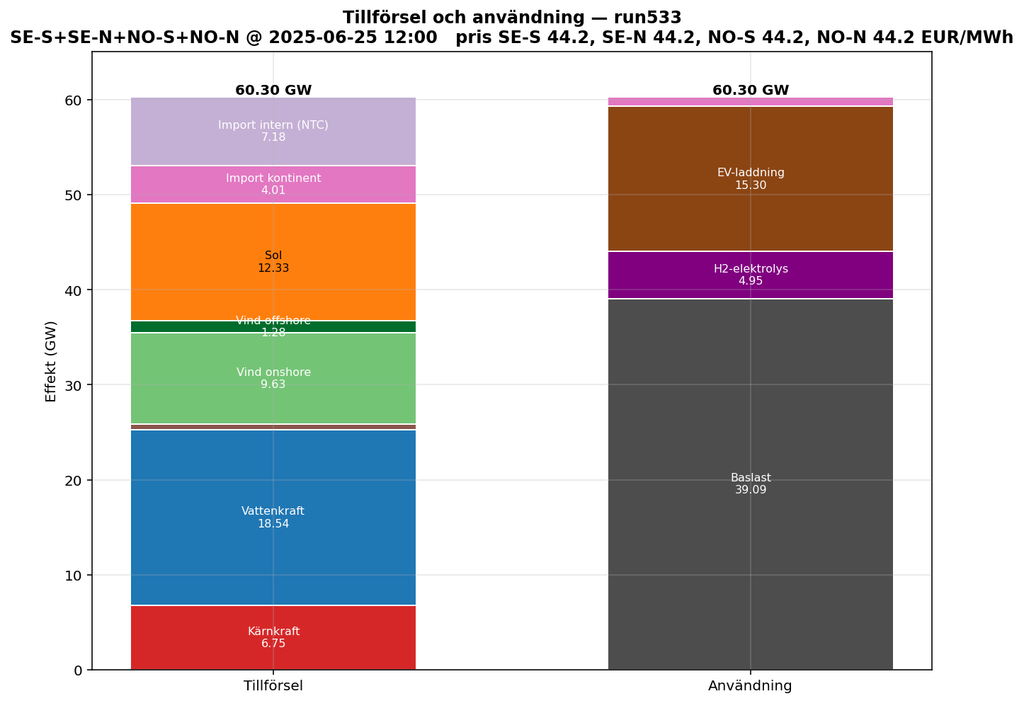
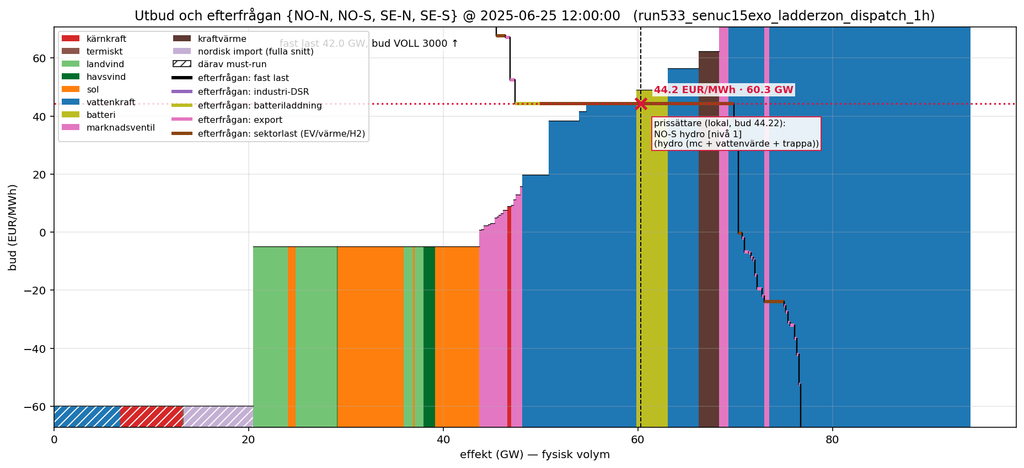
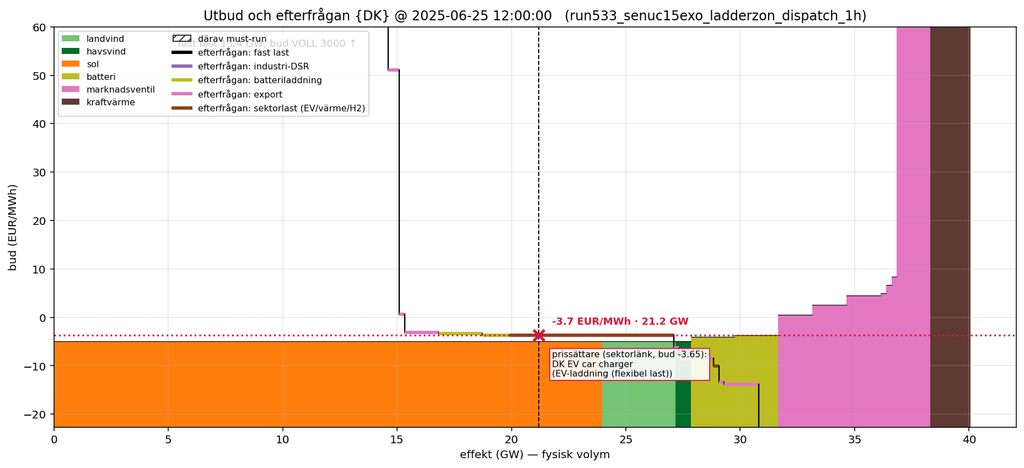
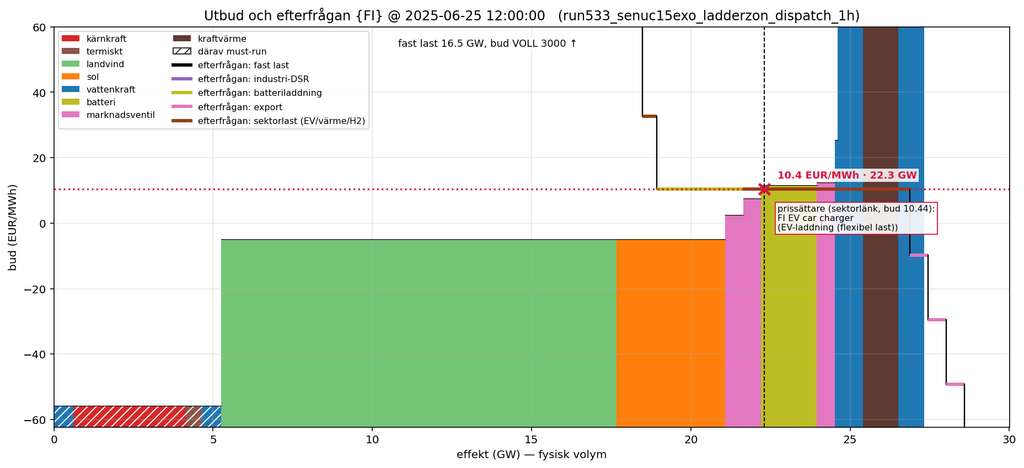
Onsdag 25:e juni, 2025, kl 12:00 är en solig sommardag. NO och SE bildar prisö på ett pris av 44,2 €/MWh. Gott om sol både i SE/NO och via import från Danmark/Finland och från kontinenten. Men norsk sydlig hydro är marginell och sätter priset efter sitt vattenvärde. Nätbatterier och framförallt elbilar passar på att ladda.
I Danmark och Finland får solen ett mer direkt genomslag med negativa priser i DK och låga priser i FI. Vattenreservoarerna i NO/SE fungerar som en svängningsdämpare på priserna. Hydron kan reglera residualeffektbehovet över ett ganska stort spann med en kostnad baserad på vattenvärdet som är relativt konstant på dygns och veckonivå.
Ett blåsigt oktoberdygn då hela Norden är en prisö
Slutligen ett intressant exempel där hela Norden har ett gemensamt lågt pris, satt av flexibel kärnkraft (alltså den nya 1,5 GW kärnkraften som antas kunna flexa mellan 60% och 100%; den gamla antas vara must-run enligt sin tillgänglighetsprofil). Även flexibel elbilsladdning anpassar sig till detta pris.
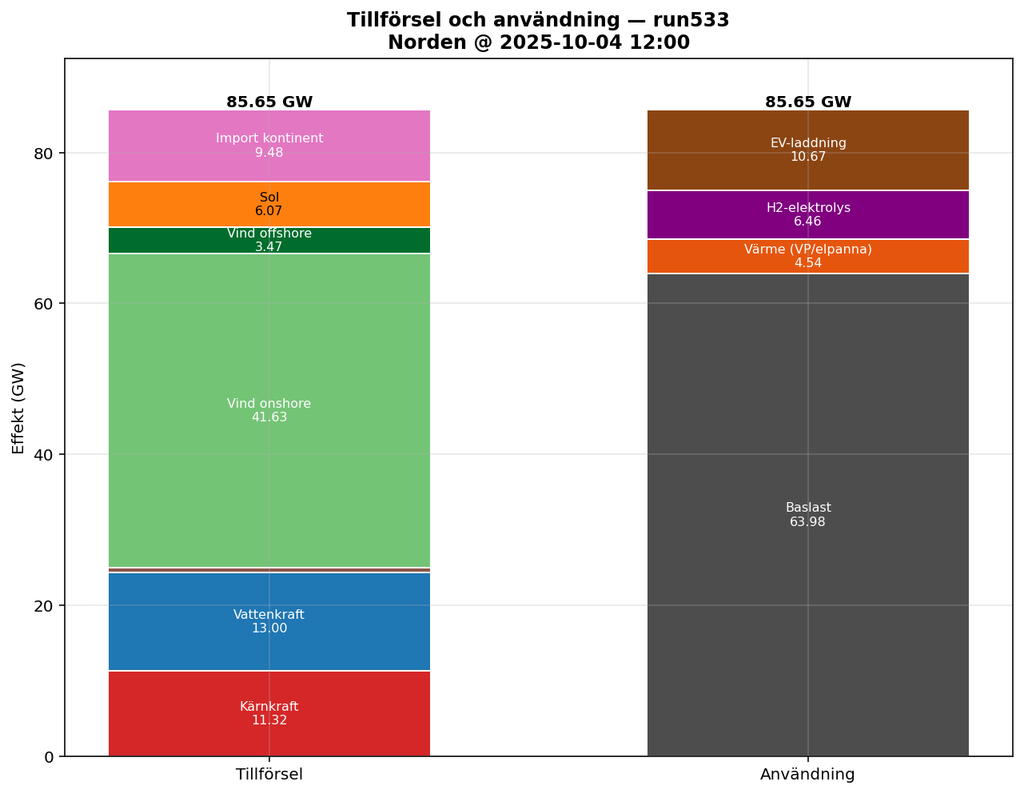
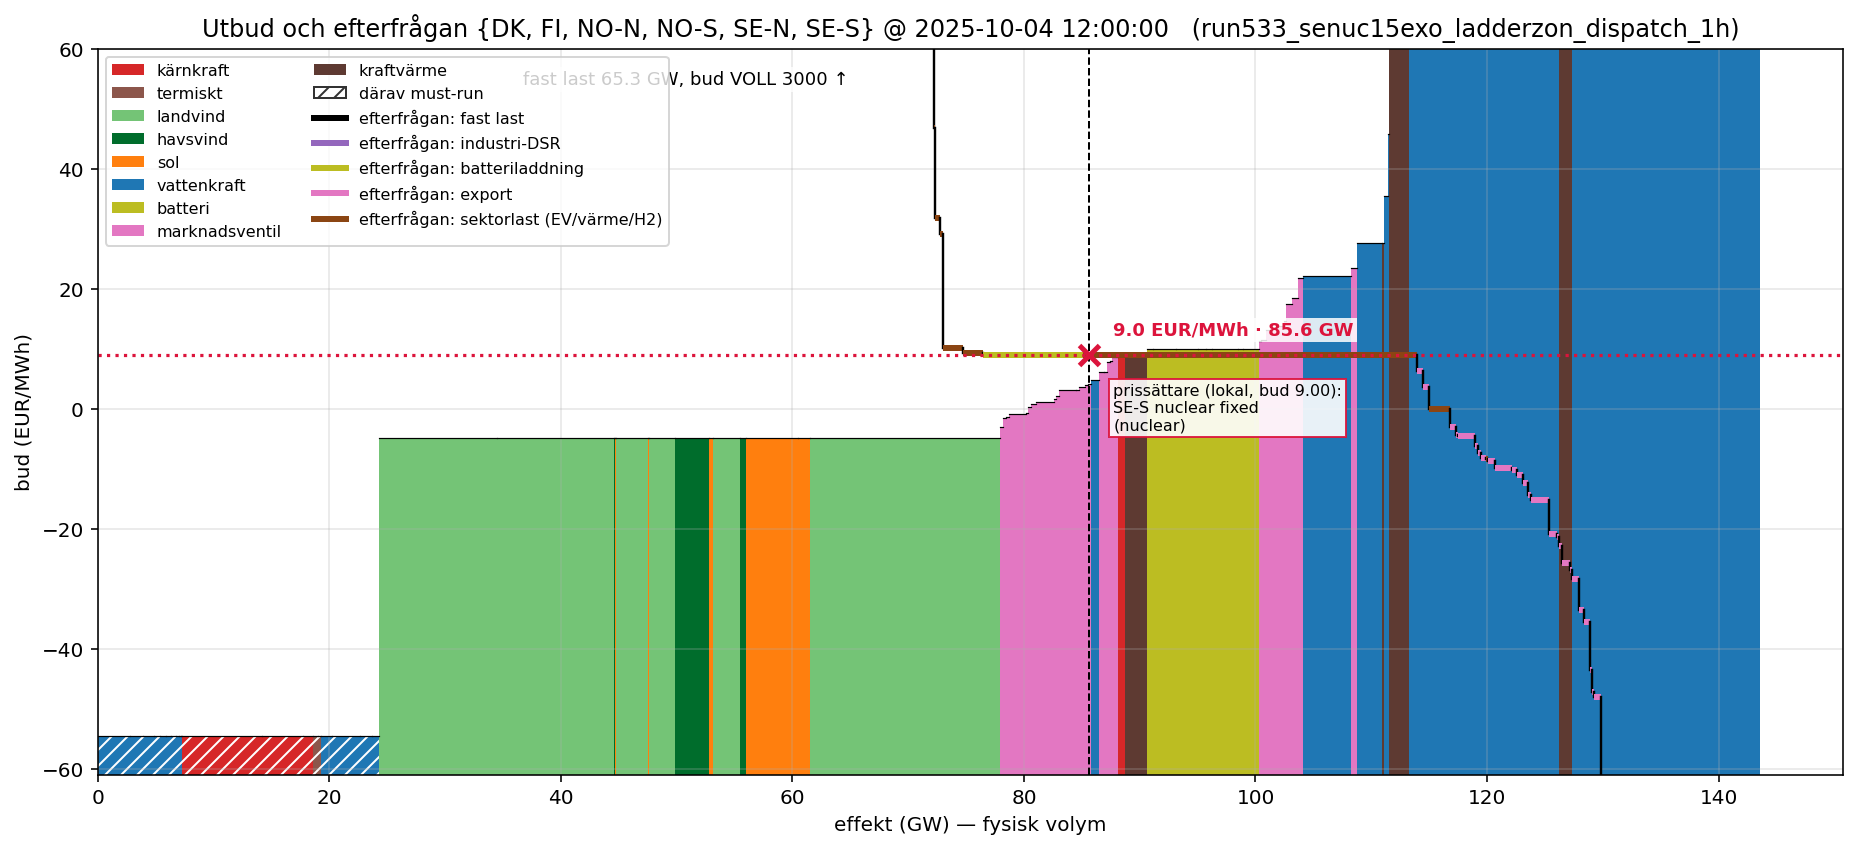
De nya 1,5 GW i SE-S går på 900 MW, alltså 60 % som är dess lägsta last, och dess rörliga kostnad är 9 €/MWh. Elbilsladdningen i SE-S och NO-N är också delvis utnyttjad (4,3 av 7,2 GW och 2,5 av 3,5 GW) och värderar sin laddning till exakt 9 €/MWh.
Allt annat ligger på sina gränser:
- Vinden är mycket stark: 44 GW tillgänglig landvind, varav 14 GW i FI och 10 GW vardera i SE-N och SE-S.
- All flexibel förbrukning kör för fullt: elpannor (DK 1,7 GW, FI 1,7 GW), värmepumpar och alla elektrolysörer. Det är billigare än att låta bli.
- Kontinenten är ännu billigare. Norden importerar på alla steg med bud under 9 €/MWh, från −2,9 till 8,7 €/MWh: 4,5 GW från Tyskland till DK och dessutom import till NO, SE-S och FI. De dyrare stegen (Storbritannien, Polen steg 2 och uppåt) står stilla.
- Vattenkraften håller inne vattnet: NO-S går på 11 % och SE-N på 14 % av effekten, ned mot golven. Alla förbindelser in till Norge är fulla (SE-N→NO-N, SE-S→NO-S, DK→NO-S och NO-S→NO-N). Norge tar emot överskottet och sparar vatten i stället. Magasinen fungerar som Nordens stora lager.
- Batterierna står still med halvfull laddning. Priset är platt över dagen, så det finns ingen prisskillnad att tjäna på.
En detalj: Finland spiller 2,5 GW vind trots att priset är positivt. Det beror inte på priset utan på kravet på nätstyrka. Med 14 GW vind och få synkrona maskiner i drift måste vindinmatningen begränsas för att SCR ska hålla sig över 2. Det är just den typ av timme som Del 1 beskriver, när nätstyrkan är den bindande bristen.
Notera att kurvorna skär varandra 2,5 GW längre till höger än där systemet faktiskt hamnar. Krysset ritas vid den faktiska volymen, 85,6 GW och 9 €/MWh. Där ligger utbudskurvan fortfarande på ett billigare block, och därför hänger krysset ovanför kurvan “i luften”.
Men de 2,5 GW är exakt den finska vindkraften som spills (2 509 MW). Budkurvan ritar all tillgänglig vind som utbud till sitt bud, −5 €/MWh, eftersom den bara ser buden. Men den vinden får inte användas: kravet på nätstyrka i Finland tvingar bort den för att SCR ska hålla sig över 2. Den syns alltså som billigt utbud i kurvan, men i verkligheten är den spärrad av en restriktion som inte syns i budstapeln.
Det motsvarar en extra kostnad för nätstyrkan som budkurvan inte visar. Effektivt kostar den finska vinden mer än −5 €/MWh den timmen, eftersom varje MW vind kräver mer synkron maskin i drift. Om man flyttade den finska vindens block till rätt pris skulle krysset hamna på kurvan.
Kort sagt: när det blåser hårt både i Norden och på kontinenten fylls all flexibel förbrukning, kontinenten säljer billigt, Norge sparar vatten, och priset faller till den nya kärnkraftens rörliga kostnad.
Det här sista exemplet visar på hur prisbildning är nästan övermänsklig i sin komplexitet. Och då är detta en “enkel” modell. Tolkningarna har jag gjort med hjälp av AI (Claude Opus 5.5), som kan gå igenom alla modellens variabler timme för timme.
Slutord
Sammanfattningsvis sätts priset i det nordiska 2040-systemet oftast av lager: vattenkraften och batterierna, vars bud är värdet av att spara energin till senare, och den flexibla förbrukningen som flyttar sig till billiga timmar. De dyraste timmarna sätts inte av någon kraftkälla utan av förbrukning som avstår, industrins efterfrågeflex och i värsta fall bortkopplad last. Nivån styrs i grunden av kontinentpriset, men dämpas av att ny produktion byggs när priset stiger.
Jämfört med originalbloggen ger den kalibrerade, trögare vattenkraften dyrare vanliga timmar men färre extrema toppar, och mindre sol. Det tyder på att hur vattenkraften faktiskt beter sig är en av de viktigaste, och mest osäkra, faktorerna för både priser och utbyggnad i Norden.