Bengt J. Olsson
LinkedIn: beos
X/Twitter: @bengtxyz
AI-sammanfattning
- Varför ett nytt inlägg. NordPSA har byggts om på flera punkter sedan juni, och alla delscenarier har körts om (batch 46). Här jämförs den nya baselinen (run460) med den gamla (run190), och alla modellförändringar samlas på ett ställe.
- Modellförändringar. Expansion följd av en separat driftsimulering på 1h med rullande horisont, vattenkraft som budar efter en vattenvärdeskurva i stället för historiska priser, vätgas och industriell efterfrågeflexibilitet enligt LMA26, pristak 3 000 €/MWh i alla zoner, negativa priser, omkalibrerade NTC och ingen elskatt på värme-el i DK och FI.
- Nuläget. Offseten på ~10 €/MWh i SE-N och NO-N försvinner när snitt 2 smalnas av till 5 000 MW. Den är alltså i huvudsak en nätfråga, inte en vattenvärdesfråga. Modellens priser är fortfarande för jämna, och topparna saknas.
- Utbyggnaden 2040. I Sverige är den i princip identisk: landvind och sol till taken, ingen ny kärnkraft eller havsvind. Finlands 2,5 GW gaskraft med CCS försvinner, och Norge bygger 3,4 GW havsvind.
- Energibalans. Norden går från nettoimport till nettoexport av 6 TWh. El-värmen mer än tredubblas till 7,9 TWh när DK och FI saknar elskatt på värme-el.
- Priser. Medelpriserna ligger inom ±2 €/MWh, men fördelningen är omgjord. Medianen är högre, topparna kapas (Norge har inga timmar över 200 €/MWh), och det finns 80–770 negativa timmar per år. Finland är undantaget, med fler dyra timmar men lägre tak.
- Balansbidrag. Vätgasen tappar två tredjedelar av sitt bidrag, eftersom det mesta av den svenska vätgasen nu är oflexibel. Vattenkraften tar över och står för nästan 60 % på veckoskala. Finland klarar sig helt utan gas.
Varför ett nytt baseline-inlägg?
I juni presenterade jag NordPSA-modellens baseline för Norden 2040, och därefter sju delscenarier, från exogen kärnkraft till slopad elskatt för fjärrvärme. Sedan dess har modellen byggts om på en rad punkter. Den största förändringen gäller vattenkraften, som nu prissätts med en vattenvärdeskurva i stället för med historiska priser. Dessutom har flexibiliteten från vätgas och industri lagts in enligt SvK:s LMA26, samt justeringar i antagna NTC överföringskapaciteter med mera.
Alla scenarier har därför körts om. Det här inlägget gör två saker. Det samlar alla modellförändringar på ett ställe, så att kommande inlägg om delscenarierna kan hänvisa hit. Och det jämför den nya baselinen (run460) med den gamla (run190), med samma upplägg som tidigare: först modellen mot verkligheten 2023–2025, sedan utbyggnaden till 2040.
Kort sammanfattat: utbyggnaden ser i stort sett likadan ut, och medelpriserna ligger nästan still. Men hur priserna bildas och vem som balanserar systemet har förändrats rejält.
Vad har ändrats i modellen?
1. Två steg: expansion, sedan drift. Tidigare var allt en enda expansionskörning på 3 timmars upplösning, där modellen ser alla tre väderåren på en gång. Nu görs expansionen på 2h. Därefter körs den byggda flottan i en separat driftsimulering på 1h med rullande horisont: modellen planerar en vecka i taget och ser bara tre veckor framåt. Alla priser i det här inlägget kommer från driftsimuleringen. Skälet är att en modell med perfekt framsyn över tre år sätter “för bra” vattenvärden. Den vet exakt när vårfloden kommer och hur torr vintern blir. Notera att 2h expansion följt av 1h driftsimulering är precis den metodik som SvK använder i sin LMA2026.
2. Vattenkraftens bud. Det här är den största enskilda förändringen. Tidigare budade magasinen in efter det historiska zonpriset. Det gjorde att vattenkraften budade högt precis när priset var högt och blev själva pristoppen. Nu styrs budet av en vattenvärdeskurva som beror på fyllnadsgrad och årstid. Kurvans form bygger på uppmätta magasinsnivåer och prisrespons 2015–2025, och den är kontrollerad mot vattenkraftens faktiska drift 2023–2025. Budet sprids dessutom på tre nivåer i stället för en, för att få in en lutning i utbudet, olika kraftverk budar olika volymer till olika priser. Därtill har vattenkraften fått driftrestriktioner: tim- och dygnsgolv samt veckotak enligt Ek Fälth m.fl. (2025).
Den nya modell blir något av ett tveeggat svärd. Å ena sidan ger det en mer realistisk hydrodispatch, å andra sidan fångas inte att hydron opportunistiskt kan buda efter förväntade kontinentpriser, som ofta styrs av gaspriset. Detta gör att pristoppar inte fångas på samma sätt som i den ursprungliga modellen där vattnet prissattes efter historiska priser (men på en felaktig grund).
3. Flexibilitet enligt LMA26. Vätgasen är nu uppdelad i SvK:s tre kategorier:
- oflexibel vätgas, som en fast last (t.ex. stålverk)
- lagerflexibel vätgas, med elektrolysör och vätgaslager
- elektrobränslen, som kan avstå produktion när elen är dyr
I Sverige är 77 % av vätgasen oflexibel. Dessutom finns nu industriell efterfrågeflexibilitet (DSR) på 6 GW som kopplar bort last i steg vid 100, 250 och 500 €/MWh.
4. Pristak i alla zoner. Ett tak på 3 000 €/MWh (VOLL) gäller nu överallt. Tidigare fanns det bara i SE-N och NO-N, och Finland kunde nå 13 000 €/MWh.
5. Negativa priser. Vind och sol budar nu −5 €/MWh i driften, som en proxy för ursprungsgarantier och stödsystem. Tidigare kunde modellen per konstruktion inte ge ett enda negativt pris.
6. Överföringskapaciteter. De interna NTC:erna är omkalibrerade mot publicerad day-ahead-kapacitet från tiden före flowbased. Snitt 2 år 2040 är sänkt från SvK:s 10 700 till 9 000 MW, eftersom tilldelad kapacitet i snitt bara är ~85 % av maxvärdet (mer om snitt 2 nedan).
7. Elskatt på värme-el. Den är nu 0 i Danmark och Finland, efter deras reformer, men ligger kvar på 35 €/MWh i Sverige.
8. Övrigt.
- Kontinentpriserna 2040 är justerade mot LMA26 figur 31: GB 84, LT 90 och EE 87 €/MWh.
- Danska värmepumpar har fått COP 3 i stället för 4, som övriga länder.
- Finns en mängd smärre ändringar också.
Nuläget: modellen mot faktiskt utfall 2023–2025
I baseline-inlägget noterade jag en offset på ~10 €/MWh i NO-N och SE-N mot faktiska priser. Jag tillskrev den dels det konstanta vattenvärdet, dels flowbased, som infördes i slutet av 2024. Nulägeskörningen är nu gjord om med den nya vattenkraftsmodellen: dagens flotta, last och nät, drift på 1h med rullande horisont. Jag har kört den två gånger, med snitt 2 på 7 300 MW (uppmätt maxkapacitet) och på 5 000 MW.
| SE-N | SE-S | NO-N | NO-S | DK | FI | |
|---|---|---|---|---|---|---|
| Faktiskt medel | 27,1 | 47,5 | 25,8 | 58,1 | 79,0 | 47,5 |
| Snitt 2 = 7 300 MW | ||||||
| Bias | +11,2 | −2,6 | +11,5 | −5,9 | +2,9 | −2,9 |
| MAE | 20,5 | 21,2 | 17,1 | 16,1 | 11,8 | 29,4 |
| Snitt 2 = 5 000 MW | ||||||
| Bias | +0,5 | +4,7 | +2,7 | −1,6 | +3,0 | −1,5 |
| MAE | 16,2 | 20,3 | 14,0 | 16,0 | 11,5 | 27,2 |
| Korrelation | 0,6 | 0,8 | 0,6 | 0,7 | 0,9 | 0,6 |
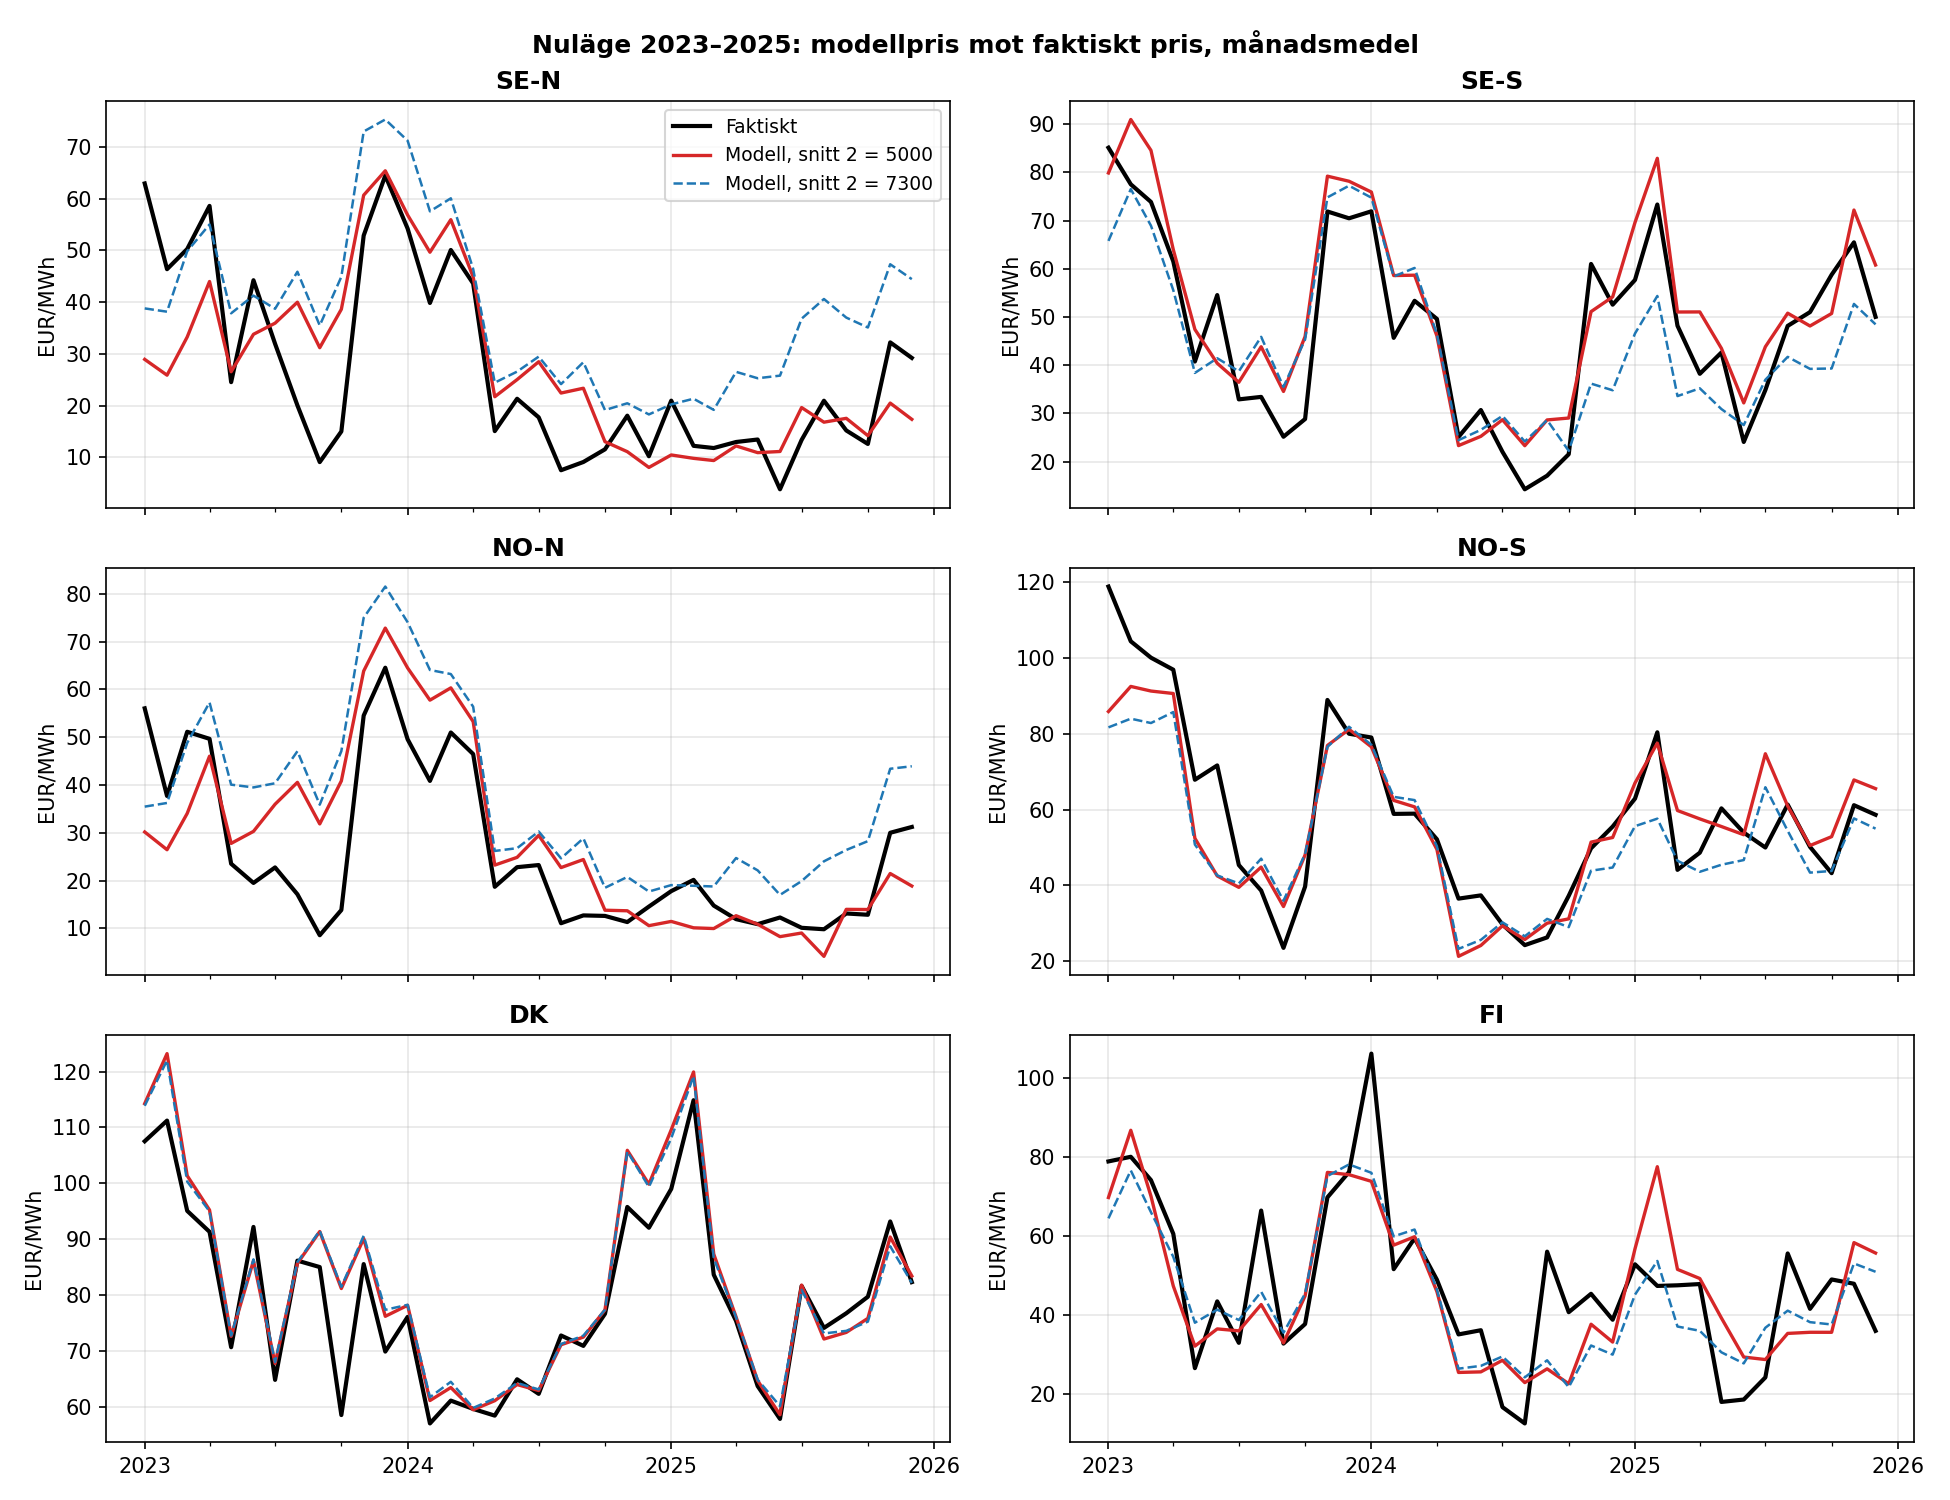
Månadsmedel av modellpriset mot faktiskt pris 2023–2025. Med snitt 2 på 5 000 MW (rött) försvinner den nordliga offseten som syns med 7 300 MW (streckat).
Med 7 300 MW står offseten i norr kvar, +11 €/MWh. Med 5 000 MW försvinner den nästan helt, och medelfelet minskar i alla sex zoner. Offseten är alltså i huvudsak en nätfråga, inte en vattenvärdesfråga. Det syns tydligast i prisskillnaden mellan SE-S och SE-N:
| 2023 | 2024 | 2025 | |
|---|---|---|---|
| Faktiskt | 14,5 | 13,9 | 32,6 |
| Modell, snitt 2 = 7 300 | 7,3 | 3,3 | 8,8 |
| Modell, snitt 2 = 5 000 | 21,5 | 11,9 | 40,3 |
Ingen fast kapacitet passar alla tre åren. 7 300 MW ger för lite prisskillnad alla år. 5 000 MW ger för mycket 2023, ungefär rätt 2024 och fångar språnget 2025, då överskottet i norr var extra stort. Snittets verkliga kapacitet är inget fast tal. Redan före flowbased tilldelades i genomsnitt bara ~85 % av maxvärdet på 7 300 MW. Med flowbased bestäms utrymmet timme för timme av hur alla flöden belastar nätet. Genomsnittspriset bestäms därför i huvudsak av den genomsnittliga kapacitet som faktiskt tilldelades. Att 5 000 MW träffar prisnivån så väl tyder på att den låg betydligt närmare 5 000 än 7 300 MW, särskilt efter att flowbased infördes.
Det smalare snittet har ett pris. SE-S hamnar något för högt (+4,7), och modellen håller inne mer vatten i norr än vad som faktiskt hände. För 2040 har jag därför valt en mellanväg, 9 000 MW i stället för SvK:s 10 700.
Två svagheter kvarstår, och båda hänger ihop med vattenkraftens nya bud (punkt 2 ovan). Den första är att modellens priser är för jämna: standardavvikelsen är 18–45 €/MWh mot uppmätta 24–62. Topparna saknas nästan helt. Finland hade i verkligheten 147 timmar per år över 200 €/MWh, modellen noll. Norge hade 5–31, modellen också noll. Vattenkraften budar nu högst runt 115–130 €/MWh och kör hellre ut vattnet än att följa med priset uppåt. Eftersom Norden är tätt sammankopplat sätter det ett tak även i zoner med lite egen vattenkraft, som Finland, som då importerar billig vattenkraft i stället för att priset stiger. I verkligheten budar vattenkraftsägarna också efter vad de tror att kontinenten kommer att betala, som i praktiken styrs av gaspriset. Det fångar inte vattenvärdeskurvan.
Den andra svagheten är att de negativa timmarna blir för få. SE-N får ungefär hälften av de verkliga, och övriga zoner utom NO-N en tredjedel eller mindre. Här är orsaken en annan: modellen saknar kraftverk som hellre betalar för att producera än att stänga av och starta om, och vind och sol budar bara ned till −5 €/MWh.
Modellen fångar alltså nivån och säsongsmönstret väl, men underskattar svängningarna åt båda hållen. Det är värt att ha i minnet när vi tittar på prisfördelningen 2040 nedan. Att Norge där inte har en enda timme över 200 €/MWh är delvis en egenskap hos modellen, inte bara hos 2040 års kraftsystem.
Baseline 2040: utbyggnaden
| GW, Norden | run190 | run460 | Δ |
|---|---|---|---|
| Elproduktion | |||
| Landvind | 78,2 | 79,0 | +0,8 |
| Sol | 79,9 | 78,8 | −1,1 |
| Havsvind | 2,7 | 6,2 | +3,4 |
| Kärnkraft | 11,3 | 11,3 | 0 |
| Gas (CCS) | 2,5 | 0,0 | −2,5 |
| Fjärrvärme | |||
| Kraftvärme (bränsle) | 24,5 | 21,7 | −2,8 |
| Elpannor | 3,9 | 6,0 | +2,1 |
| Värmepumpar | 1,0 | 1,1 | +0,1 |
| Flexibilitet | |||
| Industriell DSR | – | 5,1 | ny |
Sverige är i princip identiskt med förra gången: 34,8 GW landvind i taket, 24,4 GW sol, ingen ny kärnkraft och ingen havsvind. Skillnaderna ligger i grannländerna.
Finlands 2,5 GW gaskraft med CCS försvinner helt. I förra inlägget byggdes den för att Finland är känsligt för prissvängningar. Nu tas den rollen av industriell DSR (1,9 GW i Finland), elpannor och vätgasproduktion som kan avstå när elen är dyr. Norge bygger 3,4 GW havsvind i NO-S, som ger 14,7 TWh/år. Det är första gången modellen bygger havsvind utanför Danmark. Norsk sol går samtidigt ned från 15,8 till 13,1 GW, medan finsk sol ökar från 7,4 till 9,2 GW.
| TWh/år | run190 | run460 | Δ |
|---|---|---|---|
| Tillförsel | |||
| Landvind | 220,3 | 223,0 | +2,7 |
| Havsvind | 10,7 | 25,4 | +14,7 |
| Sol | 82,0 | 82,1 | +0,1 |
| Kärnkraft | 83,3 | 83,8 | +0,5 |
| Vattenkraft (magasin + strömkraft) | 223,6 | 222,2 | −1,4 |
| Gas | 7,9 | 0,0 | −7,9 |
| Kraftvärme (el) | 26,4 | 24,0 | −2,4 |
| Nettoimport från kontinenten | +2,2 | −6,0 | −8,2 |
| Förbrukning och spill | |||
| El till värme (VP + elpanna) | 2,3 | 7,9 | +5,6 |
| Spill (curtailment) | 4,2 | 2,5 | −1,7 |
Två saker sticker ut. Den första är att Norden blir nettoexportör. Tidigare var Norden nettoimportör: 2 TWh i 3h-expansionen och 5 TWh i 1h-körningen. Nu exporteras 6 TWh netto. Sannolikt beror det på de högre kontinentpriserna och den norska havsvinden, men effekterna går inte att separera ur en enda körning.
Den andra är att fjärrvärmen har elektrifierats. Förra gången såg fjärrvärmen ut “ungefär som idag”. Nu har Danmark och Finland ingen elskatt på värme-el i baselinen, och el-värmen mer än tredubblas till 7,9 TWh, varav 4,9 TWh i elpannor. Det är i stort sett det som delscenario 7 testade, och det ligger alltså nu redan i baselinen. Delscenario 7 blir därmed en fråga om vad som händer om Sverige gör som Danmark och Finland.
Vätgasens elbehov är i stort sett oförändrat, men hälften ligger nu som fast last i stället för som flexibel elektrolys. Knappt 4 TWh vätgas per år produceras inte, eftersom elektrobränsleproduktionen avstår när elen är dyr.
Priserna: samma nivå, annan fördelning
| SE-N | SE-S | NO-N | NO-S | DK | FI | |
|---|---|---|---|---|---|---|
| Medelpris | ||||||
| run190 | 69,5 | 71,6 | 70,0 | 71,6 | 75,3 | 77,2 |
| run460 | 68,3 | 69,7 | 71,0 | 70,4 | 77,3 | 77,0 |
| Median | ||||||
| run190 | 59,1 | 60,7 | 62,8 | 68,1 | 77,5 | 62,1 |
| run460 | 67,4 | 69,0 | 68,2 | 68,9 | 81,1 | 67,4 |
| Maxpris | ||||||
| run190 | 1 980 | 1 980 | 333 | 536 | 727 | 13 062 |
| run460 | 1 045 | 1 045 | 183 | 199 | 842 | 3 000 |
| Timmar över 200 €/MWh per år | ||||||
| run190 | 56 | 72 | 21 | 38 | 66 | 155 |
| run460 | 30 | 30 | 0 | 0 | 74 | 246 |
| Timmar med negativt pris per år | ||||||
| run190 | 0 | 0 | 0 | 0 | 0 | 0 |
| run460 | 268 | 277 | 0 | 83 | 766 | 477 |
Medelpriset ligger inom ±2 €/MWh i alla zoner, men av motsatta skäl. Den gamla modellen fick sitt medel av en låg kropp och en fet svans. Den nya får det av en hög kropp, en tunn svans och negativa timmar.
- Medianen stiger 6–8 €/MWh i Sverige och Finland.
- Topparna kapas. Norge har inte en enda timme över 200 €/MWh. Vattenkraften budar nu 115–130 €/MWh i bristtimmarna och kör ut vattnet, i stället för att följa med priset uppåt som förut. Industriell DSR och vätgasproduktion som avstår kapar resten.
- Negativa priser har tillkommit, mest i Danmark med 766 timmar per år.
Finland är undantaget. Där kapas maxpriset från 13 000 till 3 000 €/MWh, men timmarna över 200 blir fler, från 155 till 246. Extrema timmar byts mot fler måttligt dyra, eftersom DSR-stegen sätter priset i stället för fri prisbildning upp mot taket.
Balansbidrag
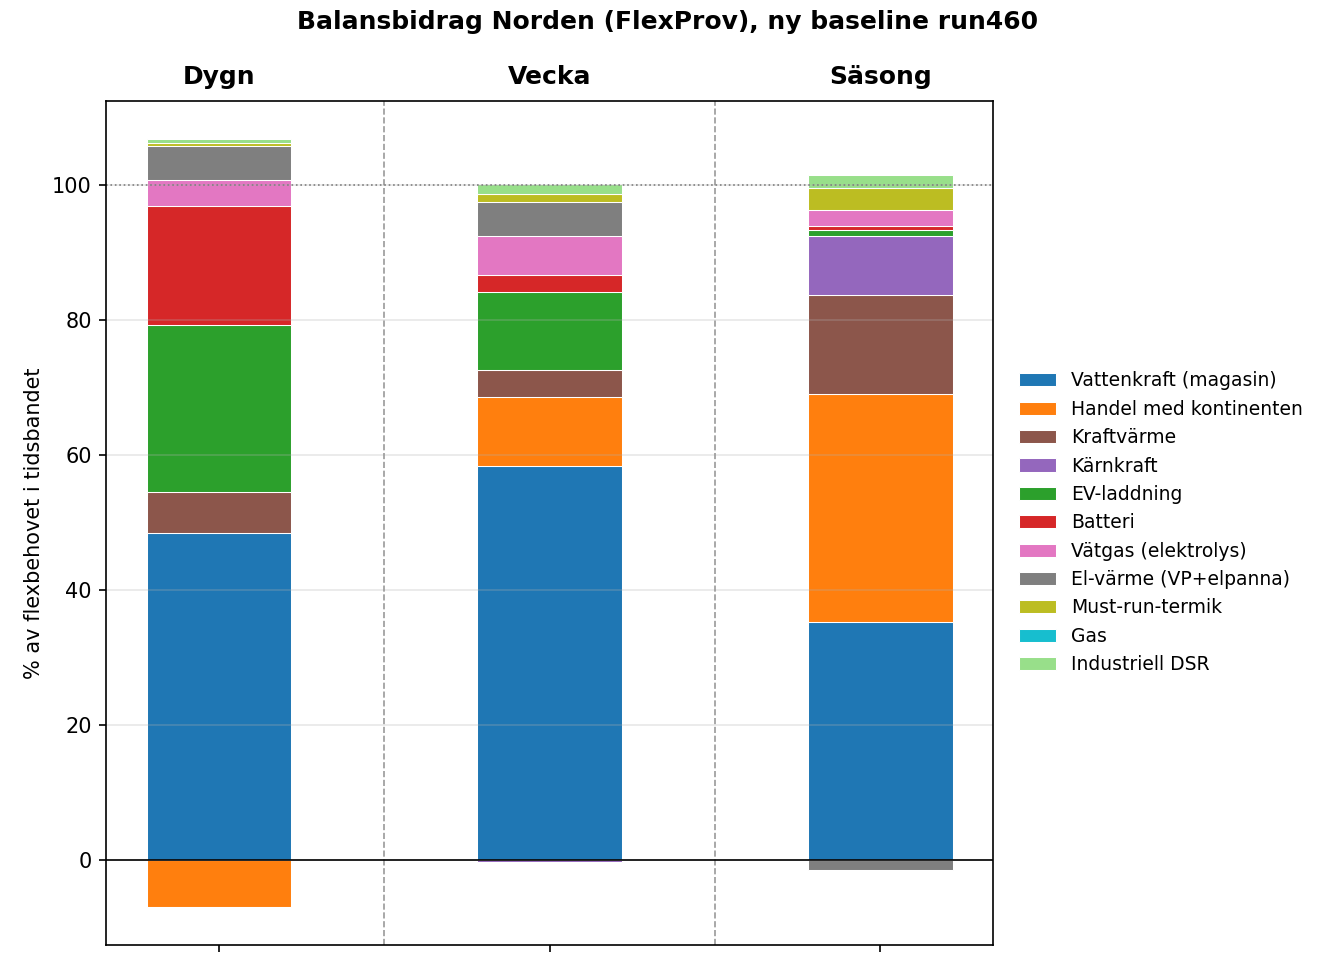
Balansbidragen är beräknade med samma FlexProv-metod som i baseline-inlägget och jämförs med 1h-körningen där (run197). Värdena anger hur stor andel av residuallastens variation varje källa balanserar, per tidsskala.
| Flexkälla | Dygn | Vecka | Säsong |
|---|---|---|---|
| Vattenkraft (magasin) | 41 → 49 | 43 → 58 | 35 → 35 |
| Import/export (kontinent) | −6 → −7 | 18 → 10 | 35 → 34 |
| EV-laddning | 23 → 25 | 12 → 11 | 0 → 1 |
| Batteri | 19 → 18 | 2 → 3 | 0 → 1 |
| Vätgas (elektrolys) | 12 → 4 | 12 → 6 | 1 → 2 |
| Kraftvärme | 8 → 6 | 5 → 4 | 15 → 15 |
| El-värme (VP + elpanna) | 1 → 5 | 1 → 5 | −1 → −2 |
| Kärnkraft | 0 → 0 | 0 → 0 | 9 → 9 |
| Gas | 2 → 0 | 6 → 0 | 3 → 0 |
| Industriell DSR | – → 1 | – → 2 | – → 2 |
Säsongsbalanseringen är i princip oförändrad: vattenkraft, handel med kontinenten, kraftvärme och kärnkraft. Förändringen ligger på dygns- och veckoskalan. Vätgasen tappar två tredjedelar av sitt bidrag, eftersom det mesta av den svenska vätgasen nu är oflexibel. Vattenkraften tar över och står på veckoskalan för nästan 60 %. El-värmen går från försumbar till 5 %.
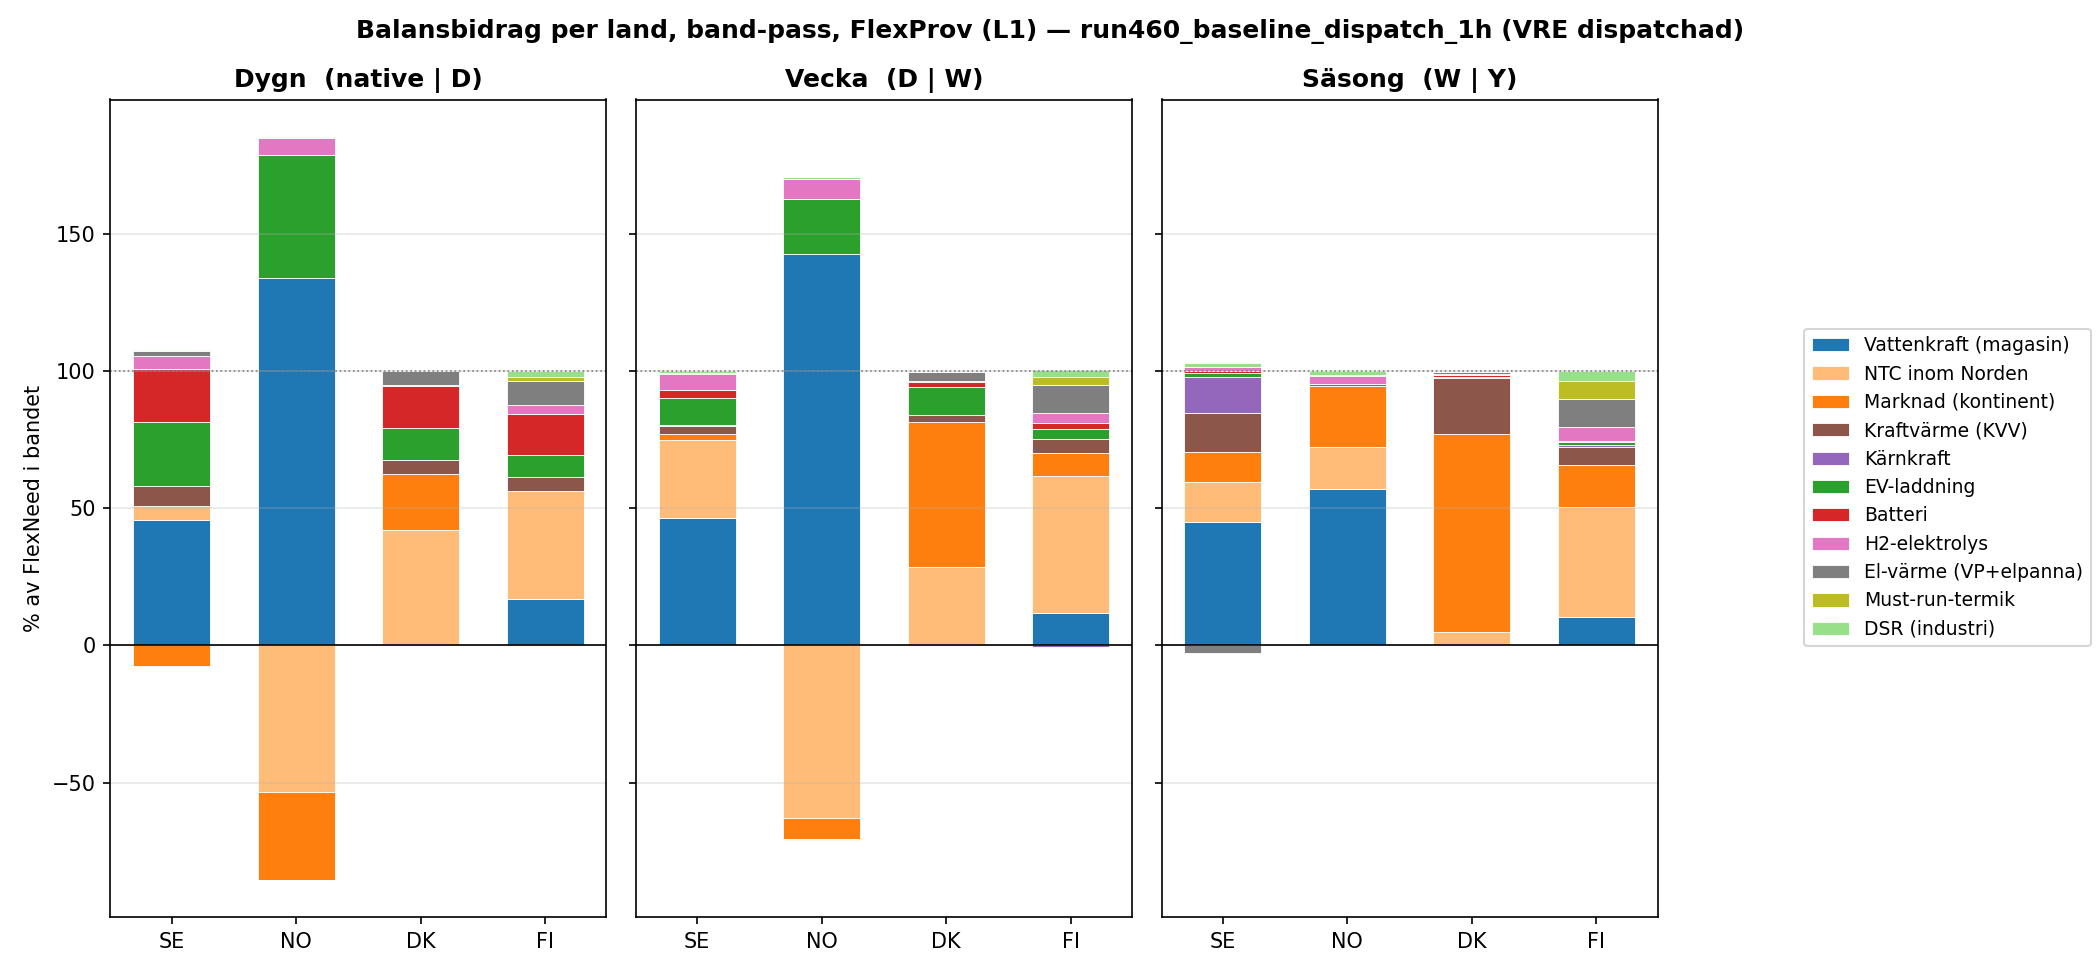
Landsmönstren från förra gången går igen, med några tydliga förskjutningar:
- Norge överbalanserar ännu mer. Vattenkraften levererar 134 % på dygnsskala och 143 % på veckoskala av landets eget balansbehov (tidigare 105 och 120). Överskottet går till grannarna via nordisk handel. Intressant nog svänger den norska vattenkraften mindre än förut, men i bättre takt med behovet: korrelationen med Nordens residuallast på dygnsskala stiger från 0,58 till 0,82. Tidigare följde budet historiska priser timme för timme, så en del av vattenkraftens rörelser följde dåtidens prismönster i stället för 2040 års behov. Nu ligger vattenvärdet fast inom veckan, och vattenkraften kör efter systemets faktiska behov. Samtidigt har grannarna mindre annan flex, med mindre flexibel vätgas och ingen finsk gas, och hålet fylls med norsk vattenkraft.
- Danmarks kontinentberoende växer fortfarande med tidsskalan, 20 % → 53 % → 72 %, men mindre brant på veckoskala än förut (69 %). Grannländerna tar mer på veckoskala (28 % mot 17).
- Finland klarar sig nu helt utan gas (tidigare 13–19 %). I stället kommer el-värme (9–10 %, tack vare Nordens största värmelager), vattenkraft (10–17 %), vätgas (3–5 %) och DSR (2–4 %). Den nordiska handeln står kvar på 40–50 %.
- Sverige lutar sig mer på vattenkraften, som går från ~30 % till ~45 % i alla tidsband. Dygnsflexen från EV, batterier och vätgas går från 66 % till 47 %. Kärnkraftens 13 % i säsongsbandet är oförändrad.
Vad betyder detta för delscenarierna?
Scenarierna har körts om mot den nya baselinen, och jag går igenom dem ett i taget i kommande inlägg. Det går redan att se att priseffekterna kommer att se annorlunda ut. En stor del av de gamla prisfallen var borttagna pristoppar, och de topparna finns inte längre i baselinen. Delscenario 7 (slopad elskatt) byter dessutom innebörd, eftersom Danmark och Finland redan har noll skatt i baselinen.
Serien får också ett nytt, åttonde delscenario: all överföringskapacitet mot kontinenten halveras, från 13 820 till 6 910 MW (run467). Frågan är hur mycket Norden egentligen lutar sig mot kontinenten, både för att balansera systemet och för priserna.
En not om simuleringen
Expansionen körs nu på 2 timmars upplösning och tar ungefär fem timmar på hemdatorn. Driftsimuleringen på 1h tar 10–30 minuter. Alla priser och balansbidrag i det här inlägget kommer från 1h-driften, medan installerad effekt kommer från 2h-expansionen.