Bengt J. Olsson
LinkedIn: beos
X/Twitter: @bengtxyz
AI-sammanfattning
- Scenariot. Kalkylräntan för ny kärnkraft och havsvind i Sverige sänks från 6 till 3 %. Allt annat är som i baseline, och till skillnad från delscenario 2 byggs all kärnkraft endogent, alltså av optimeraren.
- Investeringar. 7 GW ny kärnkraft byggs i SE-S, men ingen svensk havsvind. Räntefördelen går helt till kärnkraften. Den tränger ut 4,4 GW norsk havsvind, 9 GW sol och 2,7 GW finsk landvind, sammanlagt cirka 16 GW väderberoende kraft. Synkronkompensatorerna i SE-S behövs inte längre.
- Handel. Sverige går från ungefär balans till en nettoexport på cirka 38 TWh per år, i stort sett hela kärnkraftens produktion. Det mesta går till grannländerna och bara cirka 8 TWh till kontinenten.
- Priser. De svenska priserna faller med cirka 17 €/MWh, till 57 €/MWh. Topparna över 200 €/MWh försvinner, men de negativa timmarna i SE-S ökar från 19 till 90 per år. Grannländerna får också lägre priser, utom södra Norge, där priset stiger med 1,3 €/MWh.
- Varför inte havsvind? Kärnkraften tjänar mer på den lägre räntan, eftersom den är mer kapitaltung och har längre livslängd. Dess el är också mer värd, eftersom den produceras jämnt även när det inte blåser. Dessutom ger kärnkraften nätstyrka.
- Mot junikörningarna. Riktningen är densamma som i motsvarande scenario från juni (run192), men effekten är större. Nu byggs 7,0 GW kärnkraft i stället för 4,5 GW, exporten ökar med 38 TWh i stället för 16, och priset sjunker med 17 €/MWh i stället för 14. I juni var det främst sol i SE-S som trängdes undan, nu är det norsk havsvind. Kärnkraften får dessutom räkna hem nätstyrka som ett nytt värde.
- Förbehåll. Resultatet bygger på en totalkostnadsoptimering som förutsätter en koordinerad utbyggnad i hela Norden. Det väcker frågan om investeringar i norsk havsvind hellre borde gå till svensk kärnkraft.
Delscenario 3 – Räntesubventioner för kärnkraft och havsbaserad vindkraft
I detta tredje delscenario undersöker jag vad som händer om man i modellens “baseline” inför räntesubventioner för kärnkraft OCH havsbaserad vindkraft i NordPSA 2040.
Baseline är alltså resultatet av en endogen investeringsmodell som tar fram 2040 systemet enbart baserat på vad som är ekonomiskt optimalt utifrån kostnader och behov. I baseline byggs framförallt landbaserad vind upp till taket, mycket solkraft, och i södra Norge byggs havsbaserad vindkraft till taket som är ca 5 GW. Ingen kärnkraft byggs på grund av dess kostnad.
Räntesubventionen 6% -> 3% är en grovt förenklad modell av de förslag som ligger på bordet för att stödja införandet av ny kärnkraft, och som även diskuteras gälla havsbaserad vindkraft. De verkliga modellerna är betydligt mer komplicerade, men i botten ligger en riskavlastning som medför att lån med lägre ränta kan tas upp för att bygga ut dessa kraftslag. Så modellen ger bara en principiell indikation av hur ett optimalt system skulle utveckals med just denna typ av räntesubvention.
Notera skillnaden mot delscenario 2 – där byggdes 1,5 GW kärnkraft exogent dvs, tvingades in för att efterlikna SvK LMA26 Mixat Medel scenario (del 1 utbyggnad, och del 2 prisbildning). I det här scenariot så byggs allt endogent, dvs av optimeraren.
Ändringar mot Baseline
Kalkylräntan för Kärnkraft och Havsbaserad vindkraft (i Sverige enbart) sänks från 6% till 3%. Allt annat är lika.
Resultat
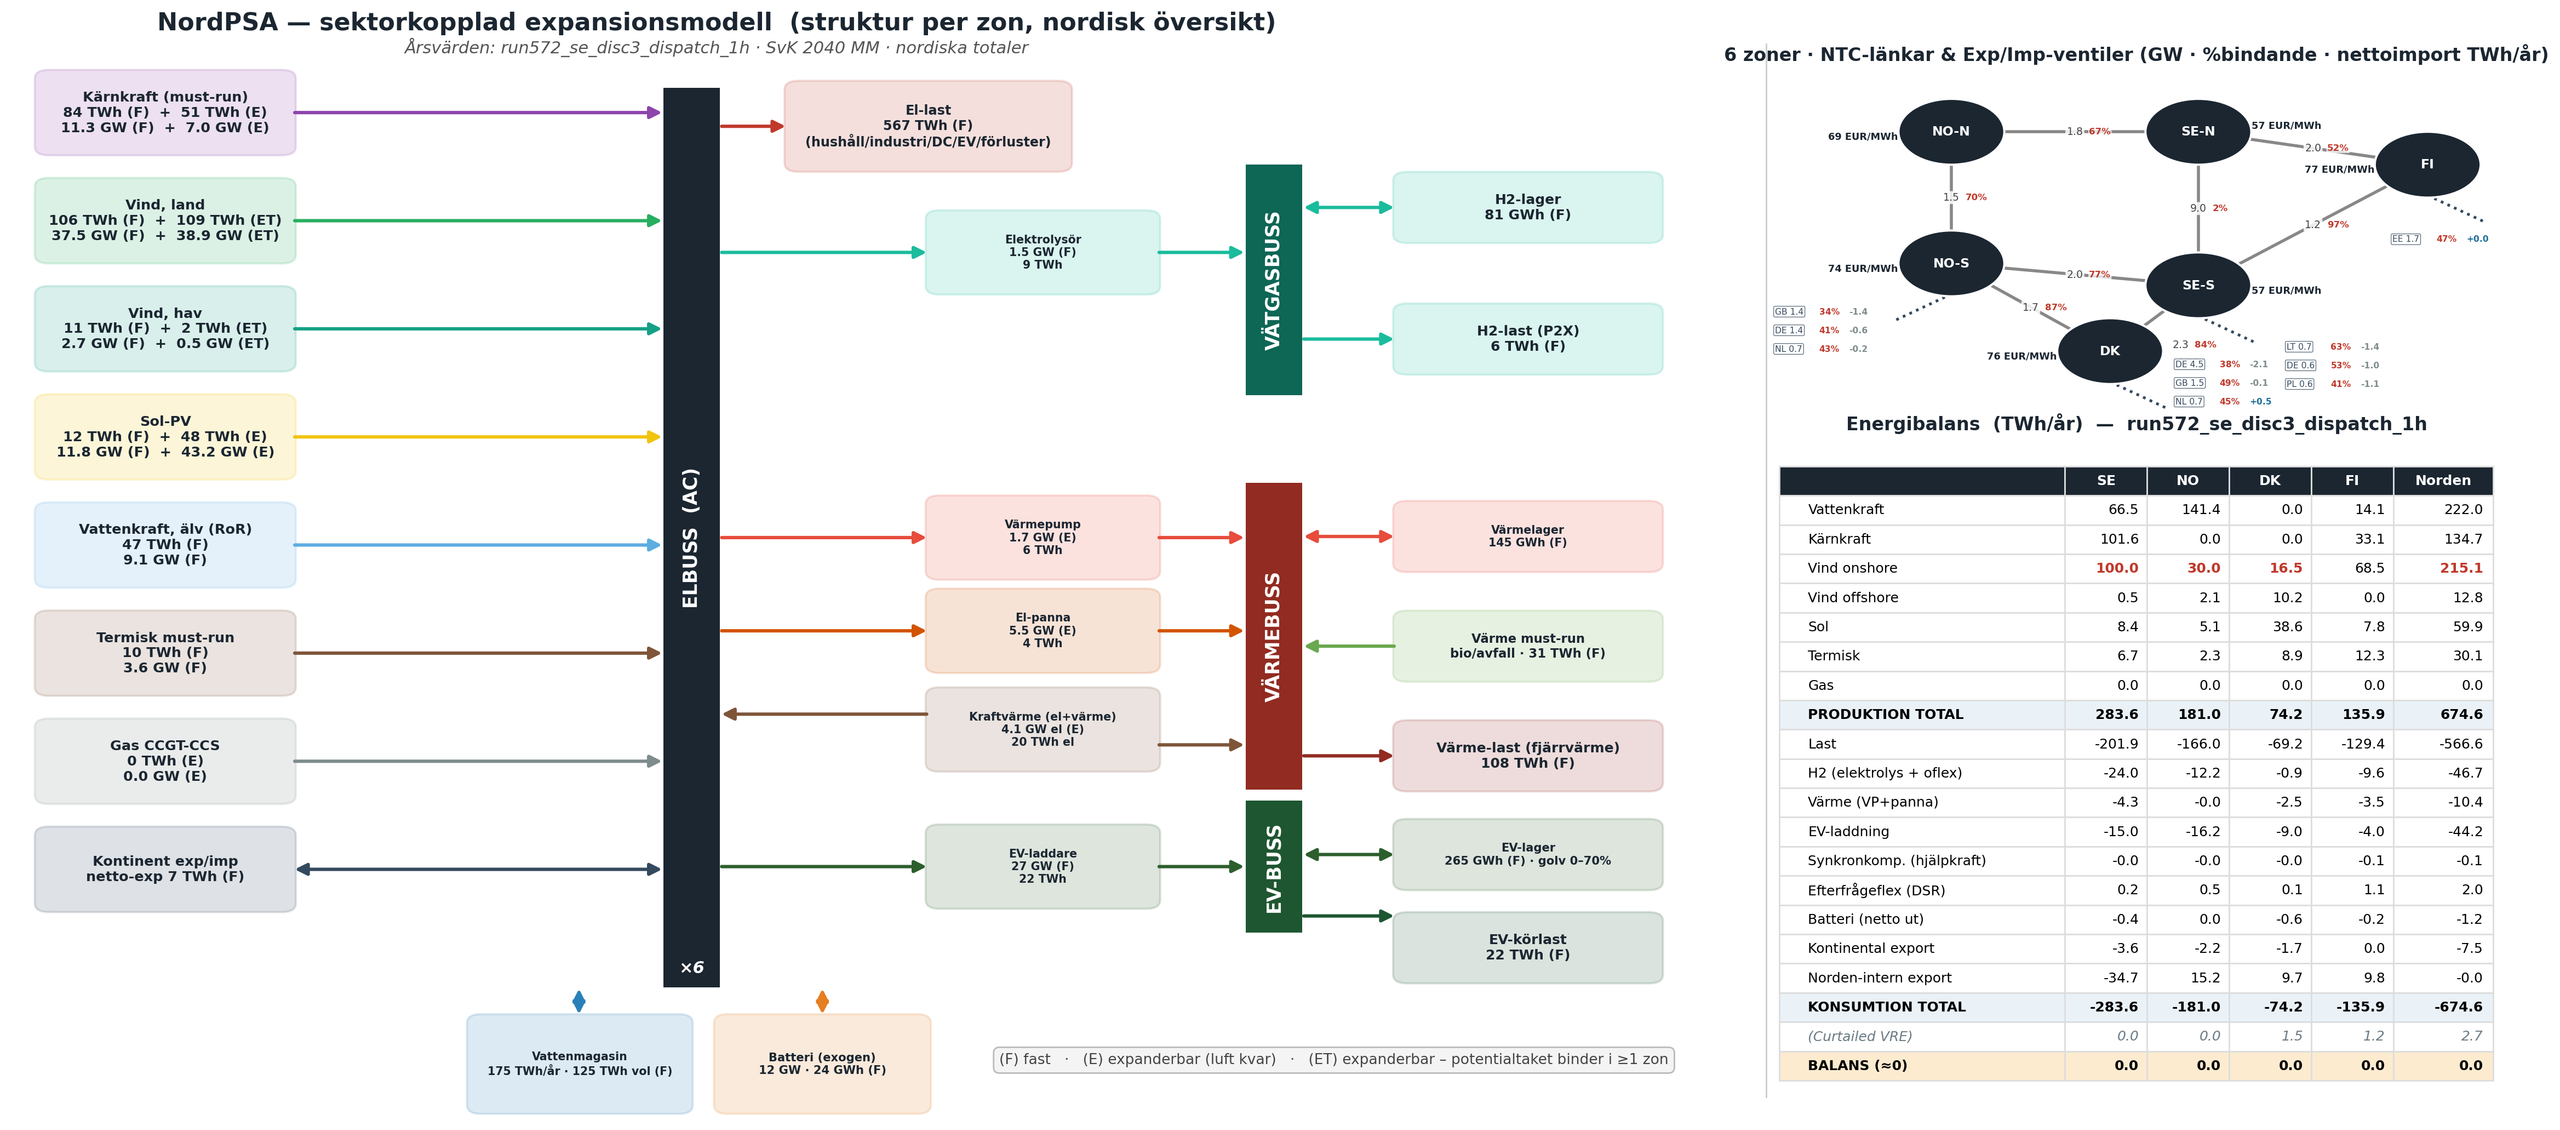
Hur påverkas baseline scenariot?
Investeringar
| Δ GW | SE-N | SE-S | NO-N | NO-S | DK | FI | Norden |
|---|---|---|---|---|---|---|---|
| Kärnkraft | 0 | +7,0 | 0 | 0 | 0 | 0 | +7,0 |
| Sol | −0,9 | −4,2 | −1,6 | 0 | −0,9 | −1,5 | −9,2 |
| Landvind | 0 | 0 | 0 | 0 | 0 | −2,7 | −2,7 |
| Havsvind | 0 | 0 | 0 | −4,4 | 0 | 0 | −4,4 |
| Synkronkomp. (GVA) | 0 | −0,9 | 0 | 0 | 0 | −0,8 | −1,7 |
Med 3 % ränta på ny kärnkraft och havsvind i Sverige ändras investeringarna så här jämfört med baslinjen:
- 7 GW ny kärnkraft byggs i södra Sverige (SE-S). Det är den enda tillkommande produktionen, och den ersätter annat i hela Norden.
- Havsvind i Sverige byggs inte ens till den lägre räntan. Räntefördelen går helt till kärnkraften.
- Norsk havsvind trängs ut nästan helt: 4,4 GW mindre i södra Norge. Den var den dyraste energikällan i baslinjen och den första som blir olönsam när billig svensk kärnkraft finns tillgänglig.
- Solkraften minskar med 9 GW, mest i södra Sverige (−4,2 GW) men också i Norge, Finland och Danmark. När kärnkraften sänker priserna blir solens middagsproduktion mindre värd.
- Landvinden i Finland minskar med 2,7 GW. I övriga zoner ligger landvinden kvar vid sina utbyggnadstak.
- Behovet av synkronkompensatorer minskar med 1,7 GVA. I södra Sverige behövs inga alls, eftersom reaktorerna ger den nätstyrka som annars hade behövt byggas. I Finland minskar behovet eftersom mindre vind och sol byggs där.
- Sammantaget ersätts cirka 16 GW väderberoende kraft av 7 GW kärnkraft. Den nya kärnkraften går med en kapacitetsfaktor på drygt 80 % och producerar cirka 50 TWh per år, ungefär lika mycket som den befintliga svenska kärnkraften.
Noterbart att räntesubventionen helt och hållet premierar kärnkraften. Ingen havsbaserad vindkraft byggs i Sverige trots den lägre räntan. Tvärtom trånger den nya svenska kärnkraften ut den havsbaserade vindkraften som i baseline byggs i Norge. Landbaserad vindkraft påverkas bara lite, främst i Finland. Solkraft trängs också undan pga av lägre priser.
Handel och priser
Handel och priser ändras så här jämfört med baseline:
- Sverige blir storexportör: nettoexporten ökar från ungefär noll till cirka 38 TWh per år. Ökningen motsvarar i stort sett hela den nya kärnkraftens produktion.
- Det mesta av exporten går till grannländerna. Där ersätter den norsk havsvind och finsk landvind som inte längre byggs. Bara cirka 8 TWh går vidare till kontinenten.
- En del av överskottet används inom Norden: elpannorna i fjärrvärmen tar cirka 4 TWh mer, och spillet av vind och sol minskar med drygt 2 TWh.
- De svenska elpriserna faller med cirka 17 €/MWh, från 75 till 57 €/MWh i genomsnitt.
- Pristopparna i Sverige försvinner. Timmar över 200 €/MWh i södra Sverige går från cirka 50 per år till noll.
- Samtidigt ökar antalet timmar med negativa priser i södra Sverige, från 19 till 90 per år. Kärnkraften kan bara backa till 60 % av full effekt, så det blir svårare att hantera blåsiga och soliga timmar med låg last.
- Prisskillnaden inom dygnet minskar med cirka en tredjedel, eftersom kärnkraften producerar jämnt över dygnet.
- Grannländerna får också lägre priser, men i mindre omfattning: Finland −3,4, Danmark −2,1 och norra Norge −5,9 €/MWh.
- Södra Norge blir däremot något dyrare (+1,3 €/MWh). Den norska havsvinden som inte byggs ger mindre lokal produktion, och det billiga svenska överskottet når inte fullt ut dit.
Elpriserna faller starkt i Sverige, och priset blir jämnare. Det mesta av den nyproducerade kärnkraftselen går på export, främst för att ersätta den dyrare havsvindkraften i Norge.
Diskussion
Varför byggs kärnkraft men inte havsvind, när båda får 3 % ränta? Här är tre skäl.
- Kärnkraften tjänar mest på räntan. Den är dyr att bygga men billig att driva, och den betalas av under 60 år. Räntan är därför en stor del av kostnaden. Enligt en grov överslagsräkning sjunker kostnaden per MWh med omkring 30 €/MWh för kärnkraft och omkring 16 €/MWh för havsvind. Vid den vanliga räntan är havsvinden billigare per MWh, men vid 3 % blir det kärnkraften.
- Kärnkraftens el är mer värd. Den producerar jämnt, även när det inte blåser och priserna är höga. Havsvinden producerar när det blåser, och då blåser det ofta på landvinden i hela Norden också, så priset är redan lågt.
- Kärnkraften stärker nätet. Den ersätter de synkronkompensatorer som annars behövs i södra Sverige.
Notera att det är en totalkostnadsoptimering som förutsätter en koordinerad utbyggnad i hela Norden. Men tanken är intressant. Kanske norska eventuella investeringar i havsbaserad vindkraft istället skulle gå till svensk kärnkraft?
PS: Jämförelse med samma scenario i NordPSA v1, från juni 2026
Jämfört med motsvarande scenario i junikörningarna (run192 mot run190) pekar resultatet åt samma håll: ny kärnkraft i södra Sverige, mindre sol, kraftigt lägre svenska priser och mer export. Men effekten är nu betydligt större:
- Ny kärnkraft: 7,0 GW, mot 4,5 GW i juni.
- Det som trängs undan: i juni var det främst sol i södra Sverige (−12,8 GW), eftersom solen där låg vid sitt utbyggnadstak. Nu är det främst norsk havsvind (−4,4 GW), den dyraste kraften i den nya baselinen.
- Svensk nettoexport: +38 TWh, mot +16 TWh i juni.
- Svenskt elpris: −17 €/MWh, mot −14 €/MWh i juni.
- Negativa priser: i juni förekom de inte alls. Nu ökar de från 19 till 90 timmar per år i södra Sverige.
Varför blir effekten större? Den nya baselinen har dyrare kraft att ersätta (norsk havsvind i stället för billig sol). Kärnkraften får dessutom räkna hem ett värde som inte fanns i juni, nämligen att den ger nätstyrka och gör synkronkompensatorer onödiga. Och den högre prisnivån i den nya baselinen gör kärnkraftens el mer värd.
Svensk havsvind byggs inte i någon av körningarna, trots den lägre räntan.