Bengt J. Olsson
LinkedIn: beos
X/Twitter: @bengtxyz
Nedan presenteras kortfattat eldata för perioden i titeln. Data är tagen från eSett, som hanterar den nordiska elmarknadens avräkning. Det betyder att de är mycket exakta, varje kilowattimme är mätt och verifierad eftersom det finns pengar med i spelet. Däremot ingår inte el som produceras och förbrukas inom samma anläggning utan att passera elnätet, till exempel i vissa industrier. Det som saknas i produktion och konsumtion är främst mottryck inom industrin (typiskt el från industrins egna värmeprocesser) och el från solanläggningar “behind the meter”. För Sverige i stort är siffrorna ändå representativa.
Först presenteras data rakt av, och längst ner finns ett stycke “Kommentarer” som kommenterar den specifika månadens utveckling.
Produktion/Konsumtion i hela Sverige
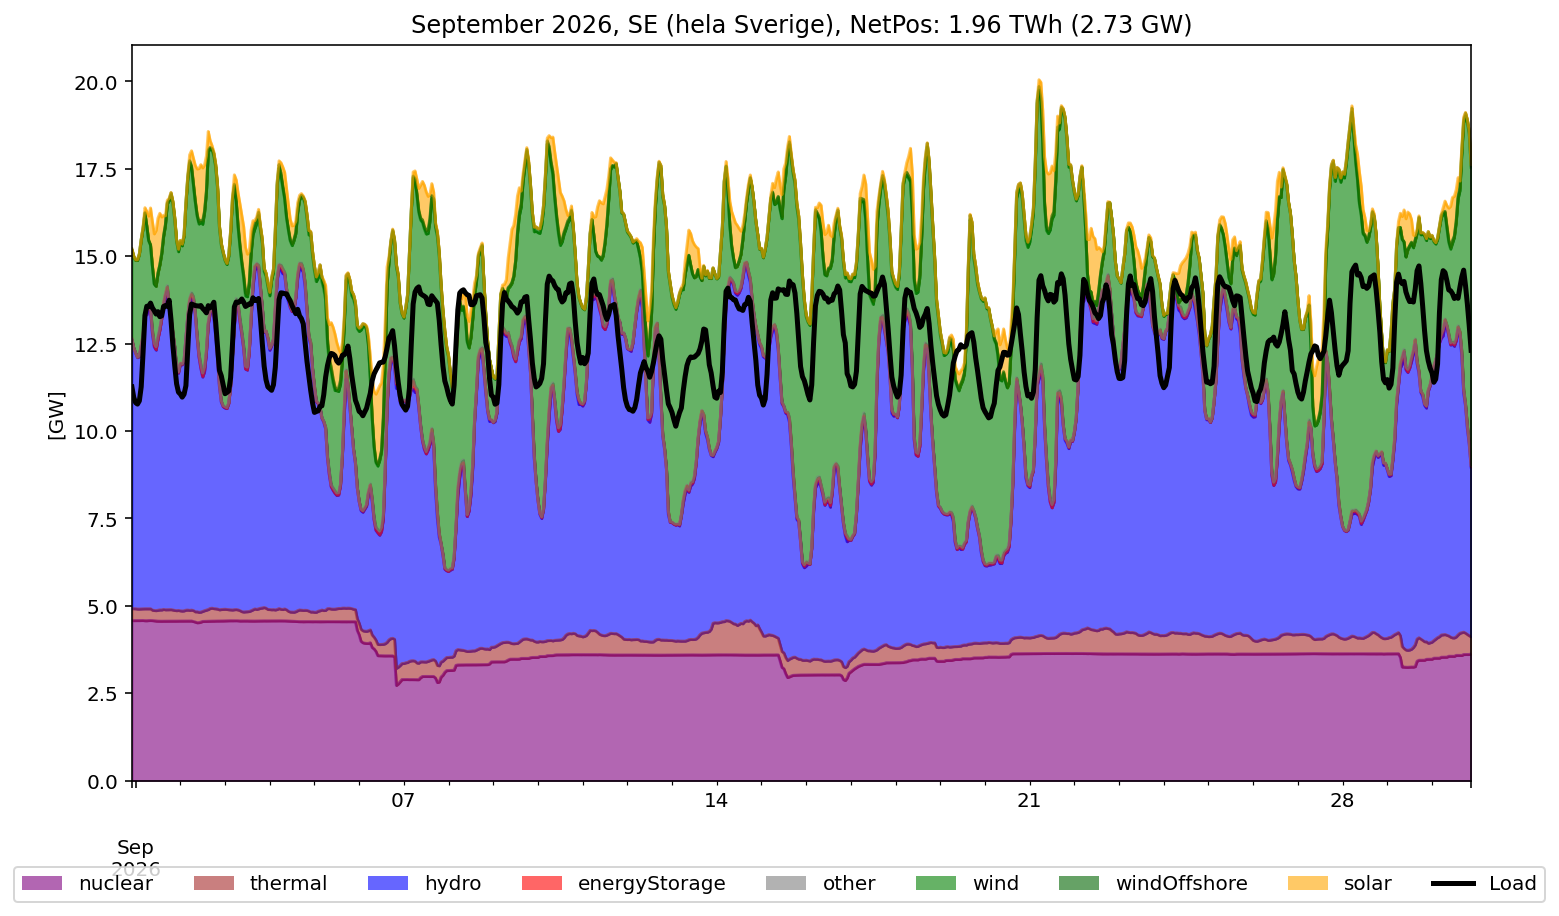
“NetPos” motsvarar Sveriges nettoexport under månaden (följt av genomsnittlig nettoexport effekt i GW).
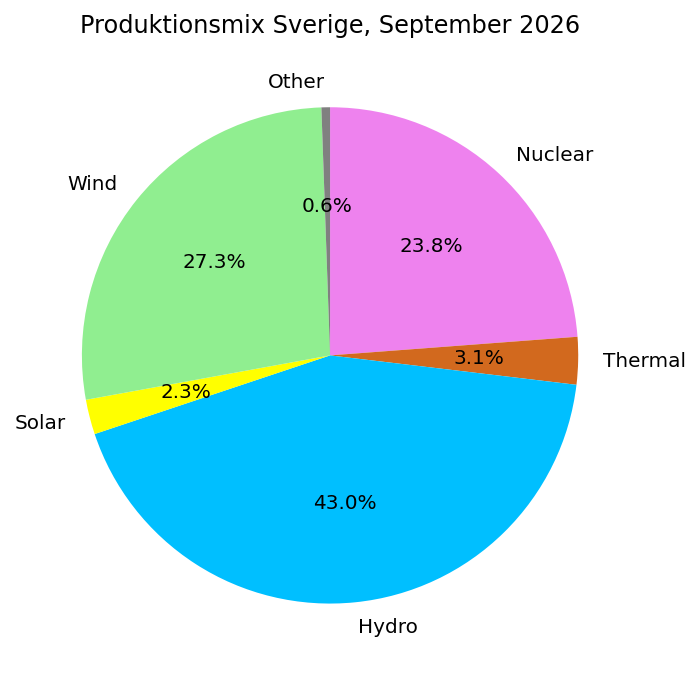
Volumes in GWh
+-----------+-----------+---------+---------+----------+-----------+-----------+---------+--------------+---------------+----------+
|  Nuclear  |  Thermal  |  Hydro  |  Solar  |  WindOn  |  WindOff  |  E-Store  |  Other  |  Production  |  Consumption  |  Export  |
+===========+===========+=========+=========+==========+===========+===========+=========+==============+===============+==========+
|   2644    |    343    |  4774   |   252   |   2996   |    37     |    34     |   28    |    11109     |     9146      |   1963   |
+-----------+-----------+---------+---------+----------+-----------+-----------+---------+--------------+---------------+----------+
fångstpriser
Nedan presenteras till vilka genomsnittspriser olika kraftslag fick betalt för sin produktion (“Capture price”) och även det priset i relation till genomsnittspriset (“Capture rate”). Detta är ett mått på “värdet” av produktionen.
Capture price EUR/MWh (capture rate) for September:
+-----------+-----------------+-----------------+-----------------+-----------------+
| tech      | SE1             | SE2             | SE3             | SE4             |
+-----------+-----------------+-----------------+-----------------+-----------------+
| nuclear   |   n/a           |   n/a           |   77.7 (100.0%) |   n/a           |
| thermal   |   43.1 (105.2%) |   45.6 ( 99.5%) |   89.3 (115.0%) |  137.5 (128.6%) |
| hydro     |   49.9 (122.1%) |   57.1 (124.5%) |   94.3 (121.3%) |  148.6 (139.0%) |
| solar     |   51.0 (124.6%) |   57.1 (124.6%) |   67.8 ( 87.2%) |   80.1 ( 74.9%) |
| wind      |   27.4 ( 67.1%) |   31.5 ( 68.8%) |   57.2 ( 73.7%) |   75.1 ( 70.2%) |
+~~~~~~~~~~~+~~~~~~~~~~~~~~~~~+~~~~~~~~~~~~~~~~~+~~~~~~~~~~~~~~~~~+~~~~~~~~~~~~~~~~~+
| avg price |   40.9          |   45.8          |   77.7          |  106.9          |
+-----------+-----------------+-----------------+-----------------+-----------------+
Produktion/Konsumtion/priser i respektive elområde
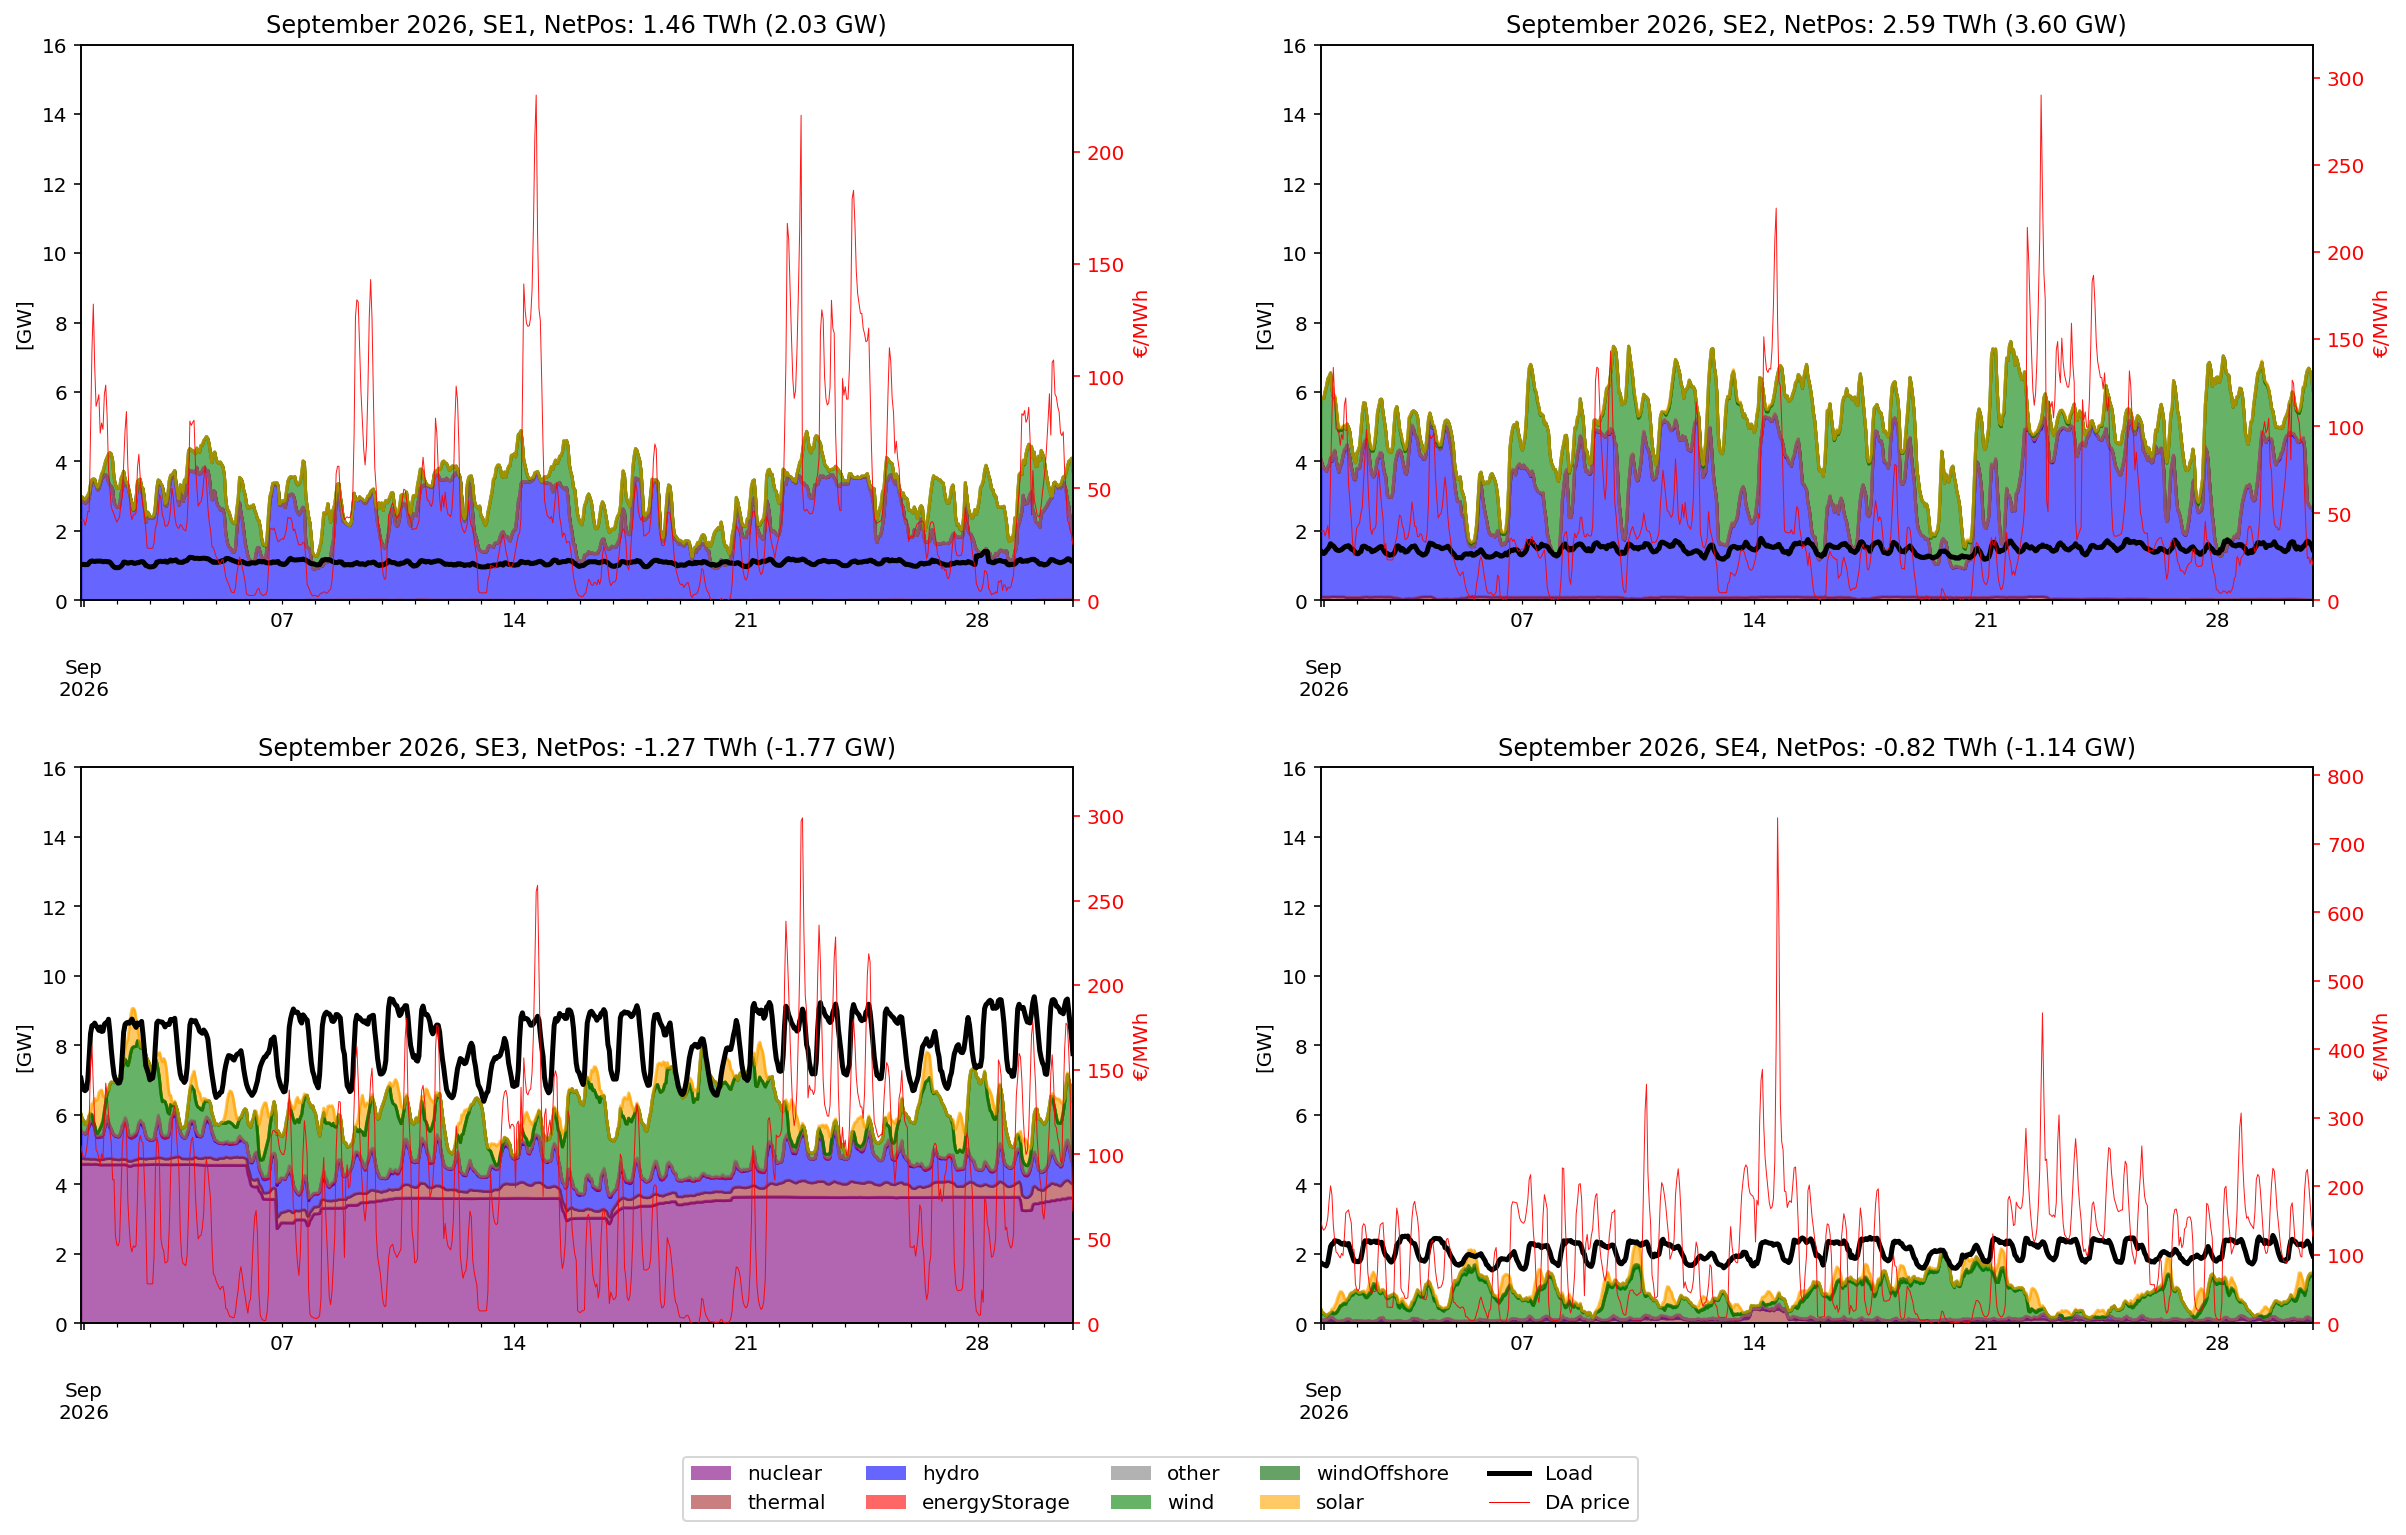
Samma data som för hela Sverige ovan fast för varje elområde, samt elpris i EUR/MWh tillagt (beräknad för varje timma som medelvärdet av de fyra kvartspriserna under timmen).
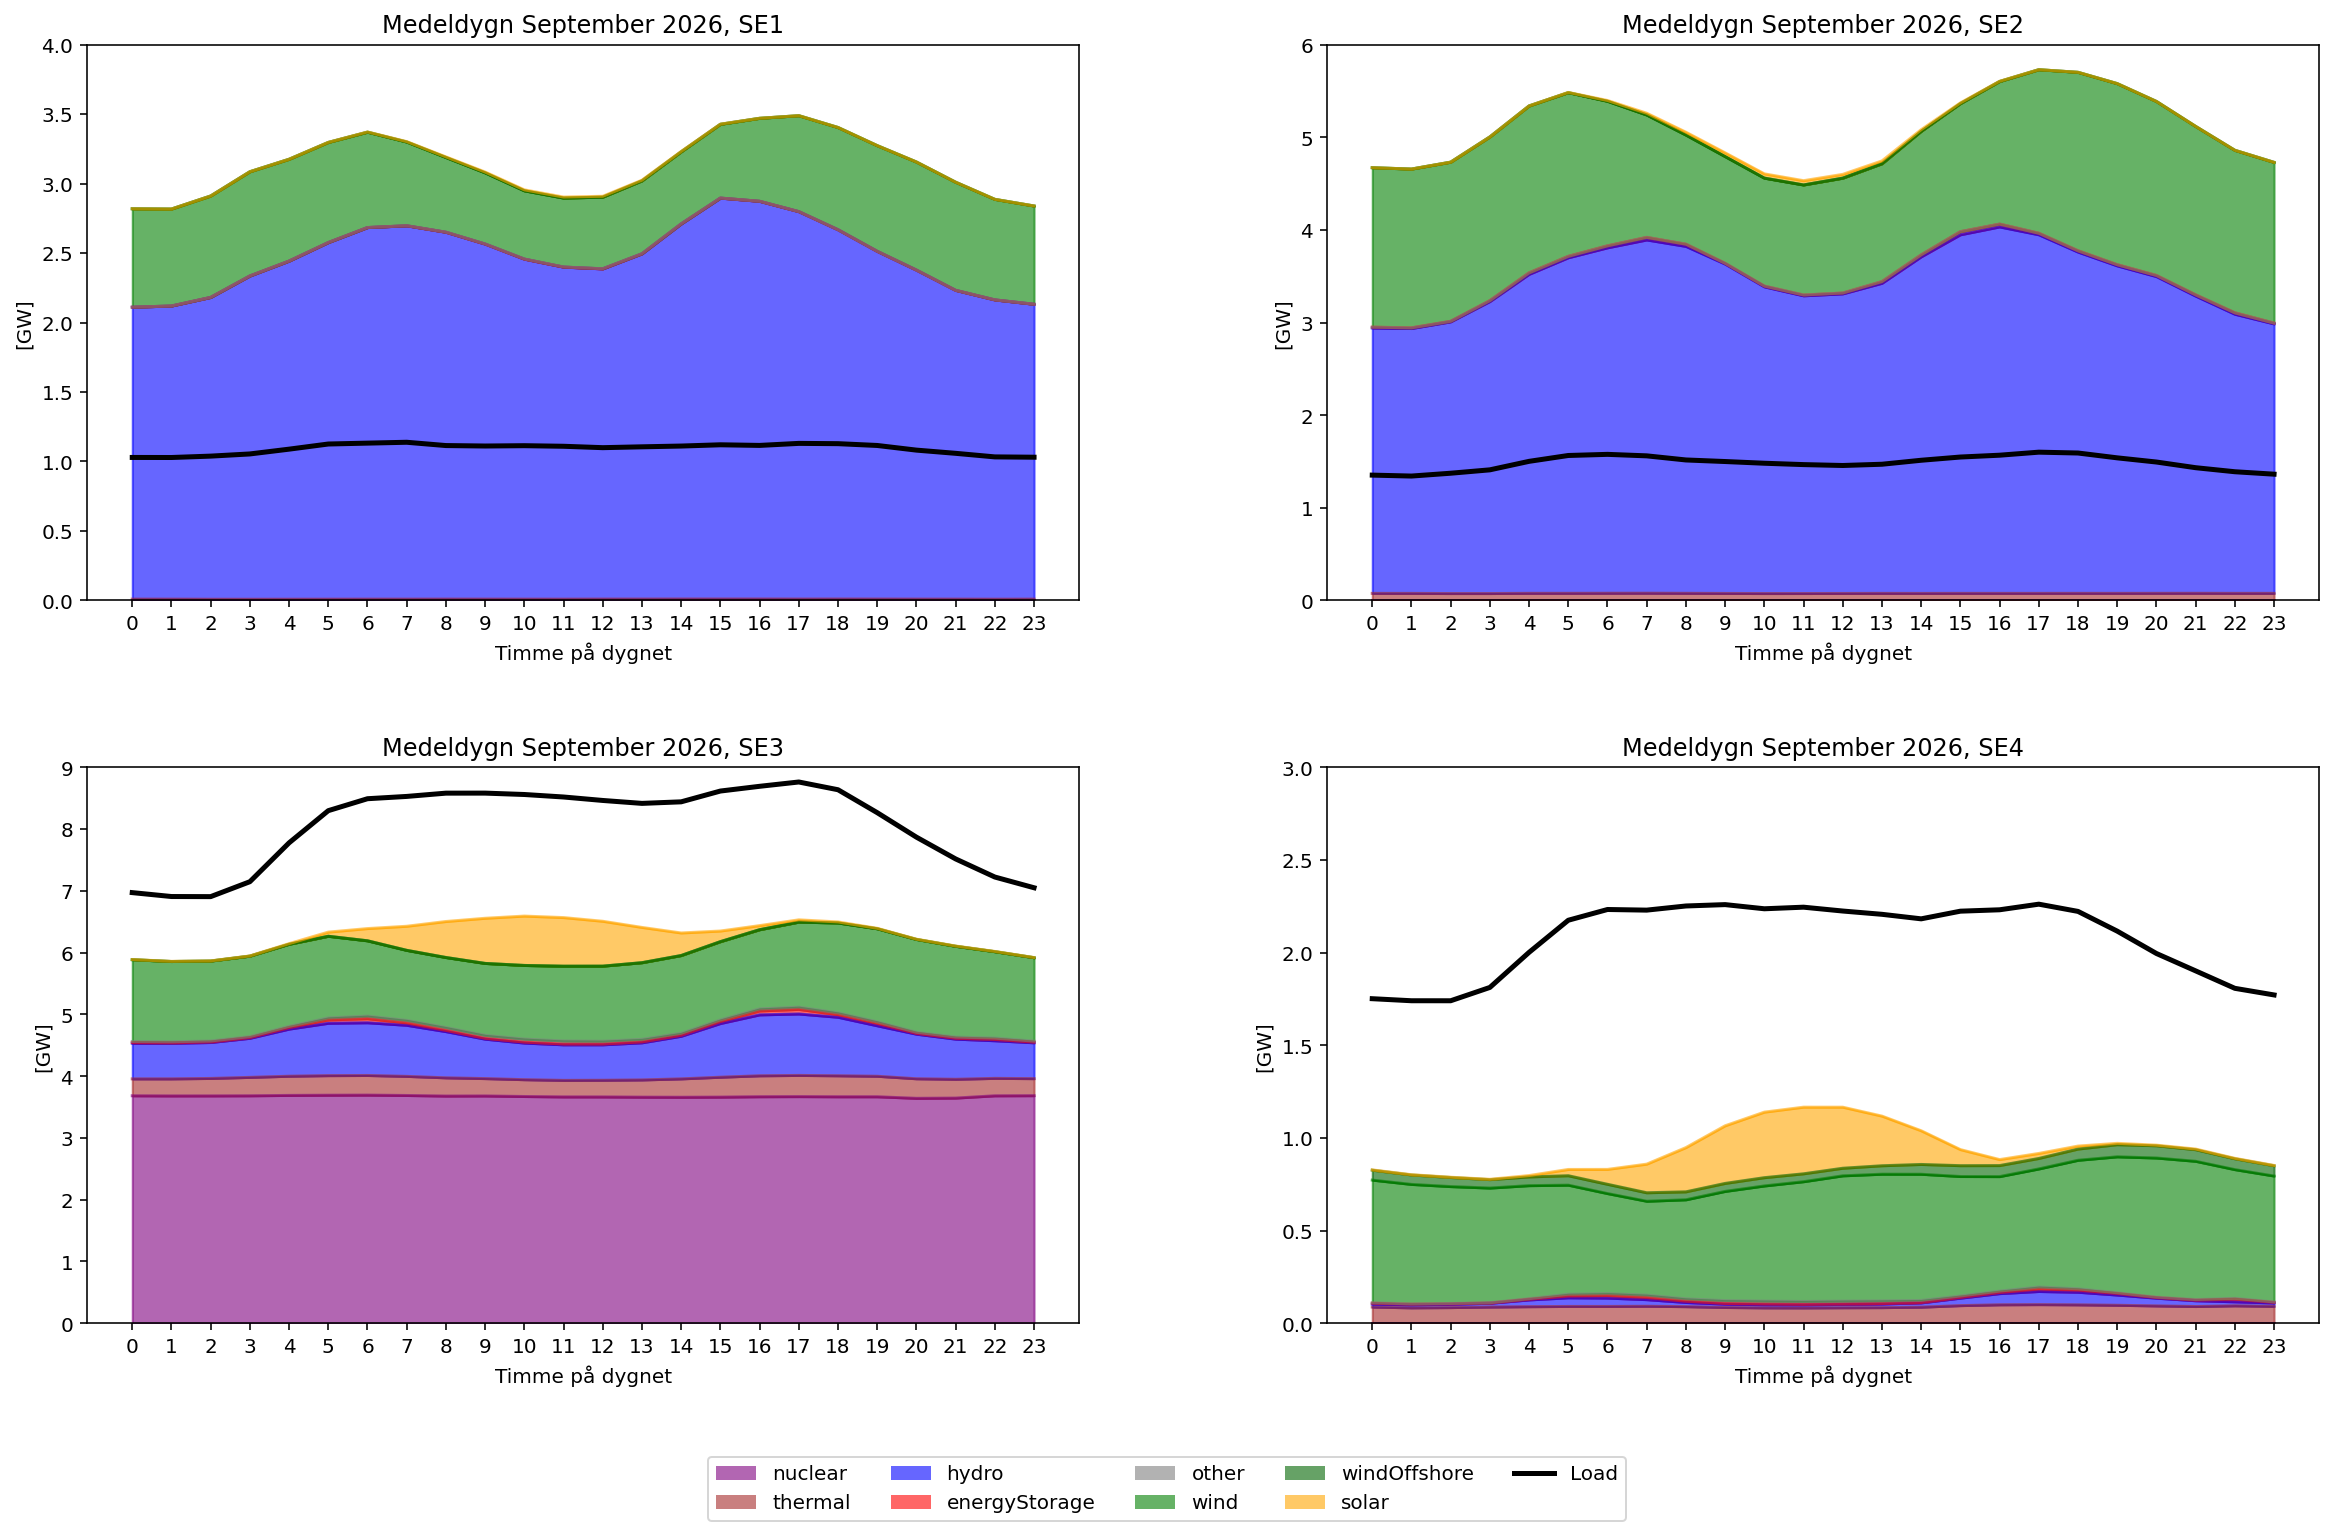
Medeldygnsproduktion
Produktionen över dygnet som medelvärde för timmen under månaden.
Korrelationer, Produktion och Balansbidrag
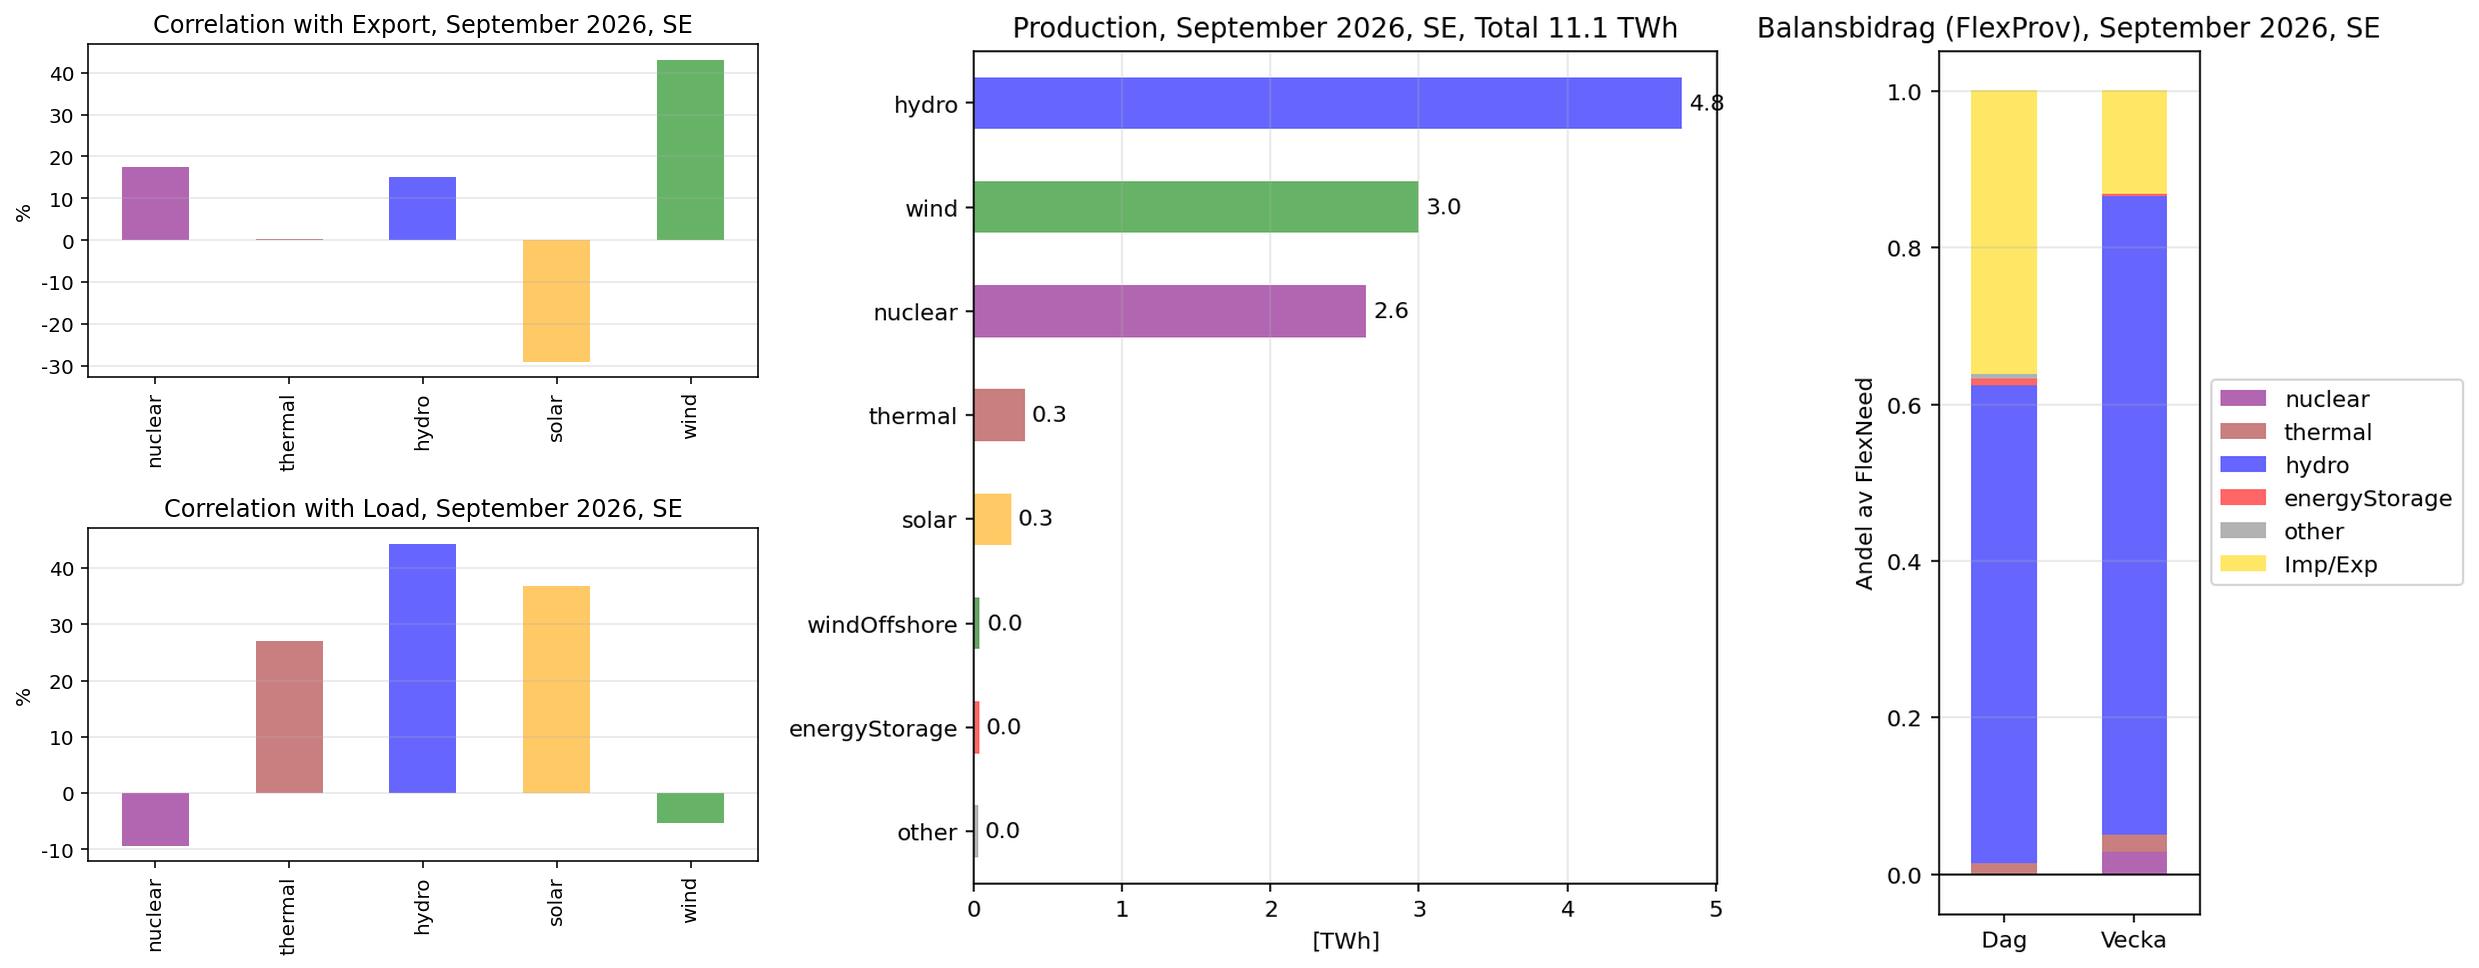
Vänstra graferna visar hur de större kraftslagen korrelerar med
- Nettoexport
- Last
Mittengrafen ger total produktion i TWh från respektive kraftslag redovisat i eSett.
Slutligen den högra grafen ger balansbidragen från de planerbara källorna till residuallasten. Detta är ett mått på hur elsystemet balanseras.
Reservoarläget
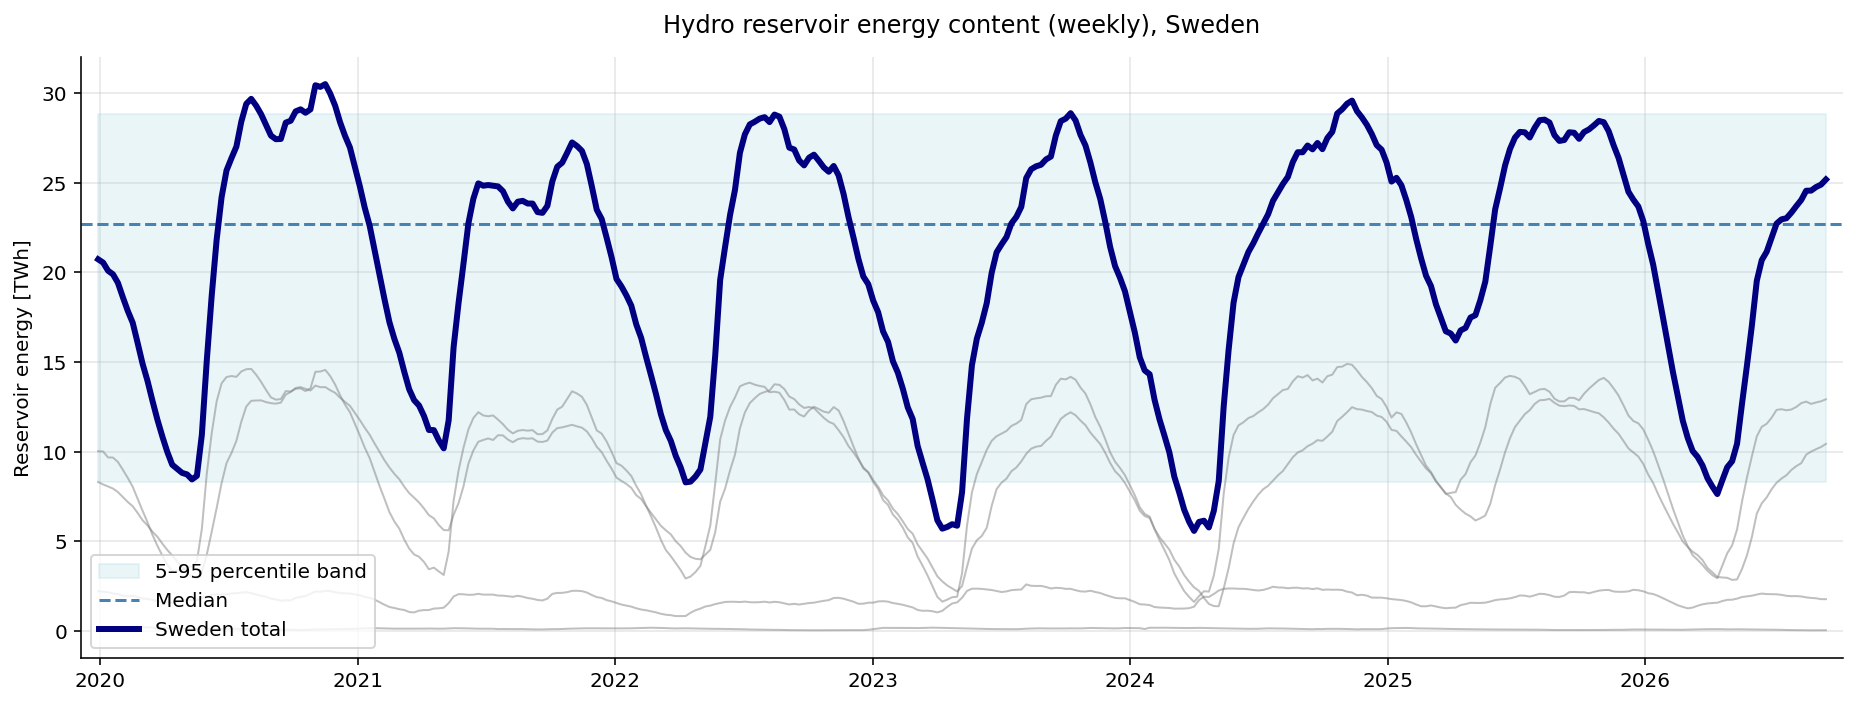
Fyllnadsgrad uppdateras veckovis. De svagare linjerna representerar fyllnadsgrad i de olika elområdena.
hydro respons
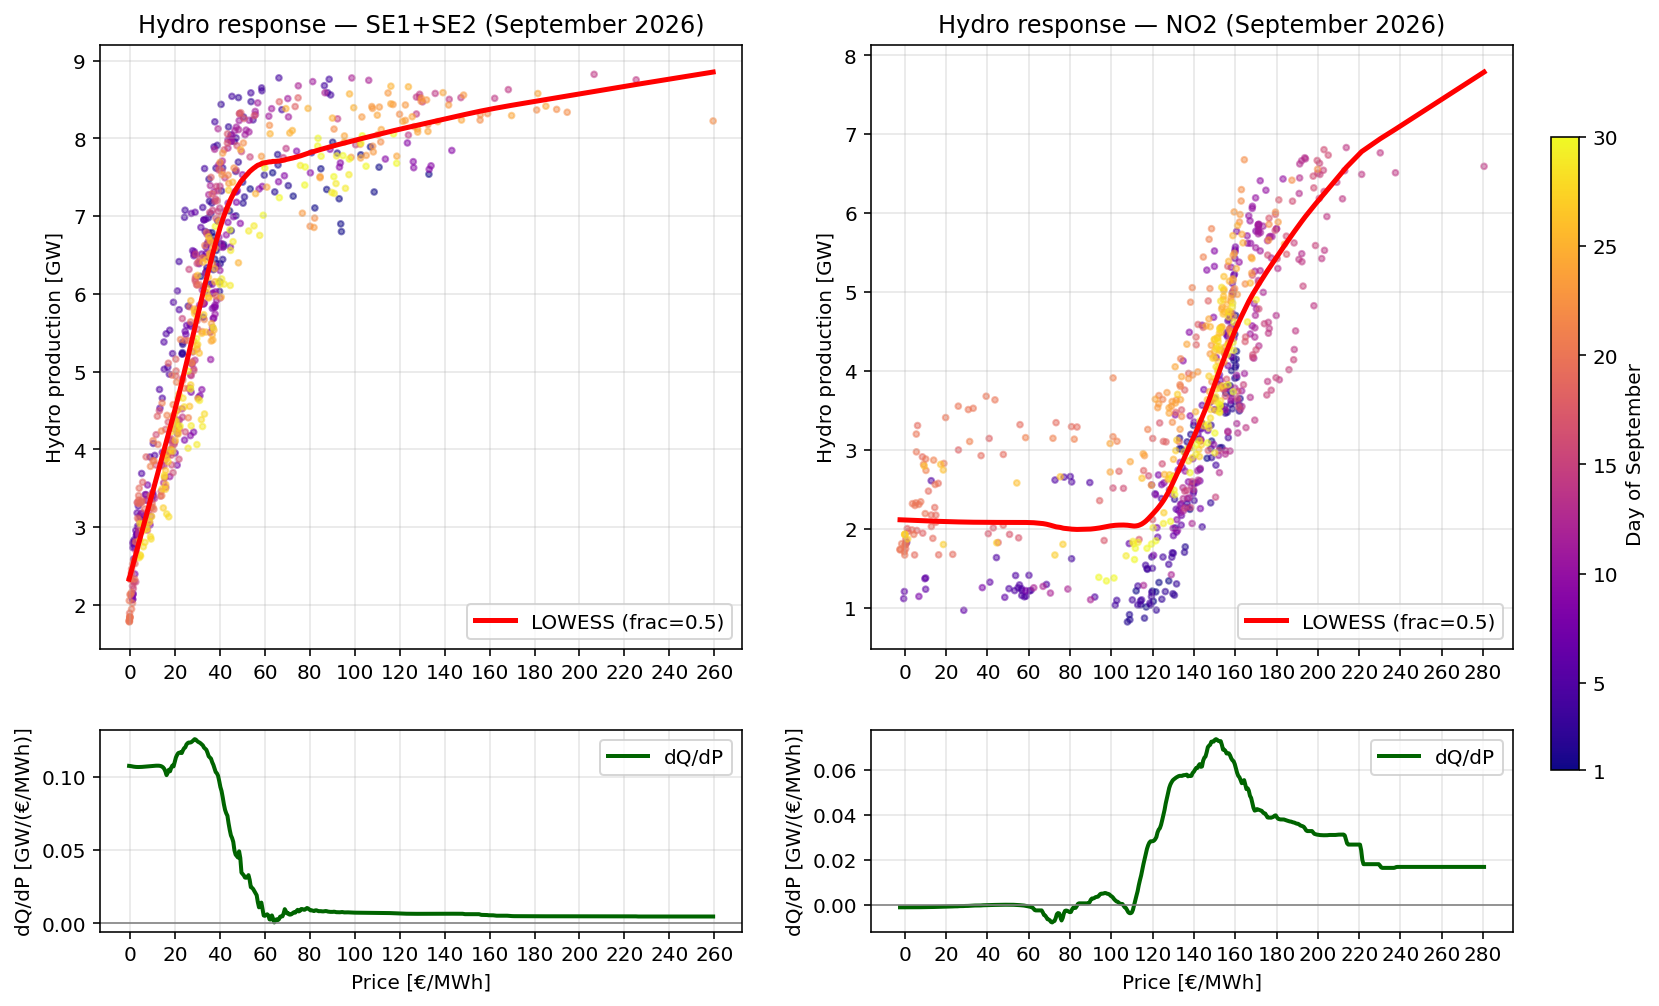
Grafen visar en scatter-plot av hydroproduktion som funktion av pris i tre SE1/SE2 (kombinerat) och NO2.
Kommentarer
(Mestadels AI-genererad)
September förstärker uppdelningen mellan norr och söder. SE1 och SE2 stiger måttligt, från 35,1 till 40,9 respektive från 40,0 till 45,8 EUR/MWh, medan SE3 går från 60,4 till 77,7 och SE4 från 72,9 till 106,9. Produktionen landar på 11,1 TWh och konsumtionen på 9,1 TWh. Nettoexporten blir 2,73 GW i snitt mot augustis 2,82.
Kärnkraften backar, vattenkraften tar över
September har 720 timmar mot augustis 744, så jämförelsen görs i genomsnittlig effekt. Lasten ökar 0,79 GW (12,70 mot 11,92) och exporten minskar 0,10 GW, så produktionen behöver öka knappt 0,7 GW. Det gör den, men med en helt annan sammansättning än förra månaden. Kärnkraften faller 0,90 GW (3,67 mot 4,57) och solen 0,25 GW. I stället ökar vattenkraften 1,19 GW (6,63 mot 5,44), landbaserad vind 0,52 GW (4,16 mot 3,64) och termisk kraft 0,11 GW. Summan går ihop på någon hundradel.
Kärnkraftstappet syns tydligt i SE3-grafen: ett nedsteg på drygt en gigawatt runt den 6:e och bara en partiell återhämtning under andra halvan av månaden. SE3 går på en nettoimport av 1,77 GW i snitt, och i medeldygnet är underskottet två gigawatt eller mer under dagtimmarna.
Prisgapet: rekord i euro, inte i procent
I augustikommentaren konstaterades att juli var toppen, inte trenden. September motsäger det, åtminstone i absoluta tal. Gapet SE1–SE4 hamnar på 66 EUR/MWh, mot 38 i augusti och 64 i juli. Serien ser nu ut så här: ~37 EUR i mars, 37 i april, 41 i maj, 54 i juni, 64 i juli, 38 i augusti — och 66 i september, den högsta noteringen hittills.
Relativt sett är bilden en annan. Norra Sverige får 38 % av SE4-priset, mot 48 % i augusti och 18 % i juli. Juli var ett lågprisproblem i norr; september är ett högprisproblem i söder. Nästan samma gap i euro, motsatt mekanism. Det är ett skäl att följa båda måtten och inte låta det ena stå för helheten.
Mekanismen den här gången verkar rätt rak. När SE3 förlorar knappt en gigawatt kärnkraft ersätts den i energitermer av vattenkraft i norr, men den ersättningen måste passera snitt 2 och snitt 4. SE2 stiger bara 5,8 EUR medan SE3 stiger 17,3 och SE4 34,0. Att prisökningen samlas i söder pekar på att den marginella ersättningen för den bortfallna kärnkraften i stor utsträckning kom via import och kontinentala priser snarare än från norr.
Den 14:e: Europas dyraste el
Månadens tydligaste enskilda händelse är måndagen den 14:e. SE4 når då omkring 750 EUR/MWh som timmedel under kvällen. Den dyraste kvarten, 19:30–19:45, kostade 8,97 kr/kWh, och dygnsmedel landade på 3,04 kr/kWh mot 1,63 i SE3. Enligt Nordiska Projekt var det Europas högsta elpris den dagen. Bakgrunden var mycket svag vind både i Norden och på kontinenten, samtidigt som den nordiska kärnkraften enligt samma källa gick på ungefär halva installerade kapaciteten, med Olkiluoto 3 i revision och Forsmark 2 nedreglerad för en läckagereparation.
Det är samma mekanism som för månaden i stort, bara koncentrerad till några timmar. När vinden uteblir överallt samtidigt finns ingen granne att importera billigt från, och SE4 prissätts av den dyraste resurs som når fram. SE3 toppade samma kväll på 3,58 kr/kWh, alltså mindre än hälften, så det fanns en bindande begränsning söderut även den kvällen. Timmar av den här typen bidrar också till att termisk kraft och vattenkraft i SE4 får capture rates kring 130–140 %.
Vind och vatten byter roller
I augusti ökade vattenkraften både volym och capture rate. I september är det vinden som gör samma sak: volymen ökar 11 % (2 996 mot 2 709 GWh) och capture rate stiger i alla fyra zonerna — SE1 från 63 till 67 %, SE2 från 55 till 69 %, SE3 från 60 till 74 % och SE4 från 64 till 70 %. Capture priset i SE3 går från 36,3 till 57,2 EUR/MWh. En trolig förklaring är att månadens dyra timmar i högre grad drevs av kärnkraftsbortfall och kontinentala priser än av vindstilla, vilket ger vinden en mindre kannibaliserad prisprofil. Vinden korrelerar samtidigt starkast av alla kraftslag med nettoexporten (drygt 40 %) — när det blåser går överskottet ut ur landet.
Vattenkraften gör det omvända. Volymen ökar 18 % (4 774 mot 4 047 GWh) och capture rate faller tillbaka från 140/135/134/157 % till 122/125/121/139 %. Det är det normala utfallet: mer volym betyder att vattenkraften kör en större andel av timmarna och därmed närmar sig medelpriset. Flexibilitetspremien i SE3, vattenkraftens capture price minus kärnkraftens (som ligger på exakt 100,0 %), krymper därför från 20,1 till 16,6 EUR/MWh trots att prisnivån stiger. Premien är betalt för att välja timme, och den som väljer fler timmar får mindre per timme.
Termisk kraft och sol
Termisk produktion ökar till 343 GWh (275 i augusti), och capture rate i SE1 går från 84 till 105 % och i SE3 från 102 till 115 %. Uppvärmningssäsongen har börjat, och mottryckskraften kör nu i högre grad när det är kallt — vilket också är när lasten och priserna är höga (korrelationen med last är omkring +27 %). SE4 är undantaget där capture rate faller något (136 → 129 %), men capture priset stiger ändå till 137,5 EUR/MWh.
Solproduktionen nästan halveras (252 mot 445 GWh). I söder rör sig capture rate måttligt (SE3 81 → 87 %, SE4 74 → 75 %), medan SE1 och SE2 hoppar till 125 %. Med så små volymer i norr räcker det att ett par pristoppar, som de i mitten av månaden och kring den 21:a, sammanfaller med dagtimmar för att flytta siffran kraftigt. Det bör läsas som brus snarare än signal.
Magasinen
Magasinsinnehållet ligger kring 25 TWh vid månadsskiftet, över medianen och fortfarande stigande, men en bit under de 27–29 TWh som flera av de senaste höstarna har toppat på. Ingen dramatisk situation, men ett något snävare utgångsläge inför vintern än de senaste åren.
Hydro respons: taket var inte turbinerna
I augusti tolkades platån i SE1/SE2-kurvan, ~7 GW vid ~60 EUR, som turbinkapacitet — ett fysiskt tak. September gör den tolkningen svår att försvara. Kurvan planar fortfarande ut kring 55–60 EUR, men nu vid ~7,7 GW, och kryper sedan upp mot knappt 9 GW vid de högsta priserna (~260 EUR). Den installerade turbinkapaciteten har inte ändrats på en månad. Det som ändrats är vattensituationen, med höstens tillrinning och stigande magasin. Platån beskriver alltså troligen hur mycket reglerbar effekt vattnet medger just nu snarare än vad stationerna fysiskt klarar.
Formen i övrigt liknar augusti men är förskjuten. dQ/dP ligger kring 0,11 GW per EUR/MWh från noll till 20 EUR, toppar på ~0,125 vid ~30 EUR (mot 0,14 vid 17 EUR i augusti) och faller mot noll vid ~60. Responsbandet ligger kvar på 0–60 EUR, men tyngdpunkten har flyttat uppåt ett tiotal euro.
NO2: vattenvärdet fortsätter uppåt, mättnaden försvinner
NO2 fortsätter att flytta högerut. Den flacka delen kring 2 GW sträcker sig nu till ~115 EUR (mot ~100 i augusti och ~80 i juli), och den brantaste lutningen ligger vid ~150 EUR med en dQ/dP-topp på ~0,07. Vattenvärdet har alltså klättrat ytterligare 15–20 euro, ungefär i samma takt som mellan juli och augusti.
Däremot är den mättnad vid ~6 GW som syntes i augusti borta. Kurvan fortsätter uppåt till nästan 8 GW vid ~280 EUR, med en derivata som ligger kvar på 0,02–0,04 långt ovanför vattenvärdesbandet. Även här talar det för att augustis tak var ett uttryck för vattensituationen och inte en kapacitetsgräns. Färgskalan antyder dessutom ett skifte under månaden: vid samma pris kring 150 EUR ligger de sena septemberdagarna klart högre i produktion än de tidiga.
Sammanfattningsvis
SE3 tappar knappt en gigawatt kärnkraft medan vattenkraften i norr ökar med mer än så. Utfallet är det man kan vänta sig när snitten binder: priset i SE4 stiger 34 EUR/MWh och i SE2 knappt 6. Utan trängsel hade zonerna rört sig ungefär lika mycket, så prisspridningen är i sig ett tecken på var begränsningen sitter. Precis som i augusti handlar det om var elen finns, inte om hur mycket som finns.