Bengt J. Olsson
LinkedIn: beos
X/Twitter: @bengtxyz
Nedan presenteras kortfattat eldata för perioden i titeln. Data är tagen från eSett, som hanterar den nordiska elmarknadens avräkning. Det betyder att de är mycket exakta, varje kilowattimme är mätt och verifierad eftersom det finns pengar med i spelet. Däremot ingår inte el som produceras och förbrukas inom samma anläggning utan att passera elnätet, till exempel i vissa industrier. Det som saknas i produktion och konsumtion är främst mottryck inom industrin (typiskt el från industrins egna värmeprocesser) och el från solanläggningar “behind the meter”. För Sverige i stort är siffrorna ändå representativa.
Först presenteras data rakt av, och längst ner finns ett stycke “Kommentarer” som kommenterar den specifika månadens utveckling.
Produktion/Konsumtion i hela Sverige
“NetPos” motsvarar Sveriges nettoexport under månaden (följt av genomsnittlig nettoexport effekt i GW).
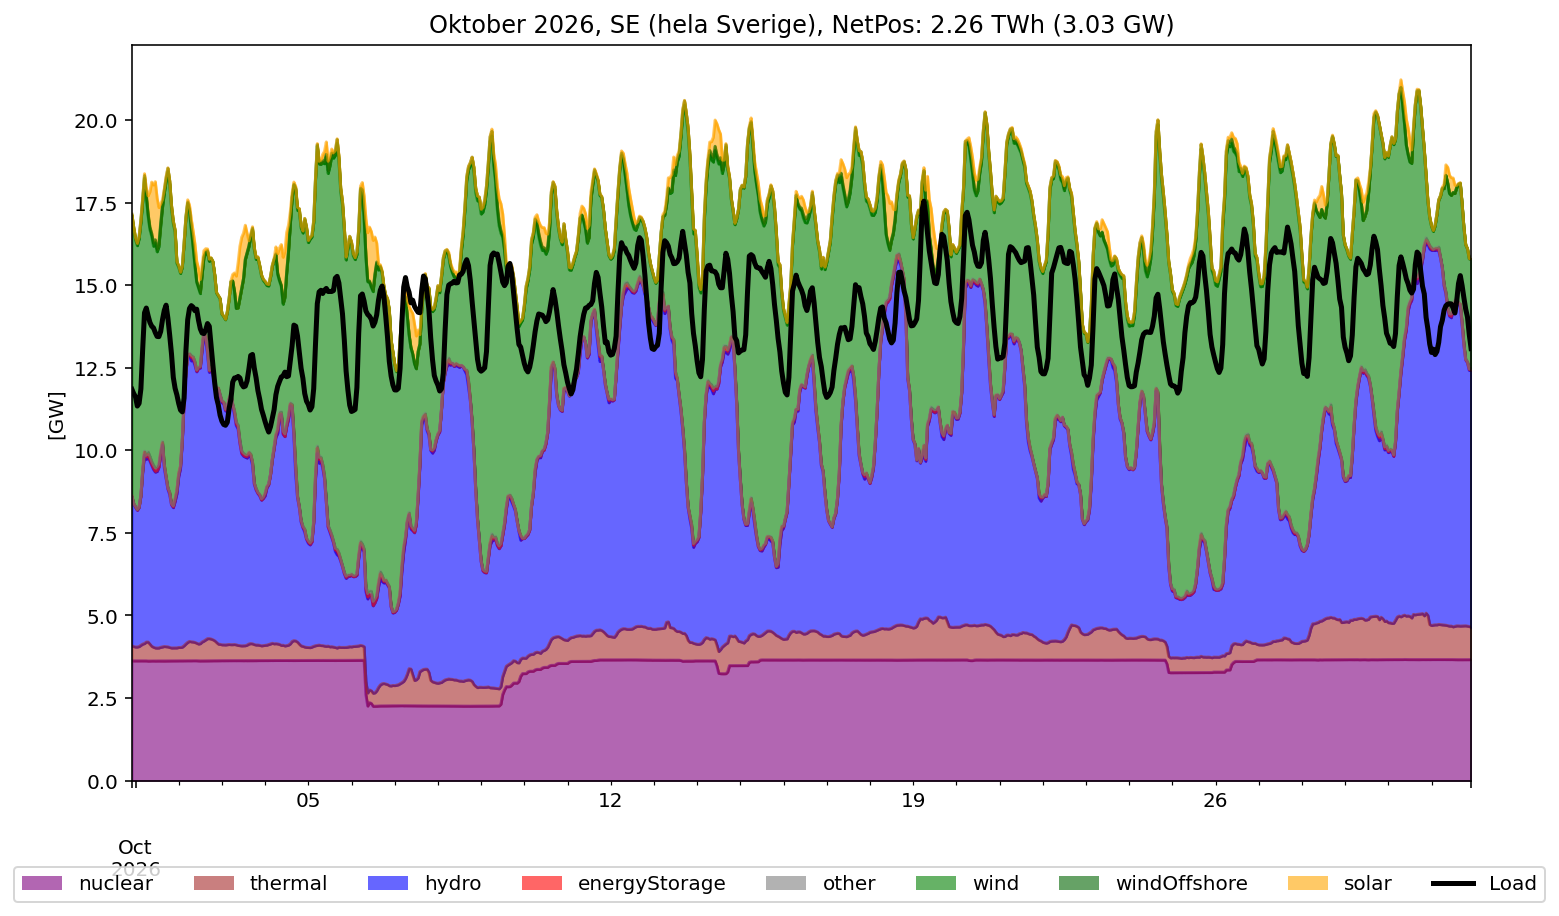
Volumes in GWh
+-----------+-----------+---------+---------+----------+-----------+-----------+---------+--------------+---------------+----------+
|  Nuclear  |  Thermal  |  Hydro  |  Solar  |  WindOn  |  WindOff  |  E-Store  |  Other  |  Production  |  Consumption  |  Export  |
+===========+===========+=========+=========+==========+===========+===========+=========+==============+===============+==========+
|    2579   |    564    |   4555  |   122   |   4832   |     47    |     33    |   26    |     12758    |      10502    |    2256  |
+-----------+-----------+---------+---------+----------+-----------+-----------+---------+--------------+---------------+----------+
fångstpriser
Nedan presenteras till vilka genomsnittspriser olika kraftslag fick betalt för sin produktion (“Capture price”) och även det priset i relation till genomsnittspriset (“Capture rate”). Detta är ett mått på “värdet” av produktionen.
Capture price EUR/MWh (capture rate) for Oktober:
+-----------+-----------------+-----------------+-----------------+-----------------+
| tech      | SE1             | SE2             | SE3             | SE4             |
+-----------+-----------------+-----------------+-----------------+-----------------+
| nuclear   |   n/a           |   n/a           |   73.7 (100.2%) |   n/a           |
| thermal   |   28.7 (105.4%) |   37.4 (114.5%) |   86.9 (118.2%) |  178.7 (127.2%) |
| hydro     |   41.2 (151.4%) |   41.3 (126.4%) |   85.7 (116.6%) |  168.2 (119.8%) |
| solar     |   37.5 (137.7%) |   38.0 (116.3%) |   73.1 ( 99.4%) |  116.5 ( 83.0%) |
| wind      |   20.0 ( 73.6%) |   22.5 ( 68.9%) |   55.7 ( 75.8%) |  112.0 ( 79.7%) |
+~~~~~~~~~~~+~~~~~~~~~~~~~~~~~+~~~~~~~~~~~~~~~~~+~~~~~~~~~~~~~~~~~+~~~~~~~~~~~~~~~~~+
| avg price |   27.2          |   32.7          |   73.5          |  140.4          |
+-----------+-----------------+-----------------+-----------------+-----------------+
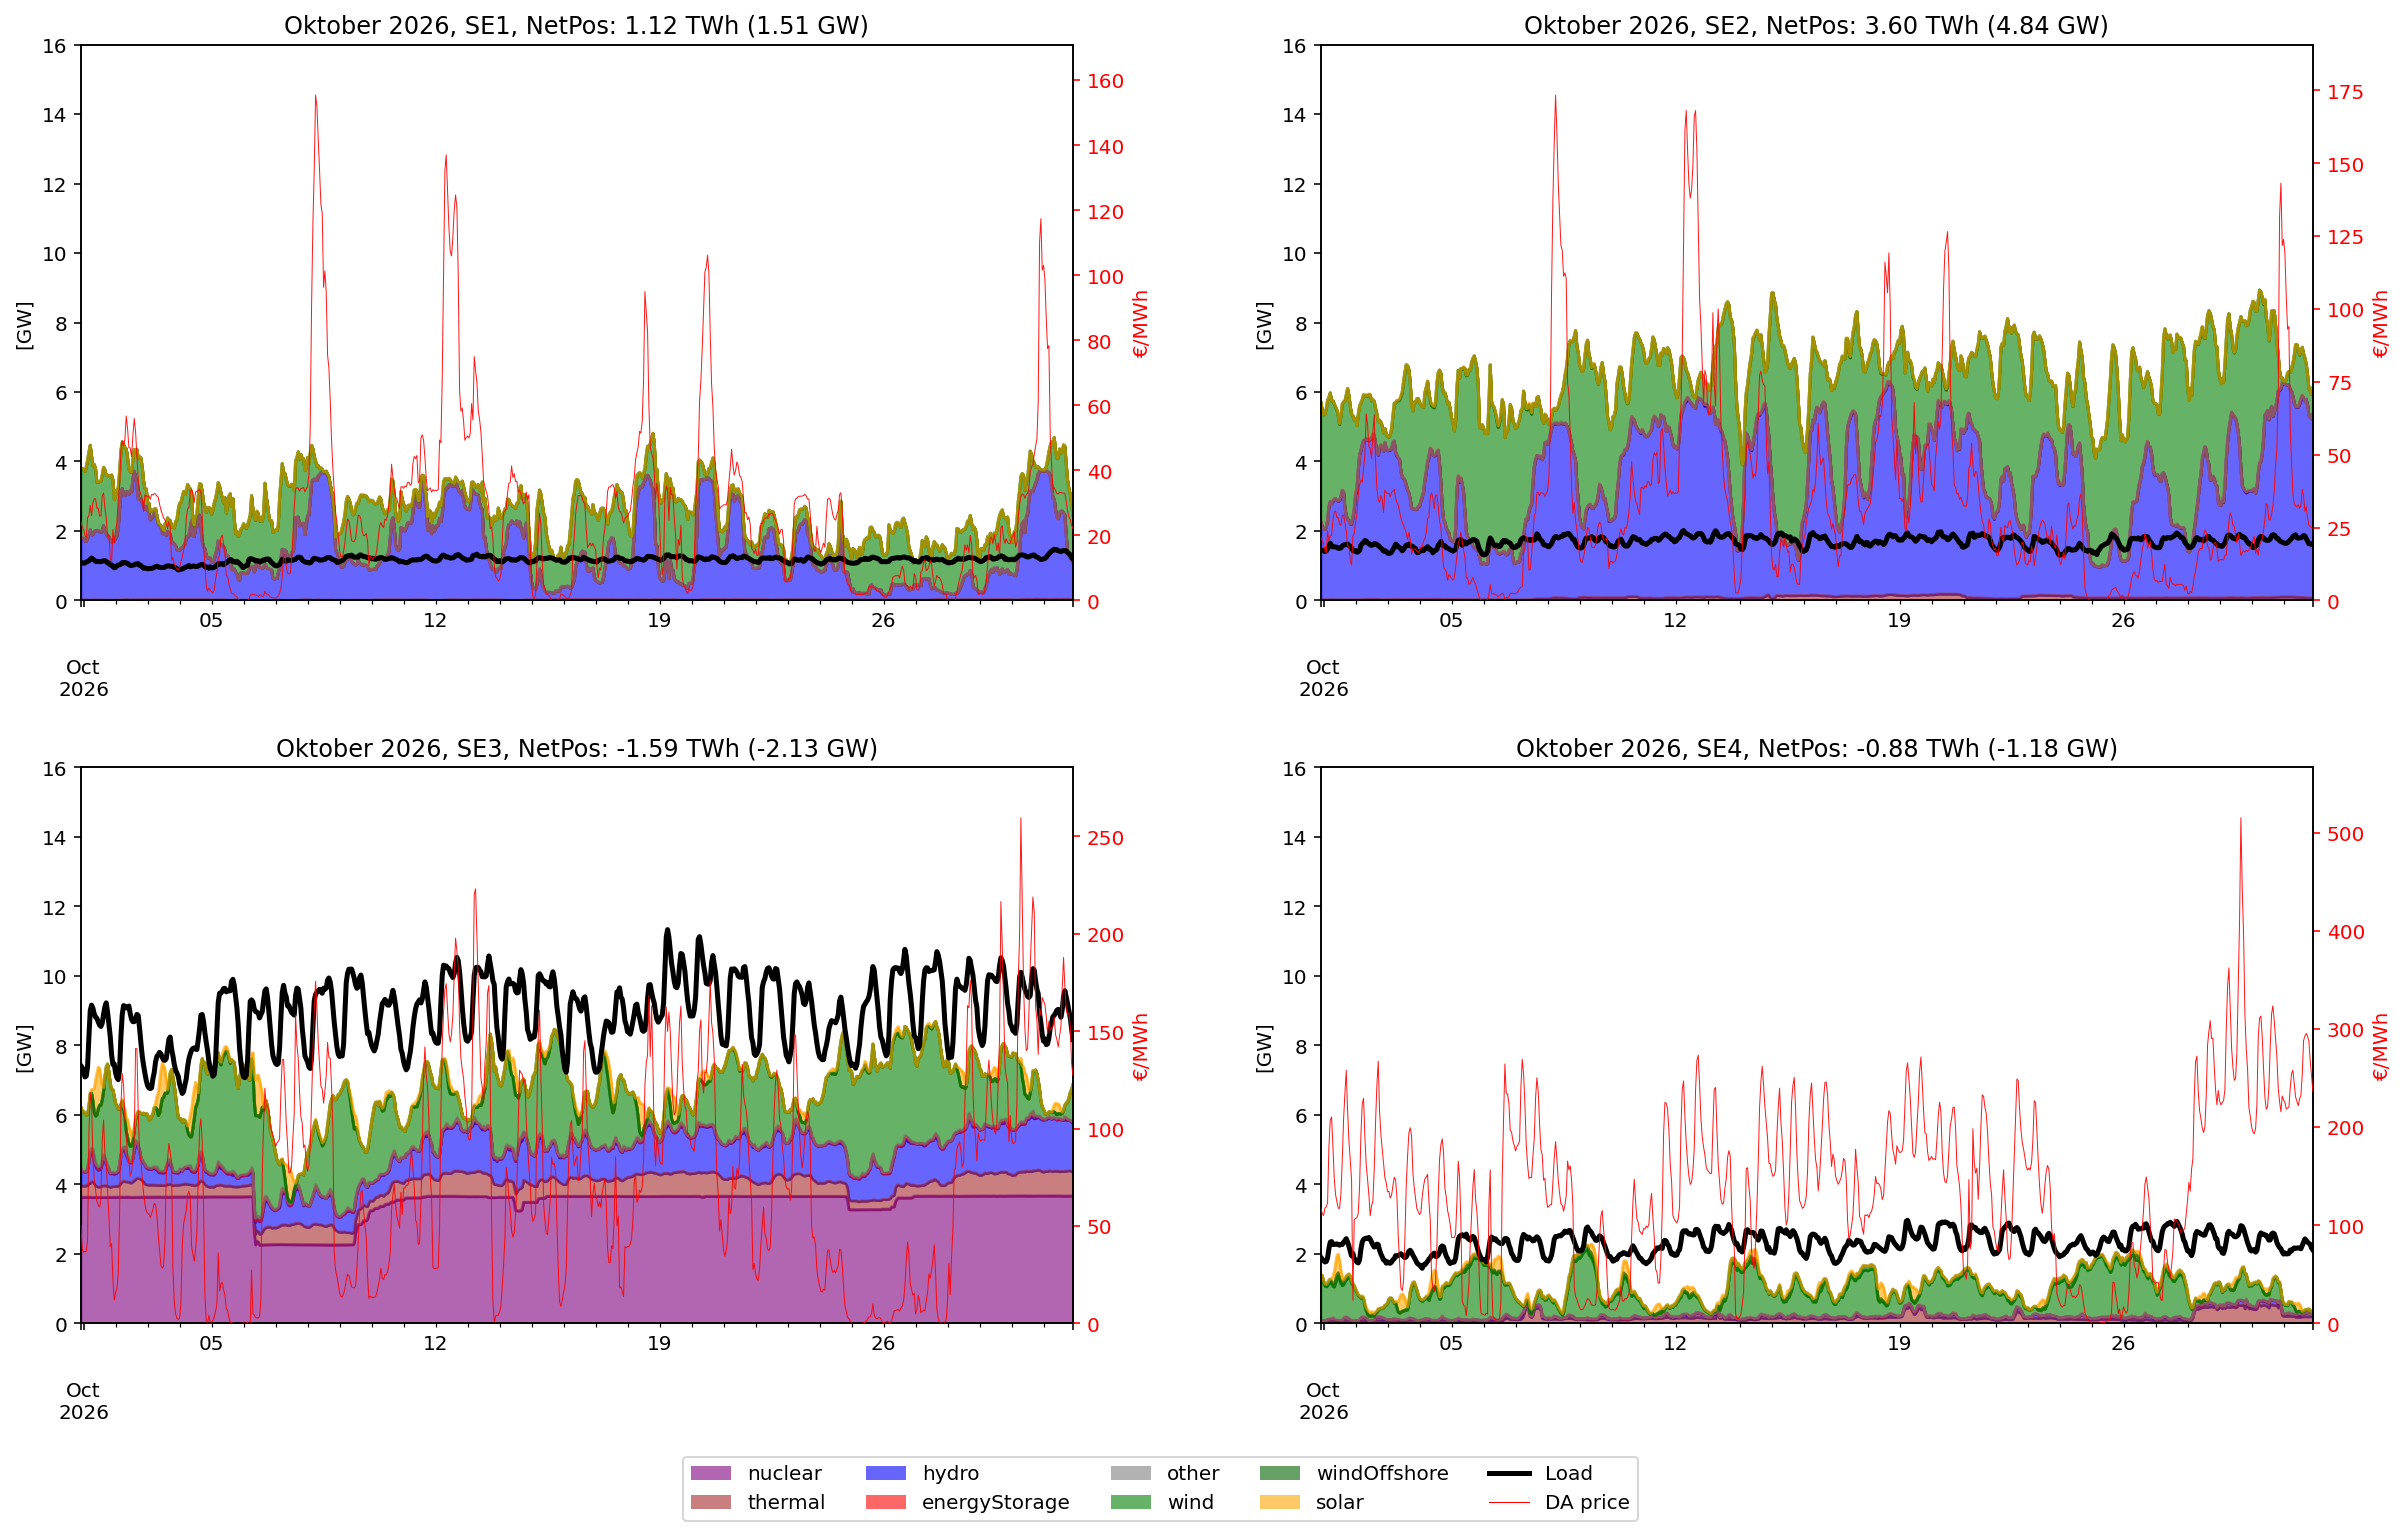
Produktion/Konsumtion/priser i respektive elområde
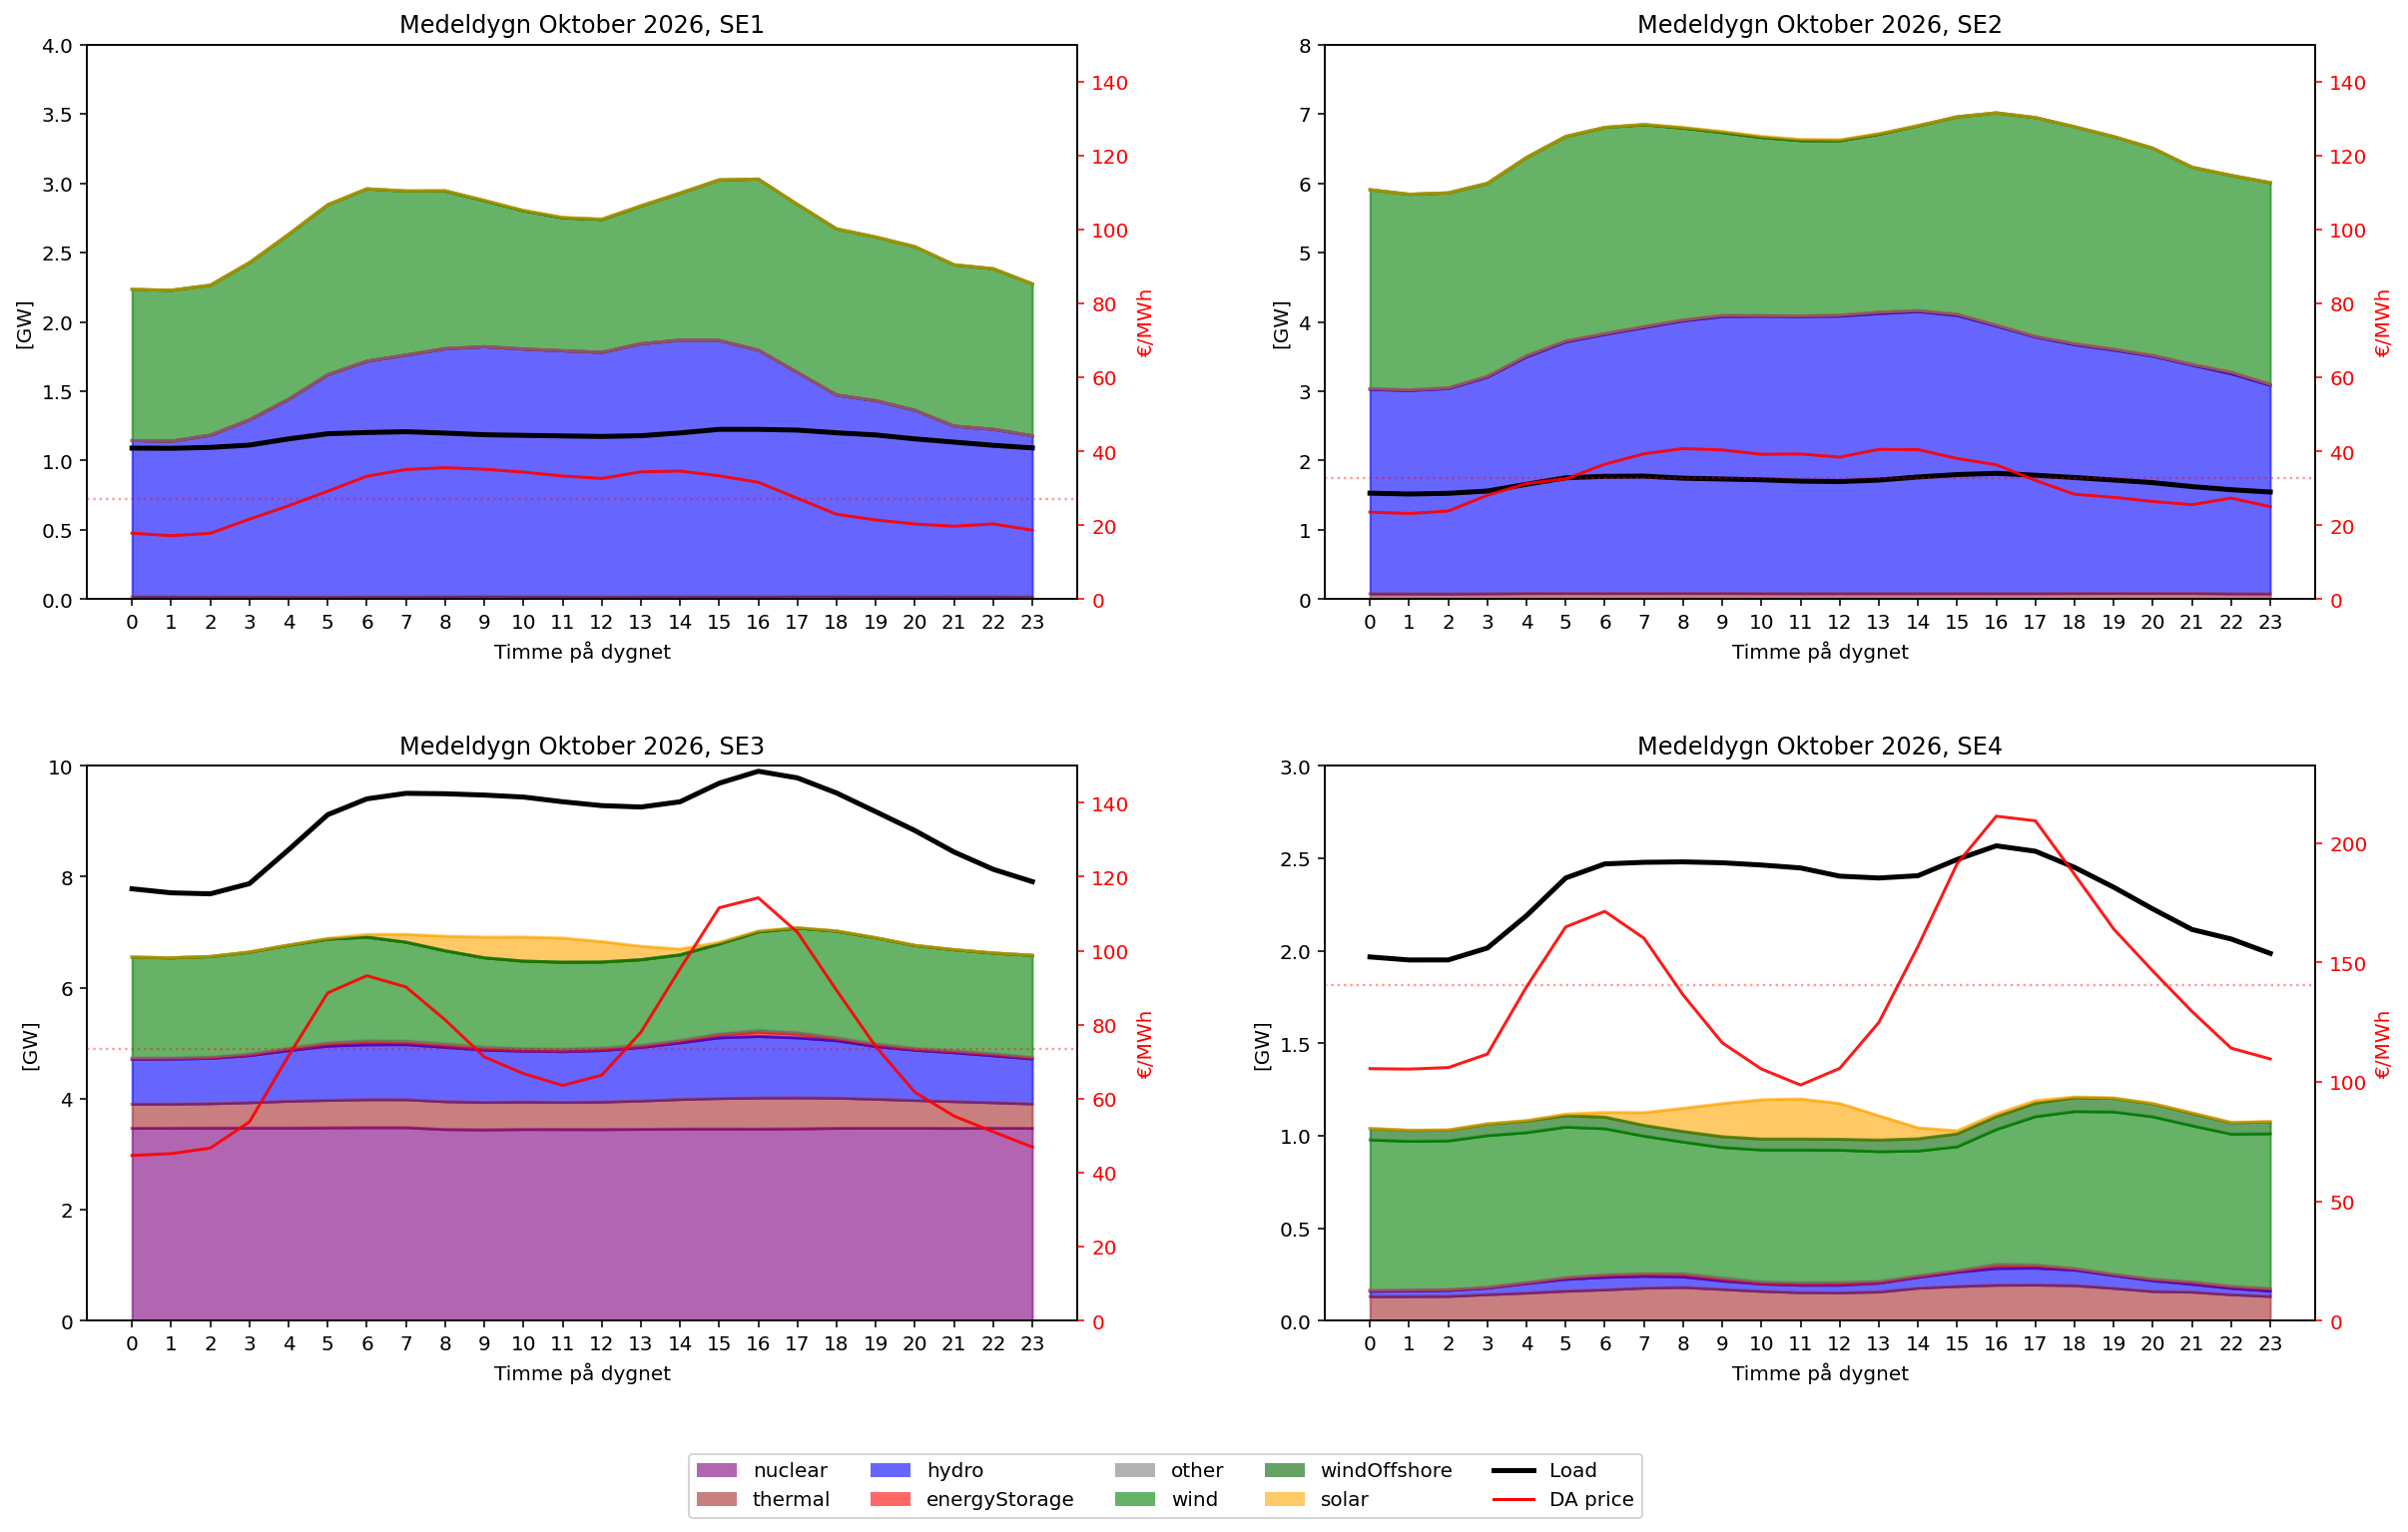
Samma data som för hela Sverige ovan fast för varje elområde, samt elpris i EUR/MWh tillagt (beräknad för varje timma som medelvärdet av de fyra kvartspriserna under timmen).
Medeldygnsproduktion
Produktionen och pris över dygnet som medelvärde för timmen under månaden.
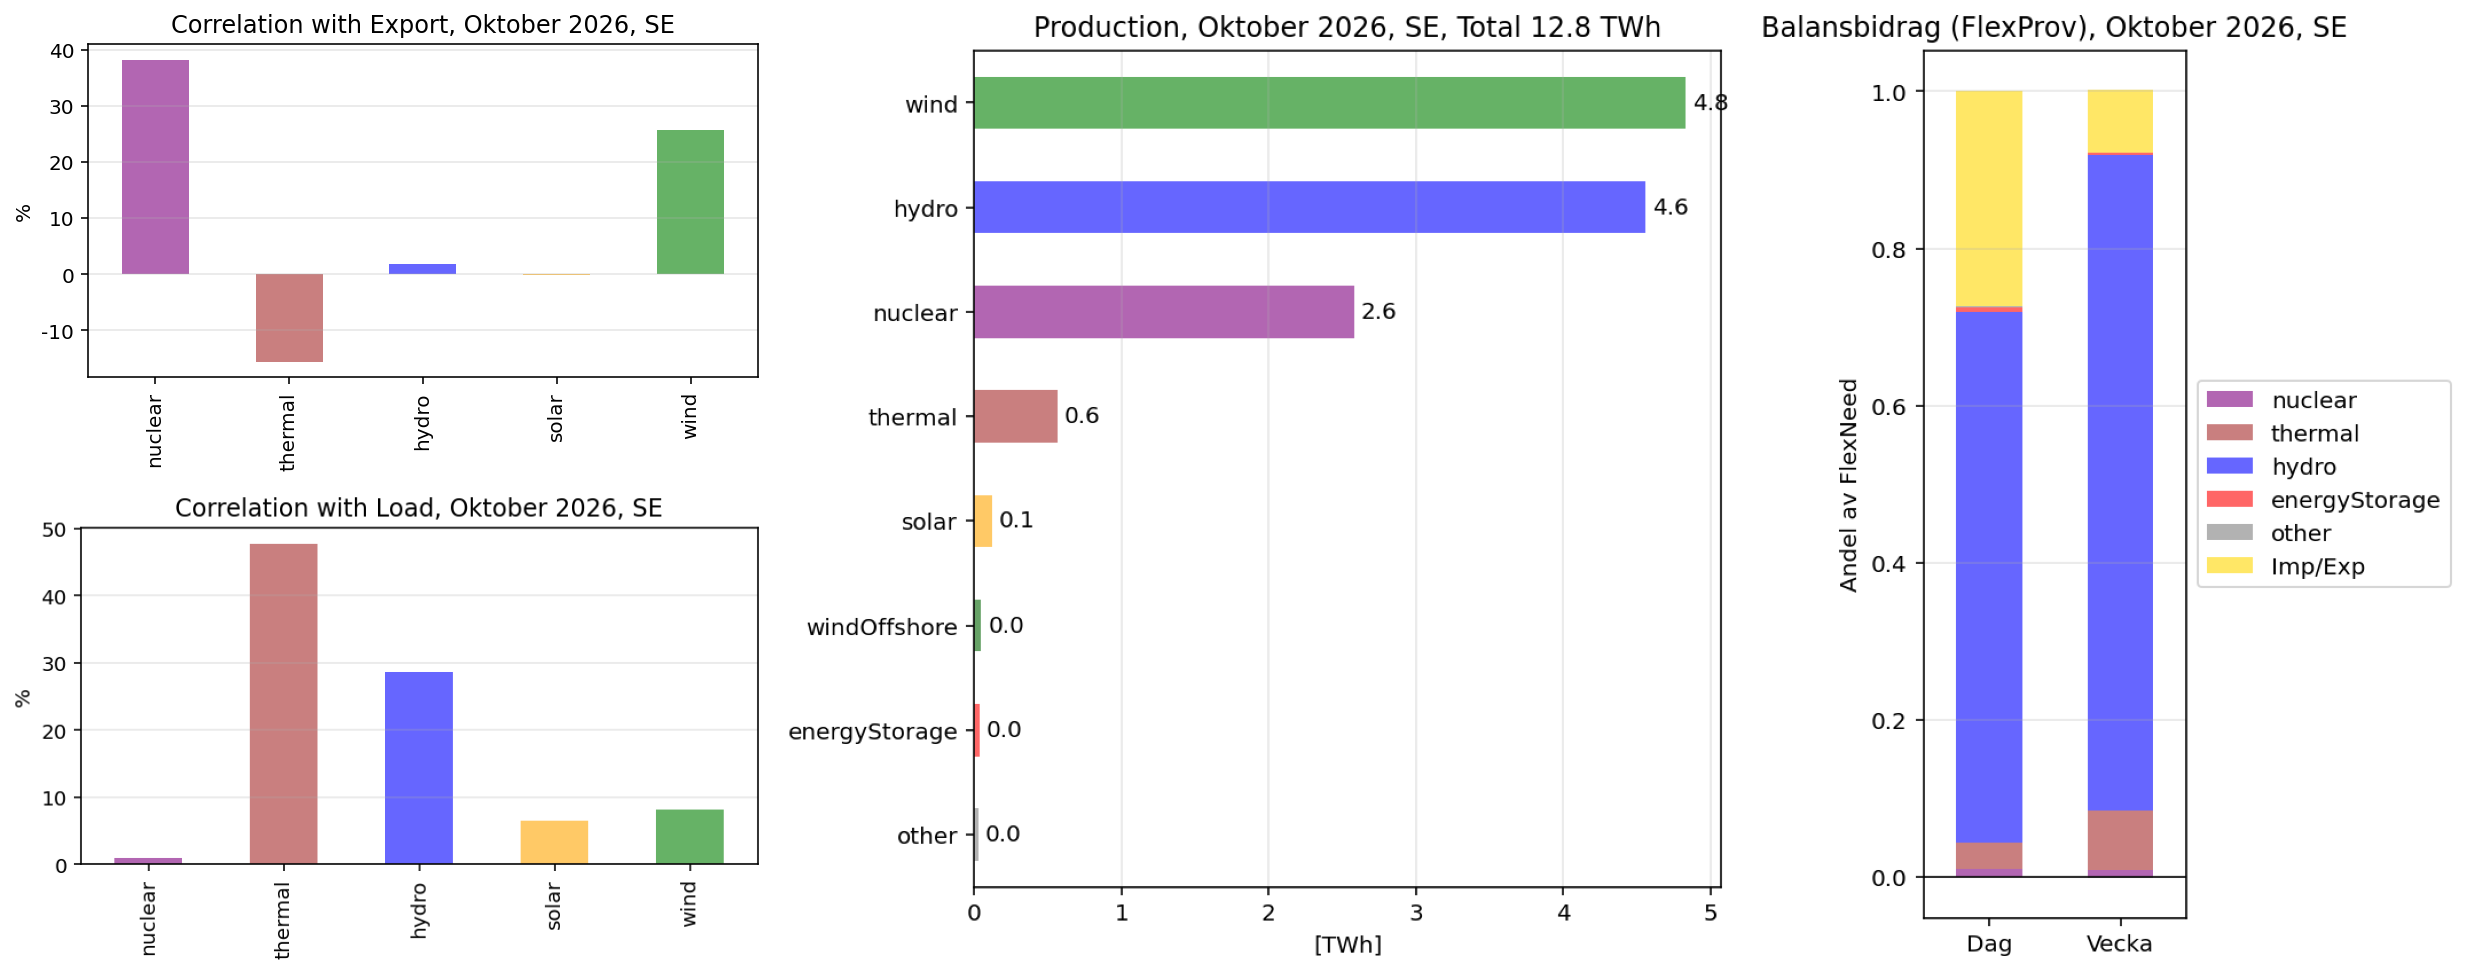
Korrelationer, Produktion och Balansbidrag
Vänstra graferna visar hur de större kraftslagen korrelerar med
- Nettoexport
- Last
Mittengrafen ger total produktion i TWh från respektive kraftslag redovisat i eSett.
Slutligen den högra grafen ger balansbidragen från de planerbara källorna till residuallasten. Detta är ett mått på hur elsystemet balanseras.
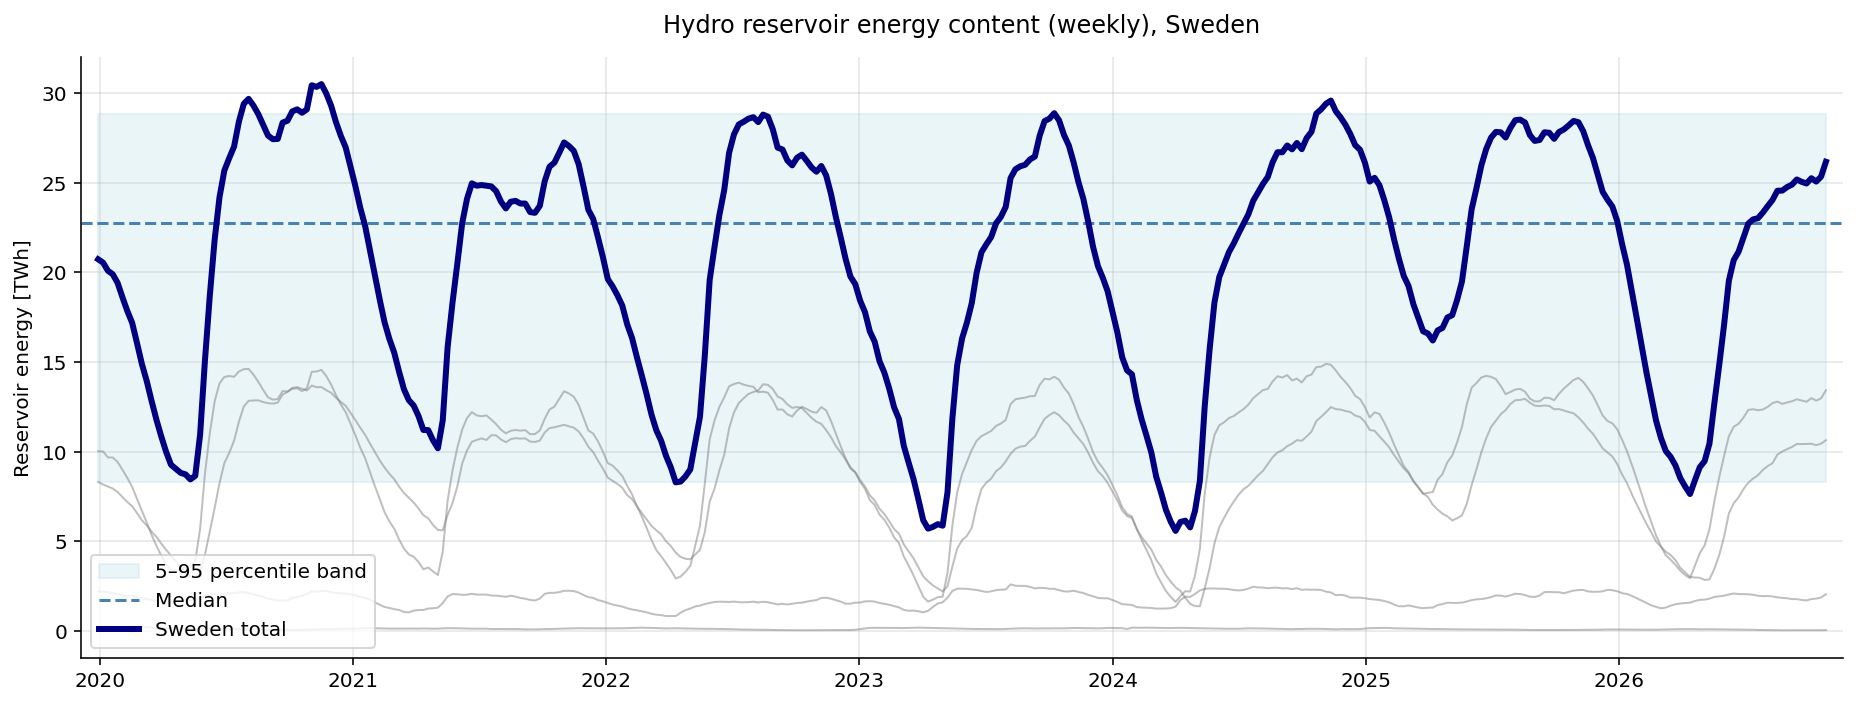
Reservoarläget
Fyllnadsgrad uppdateras veckovis. De svagare linjerna representerar fyllnadsgrad i de olika elområdena.
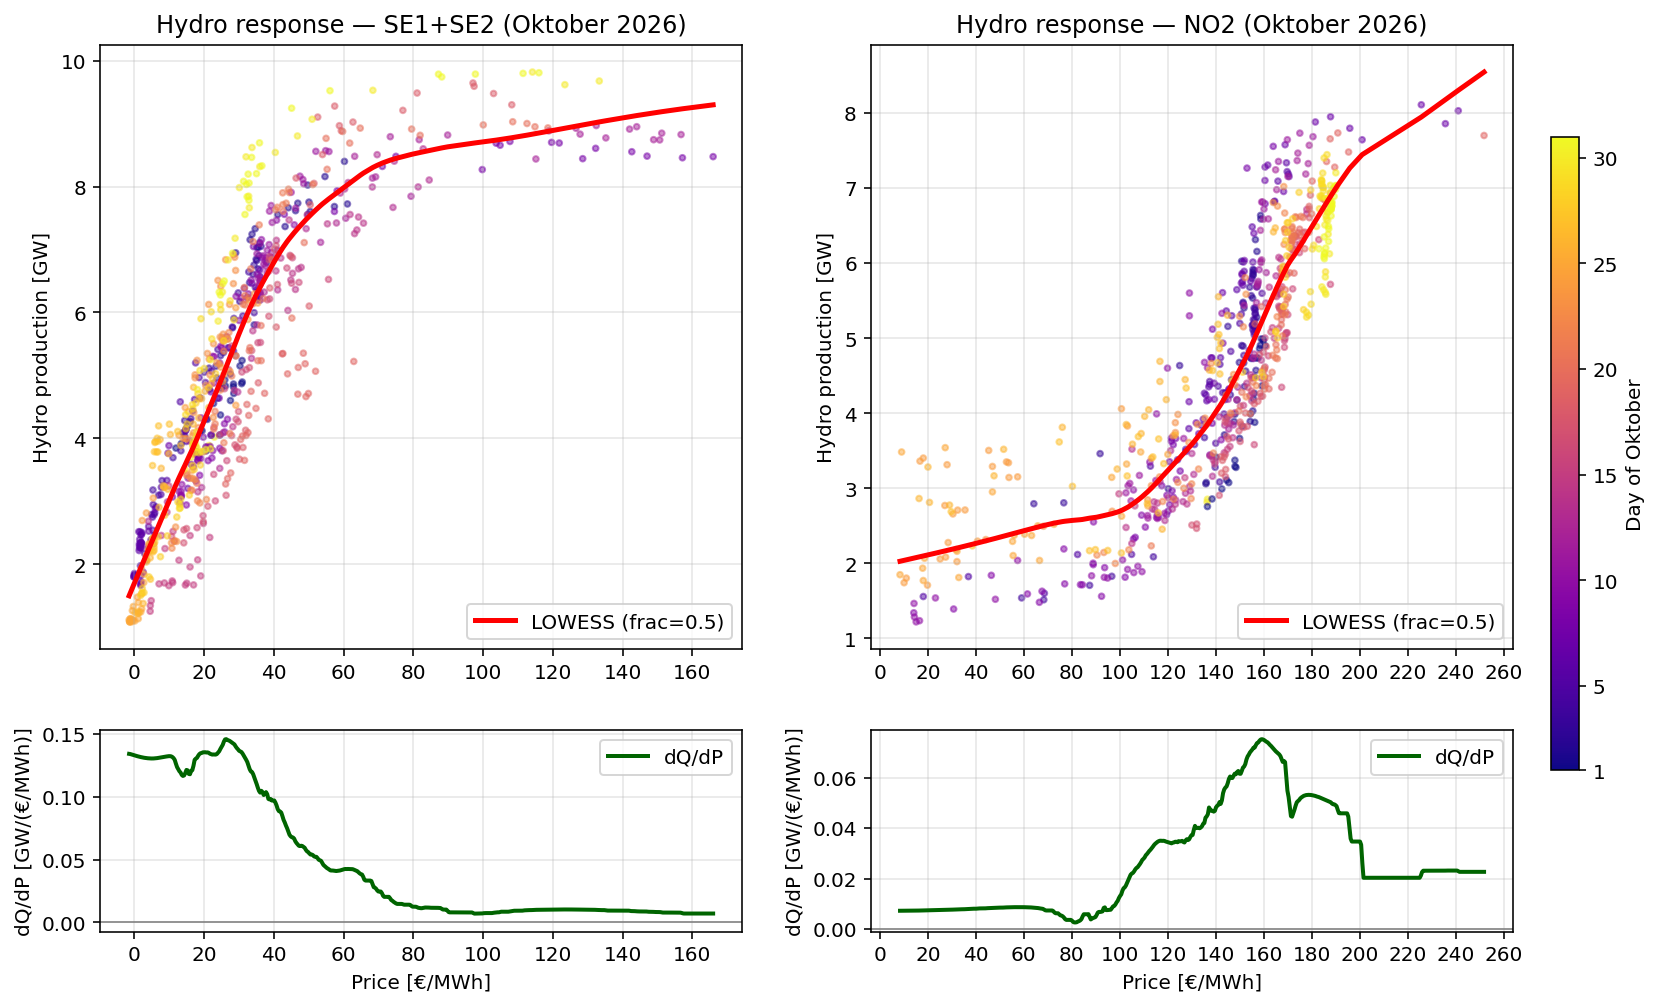
hydro respons
Grafen visar en scatter-plot av hydroproduktion som funktion av pris i tre SE1/SE2 (kombinerat) och NO2.
Kommentarer
(Mestadels AI-genererad)
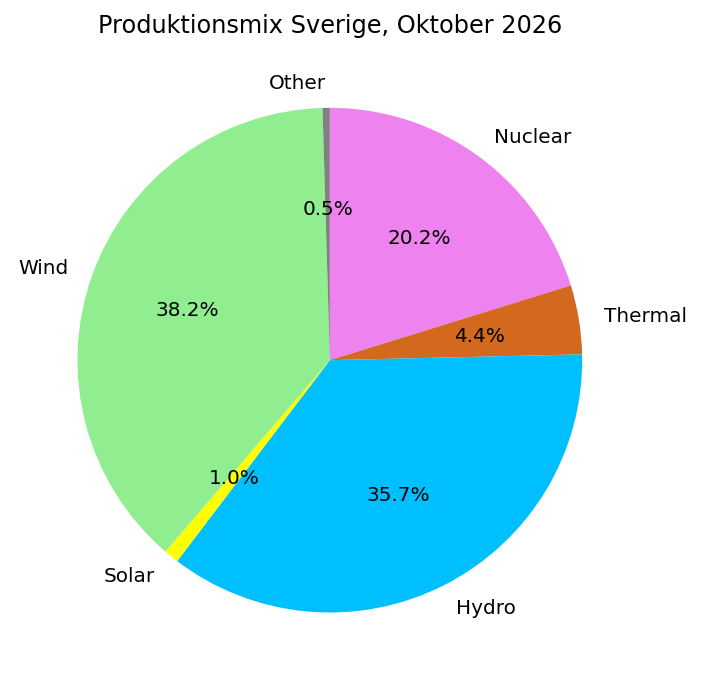
Oktober drar isär landet ytterligare, nu från båda hållen. SE1 och SE2 faller, från 40,9 till 27,2 respektive från 45,8 till 32,7 EUR/MWh, SE3 backar marginellt från 77,7 till 73,5, medan SE4 stiger från 106,9 till 140,4. Produktionen landar på 12,8 TWh och konsumtionen på 10,5 TWh. Nettoexporten blir 3,03 GW i snitt mot septembers 2,73.
Vinden tar över
Oktober har 745 timmar (sommartiden slutade den 25:e) mot septembers 720, så jämförelsen görs i genomsnittlig effekt. Lasten ökar 1,39 GW (14,10 mot 12,70) när uppvärmningssäsongen kommer igång, och exporten ökar 0,30 GW, så produktionen behöver öka knappt 1,7 GW. Det gör den nästan helt genom vinden: landbaserad vind ökar 2,33 GW (6,49 mot 4,16) och termisk kraft 0,28 GW (0,76 mot 0,48). Samtidigt backar vattenkraften 0,52 GW (6,11 mot 6,63), kärnkraften 0,21 GW och solen 0,19 GW. Summan går ihop på någon hundradel. Vinden blir därmed månadens största kraftslag, 4 879 GWh inklusive havsbaserad mot vattenkraftens 4 555.
Det avgörande är var vinden och lasten ökade. Av vindökningen hamnar 1,74 GW i SE1 och SE2 (SE2 ensamt +1,27 GW), medan 0,89 av lastökningen på 1,39 GW sitter i SE3. Överskottet växer alltså i norr och underskottet i söder. SE2 exporterar 4,84 GW i snitt (3,60 i september), SE3 importerar 2,13 GW (1,77), och i medeldygnet ligger SE3:s nettoimport mellan 1,1 och 2,9 GW.
Prisgapet: över hundra euro
I septemberkommentaren noterades 66 EUR/MWh som den högsta noteringen hittills. Oktober passerar den med marginal. Serien ser nu ut så här: ~37 EUR i mars, 37 i april, 41 i maj, 54 i juni, 64 i juli, 38 i augusti, 66 i september — och 113 i oktober.
Även relativt sett är oktober extremt. Norra Sverige får 19 % av SE4-priset, mot 38 % i september och 18 % i juli. I september beskrevs juli som ett lågprisproblem i norr och september som ett högprisproblem i söder. Oktober är båda samtidigt: priset i SE1 faller 14 EUR och i SE4 stiger det 34. Zonerna går i princip aldrig ihop. SE3 och SE4 har samma pris i 16 av 745 timmar (21 i september, 126 i augusti), och SE1–SE2 respektive SE2–SE3 i ungefär 20.
SE4 hamnar i stället på samma snittnivå som NO2 (140,4 mot 140,3 EUR/MWh), och dygnspriserna i de två zonerna följer varandra tydligt under månaden. Det tyder på att södra Sverige i oktober i hög grad prissattes söderut och västerut, inte av den svenska vinden i norr. Korrelationen mellan SE4-priset och den totala svenska vindproduktionen är bara −0,30, mot −0,67 i SE1 och −0,70 i SE2.
Slutet av månaden: vinden blåste på fel ställe
Den tydligaste illustrationen kommer den 28–31 oktober. Den totala svenska vindproduktionen ligger fortfarande på 6–8 GW den 28–30:e, men nästan allt kommer från norr. Vinden i SE4 faller till 0,2–0,6 GW per dygn och i SE3 till 1,3–1,8 GW. SE1 ligger på 7 och 14 EUR/MWh i dygnsmedel den 28:e och 29:e, samtidigt som SE4 går på 220 och 300. Den 29:e kl 17 når SE4 515 EUR/MWh som timmedel, medan SE3 ligger på 217 och SE1 på 23. Tre olika prisnivåer i samma timme, alltså binder både snitt 2 och snitt 4. Den 31:a mojnar det även i norr, totalt 2,7 GW, men då ligger SE4 redan på 248.
Det är samma mekanism som i september, med en ny utlösare ovanpå. Då var det kärnkraftsbortfallet i SE3 som ersattes av vatten från norr. Nu kvarstår bortfallet, och dessutom når vinden i norr inte söderut.
Kärnkraften: halva flottan borta när vintern börjar
Kärnkraften ger 3,46 GW i snitt, knappt hälften av de drygt 7 GW som finns installerade. Det är inte en enskild dålig månad utan ett läge som byggts upp sedan i våras genom förlängda revisioner. Ringhals 3 har stått sedan den 4 maj. Revisionen var planerad att avslutas den 23 juli men har förlängts i flera steg: först för extra rengöring av en värmeväxlare och byte av baffelskruvar i reaktortanken, sedan för att gummirester från ventiler hittats i komponentkylsystemet. Den utlovade återstarten den 31 oktober har nu skjutits till andra halvan av november. Ringhals 4 gick in i revision den 19 augusti med planerad återstart den 15 oktober och är nu förlängd till omkring den 20 november. Forsmark 1, med revision planerad 6 september–17 november, väntas efter ytterligare arbete på turbin 11 tillbaka först i mitten av december. Kvar i drift är Forsmark 2, Forsmark 3 och Oskarshamn 3, sammanlagt omkring 3,7 GW, vilket är precis den nivå SE3-grafen visar större delen av månaden.
Den 6–9 oktober togs dessutom Oskarshamn 3, landets största reaktor, ur drift för ett planerat frånslagsprov. Det syns som nedsteget till 2,3 GW den 7–8:e. Då stod fyra av sex reaktorer still, enligt Montel den lägsta kärnkraftsproduktionen på minst tio år. Det sammanfaller med månadens dyraste dagar i SE3 (107 och 115 EUR/MWh), trots att vinden låg på 4,5–5,7 GW. Kärnkraften korrelerar därmed starkast av alla kraftslag med nettoexporten (+38 %). Den mindre dippen den 25–26:e (3,3–3,5 GW) sammanfaller med negativa priser i SE3 och är sannolikt nedreglering snarare än en störning.
Revisioner läggs på sommarhalvåret just för att lasten då är låg. När tre reaktorer på sammanlagt drygt 3,3 GW fortfarande står still i slutet av oktober, med lasten upp 1,4 GW sedan september, hamnar bortfallet mitt i den period då kärnkraften verkligen börjar behövas. Det förklarar en stor del av varför den ökade vinden i norr inte räcker söderut. Den baslast som normalt hade producerats i SE3 måste i stället föras genom snitt 2 eller importeras, och båda vägarna var fulla under stora delar av månaden. Hade Ringhals 3 och 4 gått enligt plan hade SE3 haft drygt 2 GW mer produktion i oktober, i samma storleksordning som zonens hela nettoimport (2,13 GW).
Låga priser och negativa timmar
I andra änden står helgen den 24–27:e, med mycket vind (9–10 GW den 25–27:e) och låg last. Söndagen den 25:e, när sommartiden slutade, landar dygnsmedlet på 3 EUR/MWh i SE1, 2 i SE3 och 8 i SE4. SE3 har 22 negativa timmar under månaden, SE1 16, SE2 13 och SE4 3, mot 4–18 i september. I SE3 ligger de negativa timmarna den 5–6:e och 25–27:e, alltså under de blåsigaste dygnen.
Vind och vatten
Trots den kraftigt ökade volymen håller vindens capture rate sig: SE1 går från 67 till 74 %, SE2 ligger kvar på 69 %, SE3 går från 74 till 76 % och SE4 från 70 till 80 %. Capture priset i SE4 stiger från 75 till 112 EUR/MWh. Att rate inte faller när volymen ökar med mer än hälften kan bero på att månadens dyraste timmar i söder i stor utsträckning bestämdes av kontinentala priser och snittbegränsningar snarare än av vindstilla i Sverige.
Vattenkraften gör tvärtom mot september. Volymen minskar och capture rate stiger i norr: SE1 från 122 till 151 % och SE2 från 124 till 126 %. Vattenkraften i SE1 backar nästan en gigawatt (1,53 mot 2,47) när priset faller, medan SE2 ligger kvar på 3,6 GW. Mindre volym ger koncentration till de dyrare timmarna och därmed högre rate, det omvända mot septembers mekanism. Flexibilitetspremien i SE3 (vattenkraftens capture price minus kärnkraftens) krymper ändå, från 16,6 till 12,0 EUR/MWh.
Termisk kraft och sol
Termisk produktion ökar till 564 GWh (343 i september), främst i SE3 (0,50 mot 0,30 GW) och SE4 (0,16 mot 0,09 GW). Korrelationen med last stiger till +48 % (omkring +27 % i september), och capture rate ligger på 105–127 %. Uppvärmningsdriven mottryckskraft gör det den ska: kör när det är kallt och dyrt. I SE4 når capture priset 178,7 EUR/MWh.
Solproduktionen halveras igen, till 122 GWh. Capture rates på 83–138 % baseras på så små volymer att de bör läsas som brus.
Magasinen
Magasinsinnehållet ligger kvar kring 25 TWh hela oktober och stiger till drygt 26 TWh i sista veckan. Det är över medianen men i nedre delen av de senaste höstarna: kring månadsskiftet oktober–november låg 2020 och 2024 på cirka 29–30 TWh, 2025 på 28, 2021 på 27, 2023 på 27 och 2022 på 26. Att vattenkraften minskade 0,5 GW samtidigt som magasinen höll sig och till och med steg något talar för att vinden i norr i praktiken sparade vatten inför vintern.
Hydro respons: brantare i norr
SE1/SE2-kurvan blir brantare. dQ/dP toppar på ~0,15 GW per EUR/MWh vid ~26 EUR (0,13 vid 29 EUR i september), och kurvan går från 1,7 GW vid nollpris till ~8 GW vid 60 EUR och ~9,2 GW vid 150 EUR. Högsta timvärdet är 9,8 GW, en gigawatt mer än i september. Vattenkraften i norr både drar ned mer när det är billigt och går upp mer när det är dyrt, vilket stämmer med att den i oktober i högre grad fungerade som balansresurs mot vinden. Även detta talar mot tolkningen från augusti att platån kring 7 GW var ett turbintak.
NO2: vattenvärdet stabiliseras
NO2:s brantaste lutning ligger vid ~159 EUR (mot ~151 i september och ~137 i augusti). Vattenvärdet stiger alltså fortfarande men i en långsammare takt än tidigare månader. Den flacka delen ligger nu något högre, 2,1–2,7 GW upp till 100 EUR, och kurvan går upp till drygt 8 GW vid de högsta priserna. Snittproduktionen ökar från 3,6 till 4,6 GW i takt med att priserna i NO2 stiger.
Snitt 4: flaskhalsen som inte släpper
SE3 och SE4 har olika pris i 657 av 745 timmar, och i 478 av dem är gapet större än 50 EUR/MWh. Ändå är det fysiska flödet från SE3 till SE4 i snitt bara 1,85 GW och som mest 3,8 GW, mot de omkring 5,4 GW som angavs som handelskapacitet före den flödesbaserade marknadskopplingen. Enligt Energimarknadsinspektionen låg tillgänglig kapacitet SE3→SE4 vecka 40 på 38 %. Samtidigt exporterar SE4 netto 0,7 GW vidare till DK2 och Litauen, så en del av elen över snittet passerar rakt igenom. Timdata visar att flödet nästan helt bestäms av SE4:s egen balans, alltså last minus lokal vind plus export. Det når 3 GW och mer när det är vindstilla i söder och Tyskland och DK2 betalar 250 EUR, och sjunker under 1 GW när det blåser. SE4 saknar alltså inte el i fysisk mening. Det prissätts mot kontinenten (DK2 163 och Tyskland 169 EUR i snitt), och mer kapacitet över snittet skulle till stor del bli export söderut. Att snittet binder både vid 1 och vid nästan 4 GW visar att den tillåtna nivån varierar. Den 7 oktober, när Oskarshamn 3 var ur drift, var gapet 86 EUR men flödet bara 1,1 GW. Det tyder på att bortfallet av stora reaktorer i söder, som är viktiga för spänningsstabiliteten, pressar ned kapaciteten, och med båda Ringhalsreaktorerna borta gäller det hela månaden.
Sammanfattningsvis
Oktober tillför drygt två gigawatt vind, men tre fjärdedelar av den hamnar i SE1 och SE2, medan lastökningen samlas i SE3 och SE4. Samtidigt står halva kärnkraftsflottan still i förlängda revisioner, så de drygt 2 GW i SE3 som skulle ha mött vinterlasten saknas. Utfallet är det största prisgapet hittills, 113 EUR/MWh, och nästan ingen timme med gemensamt pris söder om snitt 2. Slutet av månaden visar mekanismen i renodlad form: blåsigt i norr och vindstilla i söder ger 7 EUR i SE1 och 220 i SE4 samma dygn. Precis som i augusti och september handlar det om var elen finns, inte om hur mycket som finns.